กู้บ้านมือสองยากไหม 5 เรื่องต้องรู้ก่อนกู้
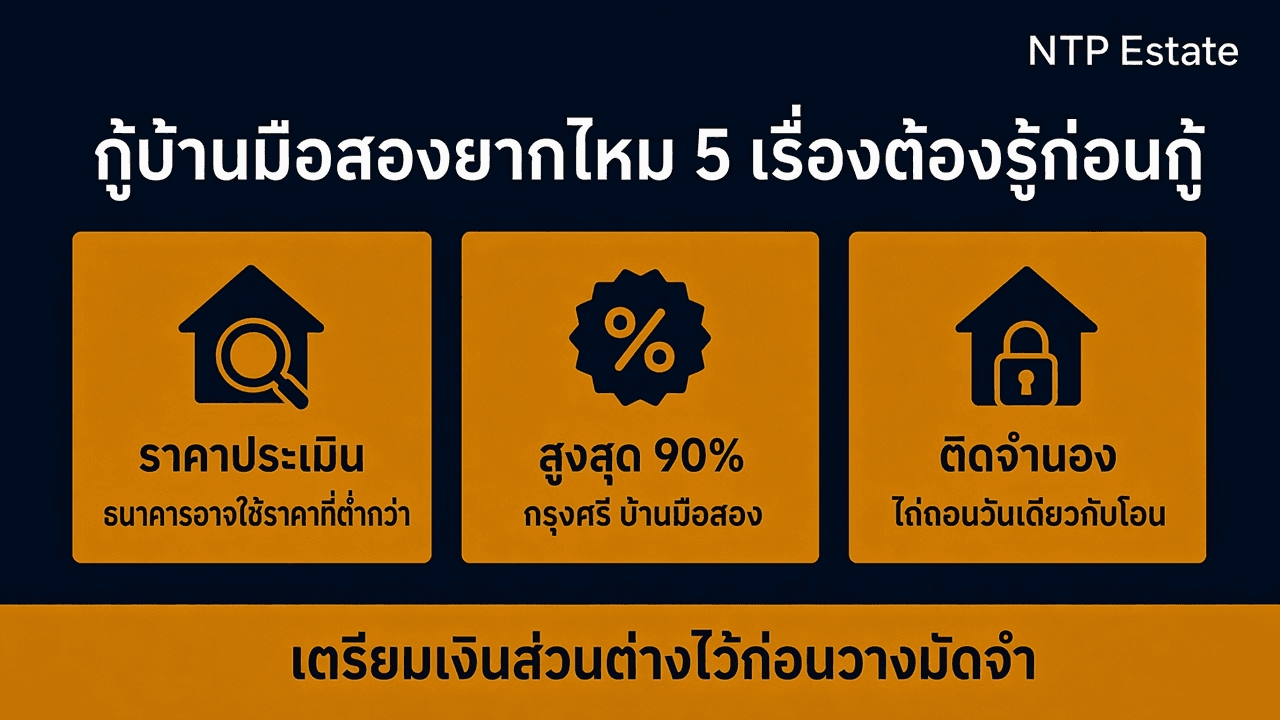
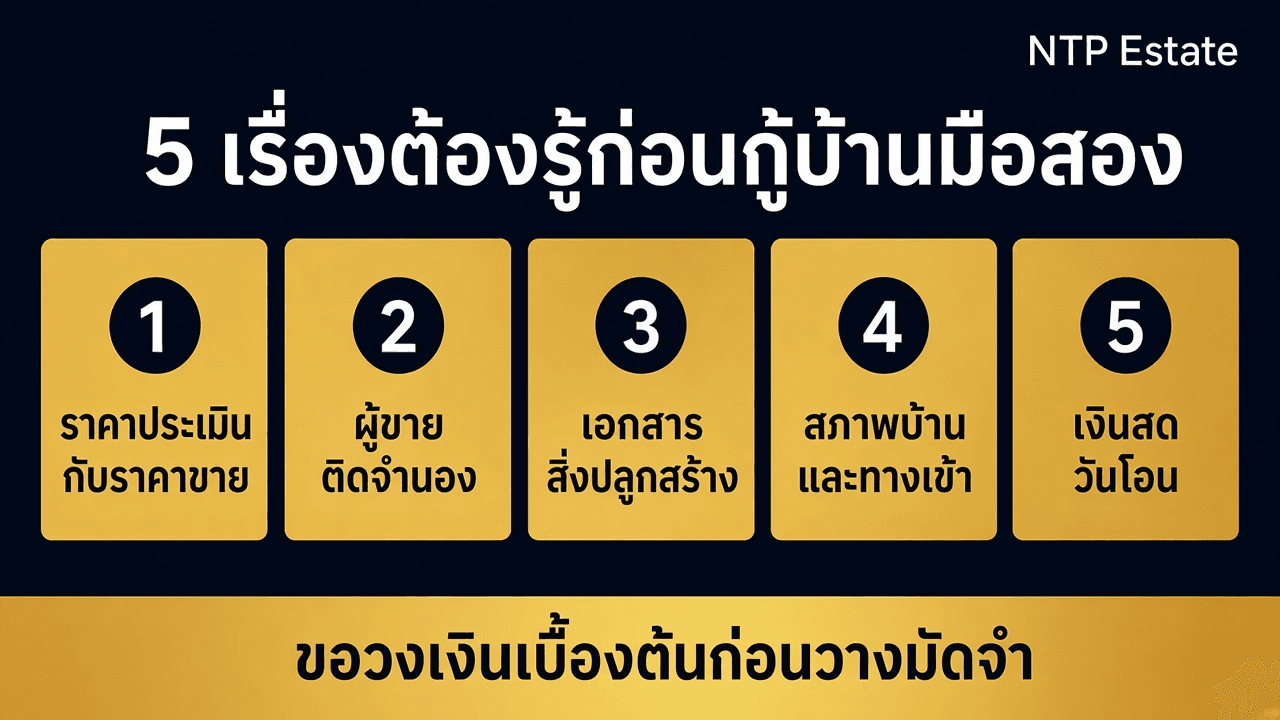
กู้บ้านมือสองไม่ได้ยากกว่าเรื่องคุณสมบัติผู้กู้ แต่วงเงินมักน้อยกว่าบ้านใหม่ เพราะธนาคารประเมินราคาและสภาพบ้านเอง กรุงศรีให้บ้านมือสองสูงสุด 90% ของราคาประเมิน และ ธปท. ให้ธนาคารใช้ราคาที่ต่ำกว่าระหว่างราคาประเมินกับราคาซื้อขายได้ 5 เรื่องที่ต้องรู้คือราคาประเมิน ผู้ขายติดจำนอง เอกสารสิ่งปลูกสร้าง สภาพบ้านและทางเข้า และเงินสดวันโอน
90%
กรุงศรี บ้านมือสอง ของราคาประเมิน
85%
กรุงศรี ห้องชุดมือสอง ของราคาประเมิน
ราคาที่ต่ำกว่า
ธนาคารเลือกใช้ได้ระหว่างประเมินกับราคาซื้อขาย
3,210 บาท
ค่าประเมินหลักประกันของกรุงศรี
กู้บ้านมือสองใช้เกณฑ์ผู้กู้เหมือนบ้านใหม่ แต่วงเงินขึ้นกับราคาประเมิน กรุงศรีให้สูงสุด 90% ของราคาประเมิน ส่วนต่างผู้ซื้อต้องเตรียมเอง
กู้บ้านมือสองยากไหม ต่างจากบ้านใหม่ตรงไหน
ธนาคารใช้เกณฑ์ผู้กู้ชุดเดียวกันทั้งบ้านใหม่และบ้านมือสอง คือรายได้ อายุงาน ภาระหนี้ และประวัติเครดิต จุดที่ทำให้บ้านมือสองยากกว่าคือฝั่งหลักประกัน บทความของกรุงศรีอธิบายว่าบ้านใหม่จากโครงการมีโอกาสได้วงเงินสูงกว่า ส่วนบ้านมือสองธนาคารพิจารณาสภาพและอายุของบ้านเป็นปัจจัยหลัก
กู้บ้านมือสองยากไหม?
เกณฑ์ผู้กู้ไม่ได้ยากกว่าบ้านใหม่ แต่วงเงินมักน้อยกว่า เพราะธนาคารประเมินราคาและดูสภาพกับอายุบ้านเอง กรุงศรีให้บ้านมือสองสูงสุด 90% ของราคาประเมิน ส่วนบ้านใหม่ในโครงการที่ธนาคารกำหนดได้สูงกว่า ผู้ซื้อบ้านมือสองจึงควรเตรียมเงินส่วนต่างไว้มากกว่า
ผู้กู้
เกณฑ์เดียวกับบ้านใหม่
หลักประกัน
ธนาคารประเมินราคา สภาพ และอายุบ้าน
วงเงิน
มักต่ำกว่าบ้านใหม่ ต้องเตรียมส่วนต่าง
จุดเด่น / สิ่งที่ควรทำ
- เรื่องที่ 1 ราคาประเมินของธนาคารอาจต่ำกว่าราคาที่ตกลงกับผู้ขาย
- เรื่องที่ 2 ผู้ขายอาจยังติดจำนองกับธนาคารของตัวเอง
- เรื่องที่ 3 ธนาคารขอเอกสารสิ่งปลูกสร้าง เช่น ใบอนุญาตปลูกสร้าง หรือสัญญาขายที่ดินของกรมที่ดิน
- เรื่องที่ 4 สภาพบ้าน อายุบ้าน และทางเข้าออก มีผลต่อการประเมินและการรับเป็นหลักประกัน
- เรื่องที่ 5 เงินสดที่ต้องเตรียม ทั้งส่วนต่างราคา ค่าประเมิน และค่าใช้จ่ายวันโอน
- ถ้าเกณฑ์ผู้กู้ยังไม่ผ่าน เช่น หนี้สูงหรือเพิ่งเปลี่ยนงาน อ่าน กู้บ้านไม่ผ่านเพราะหนี้สูง ปิดหนี้อะไรก่อน และ อายุงานไม่ถึง 1 ปี เปลี่ยนงาน กู้บ้านได้ไหม
ข้อควรระวัง
- วางมัดจำก่อนรู้วงเงินที่ธนาคารให้
- คิดว่าธนาคารให้กู้เต็มราคาที่ตกลงกับผู้ขาย
- ไม่ดูสภาพบ้านก่อนยื่นกู้
เกณฑ์ผู้กู้
ไม่ต่างจากบ้านใหม่
สภาพและอายุบ้าน
ปัจจัยหลักของวงเงิน
เงินส่วนต่าง
เตรียมไว้มากกว่าบ้านใหม่
เรื่องที่ 1 ราคาประเมินกับราคาขาย ธนาคารใช้ตัวที่ต่ำกว่าได้
คำถามคำตอบท้ายประกาศ ธปท. เรื่องเกณฑ์ LTV ระบุว่ามูลค่าหลักประกันกรณีซื้อคือราคาที่ผู้ซื้อและผู้ขายตกลงกันจริง อ้างอิงราคาในสัญญาซื้อขายของกรมที่ดิน แต่ถ้าธนาคารใดมีนโยบายเข้มกว่า เช่น เลือกใช้ราคาที่ต่ำกว่าระหว่างราคาประเมินกับราคาซื้อขายจริง ก็ทำได้ เอกสารผลิตภัณฑ์ของไทยพาณิชย์นิยามมูลค่าหลักประกันว่าเป็นราคาประเมินหรือราคาซื้อขายในสัญญาของกรมที่ดิน แล้วแต่จำนวนใดต่ำกว่า
ราคาประเมินบ้านมือสองต่ำกว่าราคาขาย ทำอย่างไร?
ธนาคารให้วงเงินตามราคาที่ต่ำกว่าได้ ส่วนต่างผู้ซื้อต้องจ่ายเอง ทางแก้คือเจรจาลดราคากับผู้ขาย เตรียมเงินสดเพิ่ม หรือลองยื่นธนาคารที่ประกาศวงเงินสูงกว่า และควรขอวงเงินเบื้องต้นก่อนวางมัดจำ
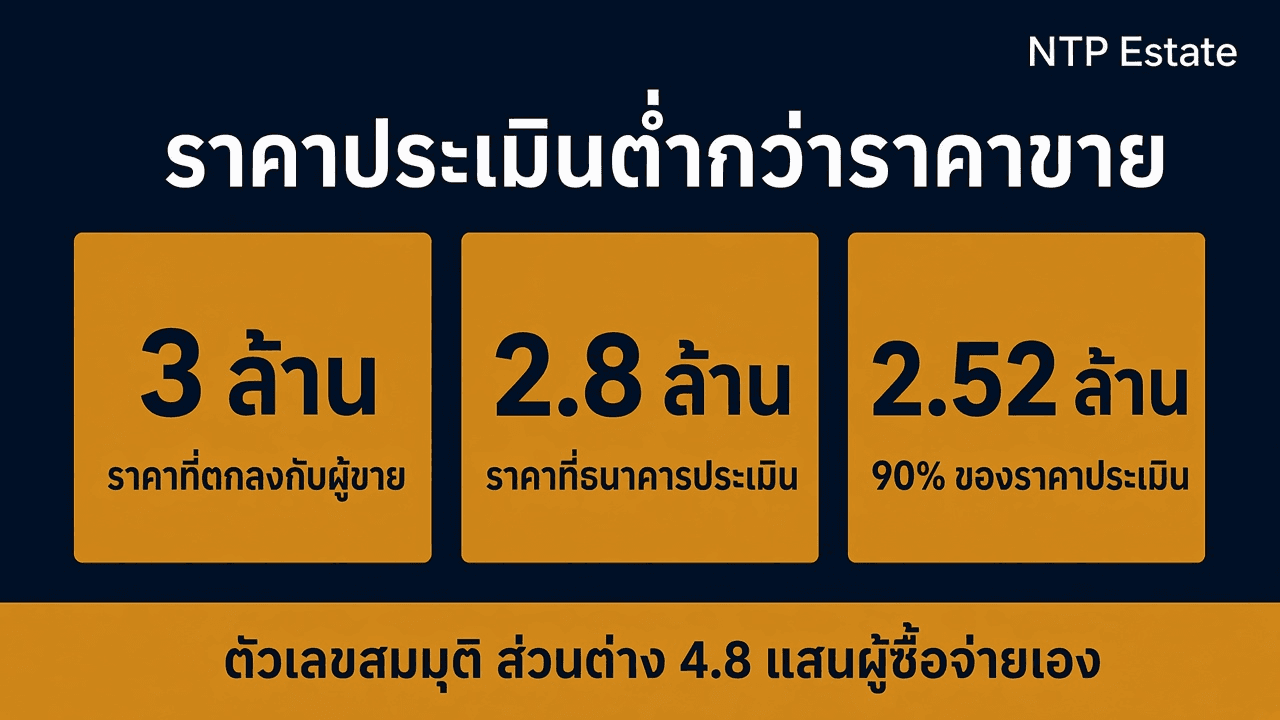
3 ล้าน
ราคาที่ตกลงกับผู้ขาย ตัวเลขสมมุติ
2.8 ล้าน
ราคาที่ธนาคารประเมิน
2.52 ล้าน
90% ของราคาประเมิน ส่วนต่าง 480,000 บาท
จุดเด่น / สิ่งที่ควรทำ
- ธนาคารกรุงศรีอยุธยา ระบุวงเงินกู้สูงสุด 90% ของราคาประเมินสำหรับบ้านมือสอง บทความของธนาคารระบุ 85% สำหรับห้องชุดพักอาศัย เทียบกับสูงสุด 110% ของราคาประเมินสำหรับบ้านใหม่ในโครงการที่ธนาคารกำหนด
- ตัวอย่างสมมุติ ราคาที่ตกลง 3 ล้านบาท ธนาคารประเมิน 2.8 ล้านบาท 90% ของราคาประเมินคือ 2.52 ล้านบาท ส่วนต่าง 480,000 บาทผู้ซื้อจ่ายเอง
- ค่าประเมินหลักประกันจ่ายเอง กรุงศรีคิด 3,210 บาทต่อหลักประกัน กสิกรไทยคิด 3,000 บาท รวมภาษีมูลค่าเพิ่ม
- บทความของ ttb แนะนำว่าถ้าราคาประเมินต่ำกว่าราคาขาย ให้เจรจาลดราคากับผู้ขาย หรือเตรียมเงินสดจ่ายส่วนต่าง ถ้าเงินไม่พอ อ่าน เงินดาวน์ไม่พอ 5 ทางเลือกซื้อบ้านได้จริง
- ราคาประเมินหลักประกันของธนาคารเป็นคนละตัวกับราคาประเมินทุนทรัพย์ที่ใช้คิดค่าโอน อ่านใน ราคาประเมินที่ดินภูเก็ต เช็กก่อนซื้อและก่อนขาย
ข้อควรระวัง
- ตกลงราคาสูงโดยไม่รอผลประเมิน
- ใช้ราคาประเมินทุนทรัพย์ของราชการแทนราคาประเมินธนาคาร
- ไม่เผื่อค่าประเมินที่ต้องจ่ายแม้กู้ไม่ผ่าน
ราคาซื้อขายจริง
ฐานตามคำถามคำตอบ ธปท.
ราคาที่ต่ำกว่า
ธนาคารที่เข้มกว่าเลือกใช้ได้
85%
กรุงศรี ห้องชุดมือสอง
เรื่องที่ 2 และ 3 ผู้ขายติดจำนอง และเอกสารสิ่งปลูกสร้าง
บ้านมือสองจำนวนมากยังติดจำนองกับธนาคารของผู้ขาย การโอนชื่ออย่างเดียวไม่ทำให้จำนองหาย ถ้าผู้ซื้อจะรับบ้านปลอดภาระ ต้องไถ่ถอนจำนองในวันเดียวกับโอน ธนาคารของผู้ซื้อจะรับจำนองใหม่ได้เมื่อจำนองเดิมถูกปลด
บ้านมือสองที่ยังติดจำนอง กู้ซื้อได้ไหม?
ได้ โดยทั่วไปผู้ซื้อ ผู้ขาย และธนาคารนัดทำธุรกรรมวันเดียวกันที่สำนักงานที่ดิน เงินกู้ของผู้ซื้อใช้ปิดหนี้เดิม ธนาคารเดิมไถ่ถอนจำนอง แล้วโอนและจดจำนองใหม่ ถ้าราคาขายไม่พอยอดปิด ผู้ขายต้องจ่ายส่วนต่าง
จุดเด่น / สิ่งที่ควรทำ
- ขอให้ผู้ขายแจ้งยอดหนี้ปิดบัญชีจากธนาคารของผู้ขาย และตกลงในสัญญาจะซื้อจะขายว่าเงินกู้ของผู้ซื้อจ่ายปิดหนี้ส่วนไหน ถ้าราคาขายไม่พอยอดปิด ผู้ขายต้องจ่ายส่วนต่างก่อน อ่านใน ขายบ้านภูเก็ตที่ยังผ่อนธนาคารอยู่
- กรุงศรีขอเอกสารหลักประกัน ได้แก่ สำเนาโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดขนาดเท่าตัวจริงทุกหน้า ใบอนุญาตปลูกสร้างหรือหนังสือแสดงกรรมสิทธิ์สิ่งปลูกสร้าง เช่น สัญญาขายที่ดิน ท.ด.13 หรือสัญญาให้ ท.ด.14 สัญญาจะซื้อจะขายและหลักฐานเงินดาวน์ และแผนที่ตั้งหลักประกัน
- ธอส. ขอสำเนาสัญญาจะซื้อจะขายหรือสัญญาวางมัดจำ สำเนาหนังสือสัญญาขายที่ดินฉบับกรมที่ดิน ใบอนุญาตปลูกสร้างหรือต่อเติม แบบแปลน และสำเนาโฉนดทุกหน้า
- บ้านที่ต่อเติมโดยไม่มีใบอนุญาต ให้ถามธนาคารก่อนว่านับส่วนนั้นในการประเมินไหม อ่านเรื่องใบอนุญาตใน ปลูกบ้านต้องขออนุญาตไหม และรายการเช็กโฉนดกับผู้ขายใน ซื้อบ้านมือสองภูเก็ต ต้องเช็กอะไรก่อนโอน
ข้อควรระวัง
- โอนชื่อโดยไม่ปลดจำนองเดิม
- ไม่รู้ยอดปิดหนี้ของผู้ขายก่อนตกลงราคา
- ยื่นกู้โดยไม่มีเอกสารสิ่งปลูกสร้าง
วันเดียวกัน
ไถ่ถอน โอน และจำนองใหม่
ท.ด.13
หลักฐานการซื้อขายที่ธนาคารขอ
ใบอนุญาต
ปลูกสร้างหรือต่อเติม
เรื่องที่ 4 และ 5 สภาพบ้าน ทางเข้า และลำดับการกู้
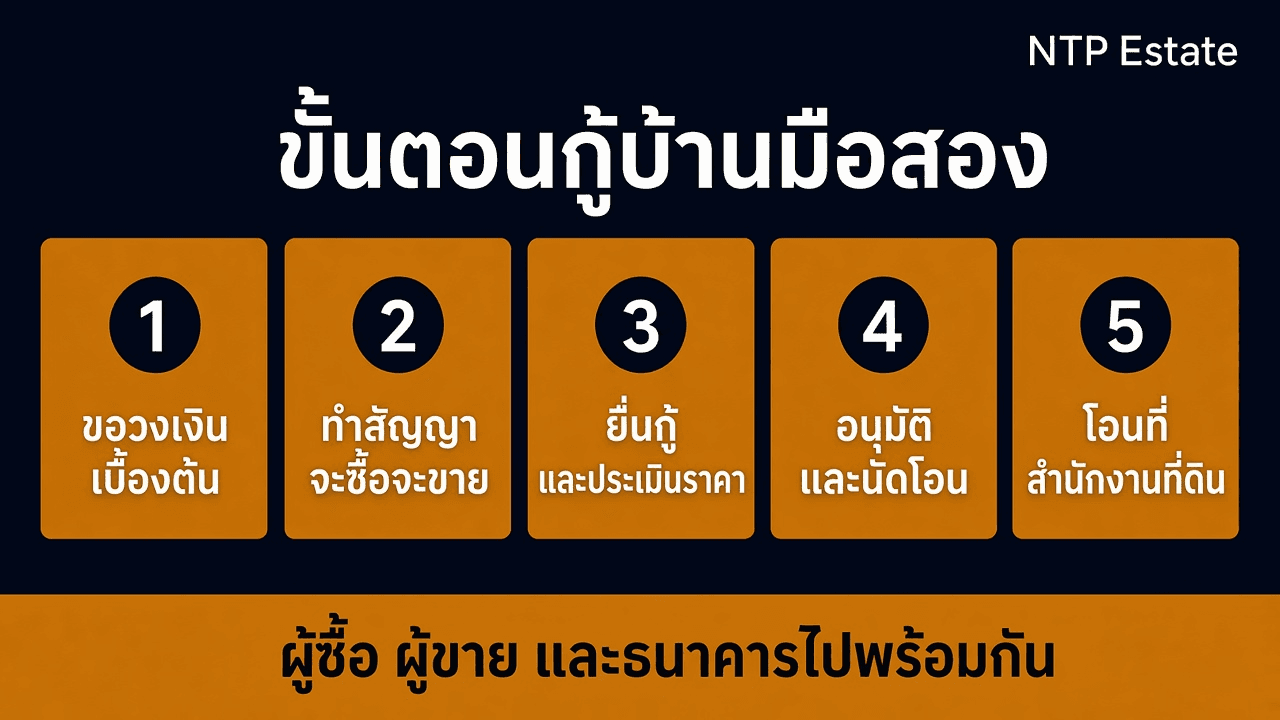
บทความของกรุงศรีวางลำดับกู้บ้านมือสองไว้ 5 ขั้น ขอวงเงินเบื้องต้นก่อนเพื่อรู้กำลังซื้อ ทำสัญญาจะซื้อจะขาย ยื่นกู้จริงให้ธนาคารประเมินราคา รอผลอนุมัติแล้วนัดโอน และวันโอน ผู้ซื้อ ผู้ขาย และเจ้าหน้าที่ธนาคารไปทำธุรกรรมพร้อมกันที่สำนักงานที่ดินที่บ้านตั้งอยู่
กู้บ้านมือสองมีขั้นตอนอย่างไร?
ตามบทความของกรุงศรี ขอวงเงินเบื้องต้น ทำสัญญาจะซื้อจะขาย ยื่นกู้และให้ธนาคารประเมินราคา รออนุมัติแล้วนัดโอน และวันโอน ผู้ซื้อ ผู้ขาย และเจ้าหน้าที่ธนาคารไปสำนักงานที่ดินพร้อมกัน
ขอวงเงินเบื้องต้น
ก่อนวางมัดจำ
ประเมินราคา
หลังยื่นกู้พร้อมสัญญาจะซื้อจะขาย
โอนพร้อมกัน
ผู้ซื้อ ผู้ขาย และธนาคาร
จุดเด่น / สิ่งที่ควรทำ
- สภาพและอายุบ้านมีผลต่อวงเงิน ตรวจรอยร้าว หลังคา น้ำรั่ว และระบบไฟก่อนตกลงราคา ความรับผิดเรื่องชำรุดระหว่างผู้ซื้อกับผู้ขายอ่านใน บ้านมือสองกับบ้านโครงการใหม่ภูเก็ต เลือกแบบไหน
- บ้านที่ไม่มีทางสาธารณะหรือทางเข้าไม่ชัด อาจทำให้ประเมินยากหรือขายต่อยาก อ่าน ซื้อบ้านภูเก็ตที่ไม่มีทางสาธารณะ
- ใส่ข้อสัญญาจะซื้อจะขายว่าถ้ากู้ไม่ผ่านภายในกำหนดจะคืนมัดจำอย่างไร อ่าน วางมัดจำซื้อบ้านภูเก็ต ยกเลิกแล้วได้เงินคืนไหม
- เงินสดวันโอน สิทธิค่าโอนและค่าจดจำนอง 0.01% ใช้กับบ้านมือสองด้วยเมื่อเข้าเงื่อนไข อ่านยอดใน ค่าโอนบ้าน 2569 จ่ายกี่บาท
ข้อควรระวัง
- ทำสัญญาที่ไม่มีข้อกู้ไม่ผ่าน
- ซื้อบ้านที่ทางเข้าออกไม่ชัด
- ไม่ตรวจสภาพบ้านก่อนจ่ายค่าประเมิน
5 ขั้น
ตามลำดับของบทความกรุงศรี
ข้อกู้ไม่ผ่าน
ใส่ไว้ในสัญญาจะซื้อจะขาย
0.01%
ใช้กับบ้านมือสองเมื่อเข้าเงื่อนไข
เทียบวงเงินบ้านมือสองกับบ้านใหม่
ตารางนี้สรุปจากหน้าเว็บกรุงศรีที่ตรวจเมื่อ 8 พฤศจิกายน 2569 และคำถามคำตอบของ ธปท. ธนาคารอื่นกำหนดต่างกัน ก่อนยื่นให้ถามเจ้าหน้าที่สินเชื่อ
บ้านมือสองกู้ได้กี่เปอร์เซ็นต์?
ขึ้นกับธนาคารและผลประเมิน กรุงศรีระบุบ้านมือสองสูงสุด 90% ของราคาประเมิน ห้องชุด 85% เพดาน ธปท. ช่วงถึง 30 มิถุนายน 2570 ไม่เกิน 100% แต่เป็นเพดาน ไม่ใช่สิทธิได้เต็ม
จุดเด่น / สิ่งที่ควรทำ
- ช่วงสัญญา 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 เพดาน ธปท. ไม่เกิน 100% ทุกสัญญา แต่ธนาคารยังกำหนดวงเงินผลิตภัณฑ์เอง อ่าน กู้ซื้อบ้านได้กี่เปอร์เซ็นต์
- กู้ร่วมช่วยเพิ่มรายได้ที่ธนาคารนับ แต่ไม่ได้ทำให้ราคาประเมินสูงขึ้น อ่าน กู้ร่วมซื้อบ้านกับใครได้บ้าง ต้องระวังอะไร
ข้อควรระวัง
- เทียบวงเงินบ้านใหม่กับบ้านมือสองแบบเดียวกัน
- คิดว่ากู้ร่วมทำให้ราคาประเมินสูงขึ้น
- ไม่ถามธนาคารเรื่องเพดานของห้องชุด
90%
กรุงศรี บ้านมือสอง
110%
กรุงศรี บ้านใหม่ในโครงการที่กำหนด
100%
เพดาน ธปท. ถึง 30 มิ.ย. 2570
| หัวข้อ | บ้านมือสอง | บ้านใหม่ |
|---|---|---|
| วงเงินสูงสุด กรุงศรี | 90% ของราคาประเมิน ห้องชุด 85% | 110% ของราคาประเมิน ในโครงการที่ธนาคารกำหนด |
| ฐานมูลค่าหลักประกัน | ราคาซื้อขายจริง หรือราคาที่ต่ำกว่าถ้าธนาคารเข้มกว่า | หลักเดียวกัน |
| ภาระจำนองของผู้ขาย | มักต้องไถ่ถอนวันโอน | ผู้จัดสรรที่ดินต้องโอนปลอดจำนอง ตาม พ.ร.บ.การจัดสรรที่ดิน มาตรา 36 |
| สิ่งที่ธนาคารดูเพิ่ม | สภาพ อายุบ้าน และเอกสารสิ่งปลูกสร้าง | ธนาคารยังประเมินราคาหลักประกันเช่นกัน |
| อ่านต่อ | ซื้อบ้านมือสองภูเก็ต ต้องเช็กอะไรก่อนโอน | บ้านมือสองกับบ้านโครงการใหม่ภูเก็ต เลือกแบบไหน |
แหล่งที่มา
- คำถามคำตอบท้ายประกาศ ธปท. ที่ สนส. 1/2563 มูลค่าหลักประกันและราคาซื้อขายจริง
- ธนาคารกรุงศรีอยุธยา สมัครสินเชื่อบ้าน วงเงินบ้านมือสองและเอกสารหลักประกัน
- ธนาคารกรุงศรีอยุธยา คู่มือกู้ซื้อบ้านมือสอง
- ธนาคารไทยพาณิชย์ เอกสารเปรียบเทียบสินเชื่อบ้าน นิยามมูลค่าหลักประกัน
- ttb กู้ซื้อบ้านมือสองยังไง
- ธนาคารอาคารสงเคราะห์ สินเชื่อเพื่อที่อยู่อาศัย ปี 2569 เอกสารหลักประกัน
- ธนาคารกสิกรไทย สินเชื่อบ้าน ค่าประเมินหลักประกัน
- ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 ผ่อนคลายเพดานสินเชื่อที่อยู่อาศัย
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01กู้บ้านมือสองยากกว่าบ้านใหม่ไหม?
เกณฑ์ผู้กู้เหมือนกัน แต่วงเงินมักน้อยกว่า เพราะธนาคารประเมินราคาและดูสภาพกับอายุบ้าน กรุงศรีให้บ้านมือสองสูงสุด 90% ของราคาประเมิน ผู้ซื้อจึงมักต้องเตรียมเงินส่วนต่างมากกว่า
02ธนาคารใช้ราคาไหนคิดวงเงินบ้านมือสอง?
คำถามคำตอบของ ธปท. ให้ใช้ราคาซื้อขายจริงตามสัญญาของกรมที่ดิน แต่ธนาคารที่มีนโยบายเข้มกว่าเลือกใช้ราคาที่ต่ำกว่าระหว่างราคาประเมินกับราคาซื้อขายได้ แล้วจึงคิดร้อยละตามผลิตภัณฑ์ของธนาคาร
03ค่าประเมินบ้านมือสองเท่าไหร่ ใครจ่าย?
ผู้ขอกู้จ่าย กรุงศรีคิด 3,210 บาทต่อหลักประกัน กสิกรไทยคิด 3,000 บาท รวมภาษีมูลค่าเพิ่ม ธนาคารอื่นกำหนดเอง และบางช่วงมีโปรโมชันยกเว้น
04ซื้อบ้านมือสองที่ผู้ขายยังผ่อนอยู่ ต้องทำอย่างไร?
ขอยอดปิดหนี้ของผู้ขาย ตกลงในสัญญาว่าเงินกู้ของผู้ซื้อใช้ปิดหนี้เดิม แล้วนัดไถ่ถอน โอน และจดจำนองใหม่ในวันเดียวกันที่สำนักงานที่ดิน ถ้าราคาขายไม่พอยอดปิด ผู้ขายต้องจ่ายส่วนต่าง
05ห้องชุดมือสองกู้ได้กี่เปอร์เซ็นต์?
บทความของกรุงศรีระบุสินเชื่อของธนาคารให้ห้องชุดพักอาศัยมือสองสูงสุด 85% ของราคาประเมิน ธนาคารอื่นอาจต่างกัน ให้ถามก่อนวางมัดจำ
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ


Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น