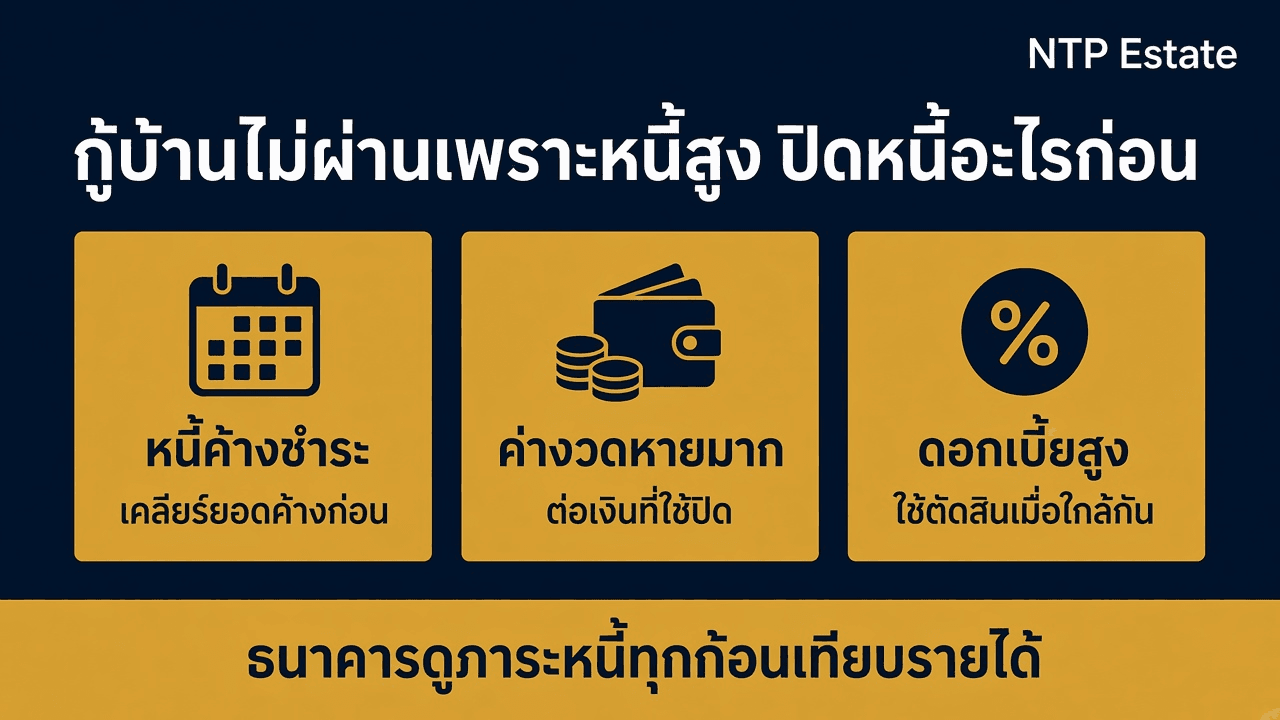
กู้บ้านไม่ผ่านเพราะหนี้สูง ปิดหนี้อะไรก่อน
กู้บ้านไม่ผ่านเพราะภาระหนี้สูงเมื่อเทียบกับรายได้ ให้เคลียร์หนี้ที่ค้างชำระก่อน แล้วปิดก้อนที่ทำให้ค่างวดต่อเดือนหายไปมากที่สุดเมื่อเทียบกับเงินที่ใช้ ถ้าใกล้กันให้เลือกก้อนดอกเบี้ยสูงกว่า ตามเกณฑ์ ธปท. ธนาคารดูหนี้ทุกก้อนเทียบรายได้ทุกแหล่ง
1 ใน 3
ภาระผ่อนรวมที่ไม่ควรเกินของรายได้
8%
ขั้นต่ำบัตรเครดิตของยอดคงค้าง ปี 2569
25%
เพดานดอกเบี้ยสินเชื่อส่วนบุคคลต่อปี
60 ถึง 100%
ส่วนลดดอกเบี้ยเมื่อปิดเช่าซื้อรถก่อนกำหนด
กู้บ้านไม่ผ่านเพราะหนี้สูง ให้เคลียร์หนี้ค้างชำระก่อน แล้วปิดก้อนที่ค่างวดหายมากที่สุดต่อเงินที่ใช้ ถ้าใกล้กันเลือกดอกเบี้ยสูงกว่า
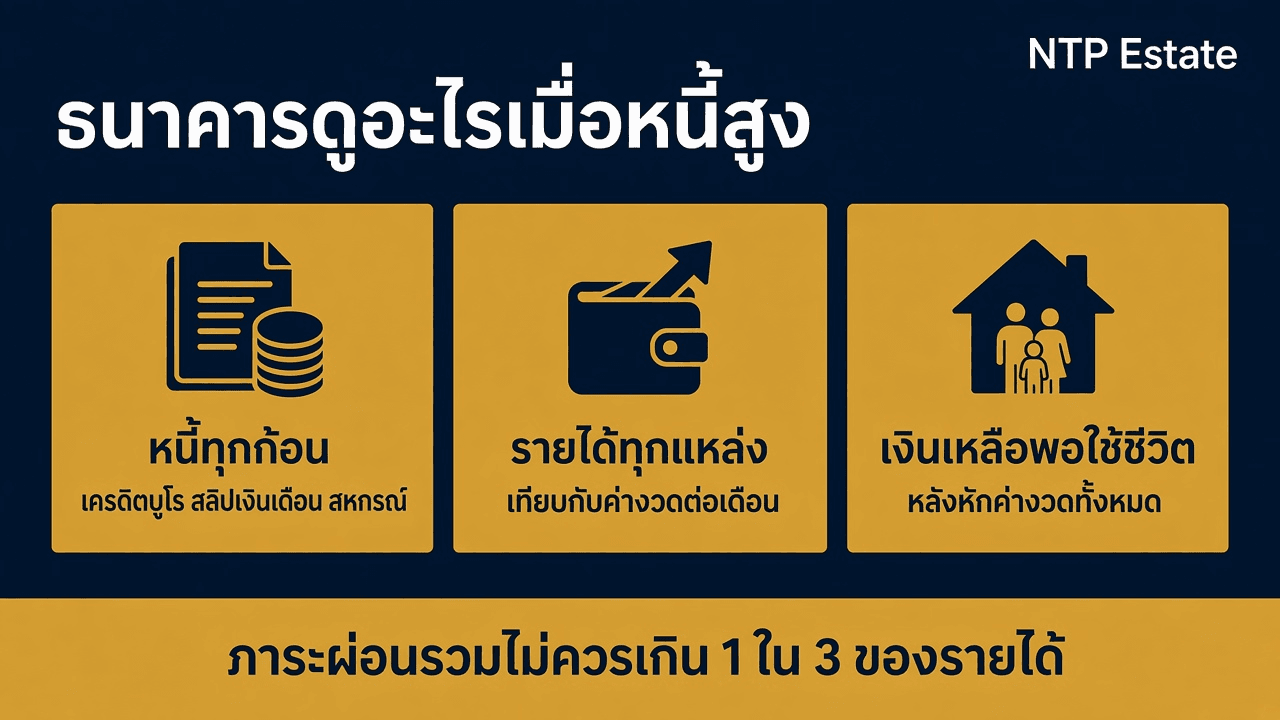
ธนาคารดูอะไร เมื่อบอกว่าภาระหนี้สูง
ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 เรื่องการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม ลงวันที่ 10 กุมภาพันธ์ 2568 ซึ่งยกเลิกประกาศ ที่ สกช. 7/2566 ให้ผู้ให้บริการพิจารณาภาระหนี้ทั้งหมด ทั้งภาระในปัจจุบันและภาระที่กำลังจะเกิดขึ้น เทียบกับรายได้จากทุกแหล่งรวมกัน และต้องดูว่าหลังหักค่างวดทั้งหมดแล้วยังมีเงินเหลือพอดำรงชีพ ผู้ให้บริการใช้อัตราส่วนภาระหนี้ทั้งหมดต่อรายได้ (DSR) เป็นปัจจัยสำคัญหนึ่งได้ ประกาศไม่ได้กำหนดร้อยละตายตัวที่ทุกธนาคารต้องใช้
ภาระหนี้สูง ธนาคารคิดจากอะไร?
คิดจากค่างวดของหนี้ทุกก้อน ทั้งที่มีอยู่และค่างวดบ้านที่กำลังขอ เทียบกับรายได้ทุกแหล่ง ตามประกาศ ธปท. ที่ 3/2568 ธนาคารใช้อัตราส่วนภาระหนี้ต่อรายได้เป็นปัจจัยหนึ่งได้ แต่ละธนาคารกำหนดเพดานและวิธีนับหนี้แต่ละประเภทเอง
หนี้ทุกก้อน
เครดิตบูโร สลิปเงินเดือน สหกรณ์ และหนี้นอกระบบ
รายได้ทุกแหล่ง
เทียบกับค่างวดที่ต้องจ่ายต่อเดือน
เงินเหลือพอใช้ชีวิต
หลังหักค่างวดทั้งหมด รวมค่างวดบ้านที่ขอใหม่
จุดเด่น / สิ่งที่ควรทำ
- ตัวอย่างภาระหนี้ที่ประกาศให้นำมาพิจารณา คือข้อมูลในเครดิตบูโร หนี้กับนายจ้างและสหกรณ์ที่แสดงในสลิปเงินเดือน หนี้สหกรณ์หรือเครดิตยูเนี่ยนที่ไม่แสดงในสลิป หนี้ที่ไม่ปรากฏในเครดิตบูโร และหนี้นอกระบบ เท่าที่ผู้ให้บริการทำได้
- ตัวอย่างข้อความแจ้งเหตุผลในประกาศคือ ไม่ผ่านเงื่อนไขเพราะภาระหนี้อยู่ในระดับสูงเมื่อเทียบกับรายได้ ถ้าอยากรู้เหตุผล ประกาศให้ผู้ให้บริการอธิบายปัจจัยสำคัญได้ผ่านช่องทางที่ใช้ติดต่อลูกค้า ขั้นตอนหลังได้หนังสือปฏิเสธอยู่ใน กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง
- บทความสตางค์ของ ธปท. แนะนำว่าภาระหนี้ที่ต้องผ่อนต่อเดือนทุกประเภทรวมกันไม่ควรเกิน 1 ใน 3 ของรายได้แต่ละเดือน ตัวเลขนี้เป็นคำแนะนำทางการเงิน ไม่ใช่เกณฑ์อนุมัติของธนาคาร
- ถ้าเหตุที่ไม่ผ่านคือประวัติค้างชำระในเครดิตบูโร ไม่ใช่ยอดหนี้ อ่านวิธีตรวจและแก้ใน ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน
ข้อควรระวัง
- คิดว่าหนี้สหกรณ์ที่หักจากสลิปไม่ถูกนับ
- ซื้อรถหรือผ่อนสินค้าใหม่ช่วงก่อนยื่นกู้บ้าน
- ยื่นกู้ใหม่ทันทีโดยไม่ถามเหตุผลที่ไม่ผ่าน
ประกาศ 3/2568
ดูหนี้ทั้งหมดเทียบรายได้
1 ใน 3
คำแนะนำภาระผ่อนรวมของสตางค์
หนี้ที่กำลังจะเกิด
นับรวมด้วย
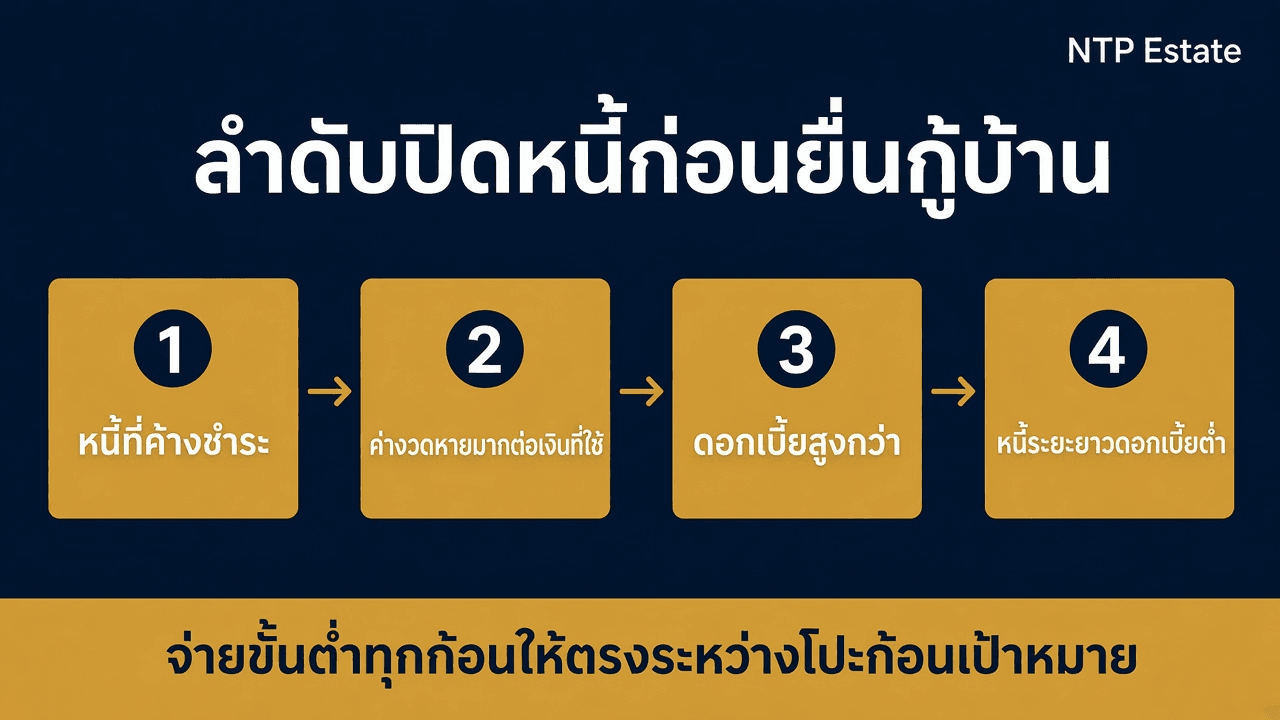
ลำดับปิดหนี้ก่อนยื่นกู้บ้าน
สตางค์ของ ธปท. แนะนำให้เริ่มจากเขียนหนี้ทุกก้อนลงตาราง ทั้งประเภทหนี้ หลักประกัน เจ้าหนี้ ยอดคงเหลือ อัตราดอกเบี้ย และค่างวดต่อเดือน แล้วแยกหนี้ระยะสั้นที่ยอดคงเหลือน้อยหรือดอกเบี้ยสูง ออกจากหนี้ระยะยาวอย่างเช่าซื้อรถและหนี้บ้าน เมื่อเป้าหมายคือให้ธนาคารอนุมัติสินเชื่อบ้าน ลำดับที่ใช้ได้จริงคือ
มีหนี้หลายก้อน ควรปิดก้อนไหนก่อนยื่นกู้บ้าน?
เคลียร์ก้อนที่ค้างชำระก่อน แล้วปิดก้อนที่ค่างวดต่อเดือนหายไปมากที่สุดเมื่อเทียบกับเงินที่ใช้ปิด เพราะธนาคารดูภาระผ่อนต่อเดือนเทียบรายได้ ถ้าสองก้อนลดค่างวดได้ใกล้กัน ให้เลือกก้อนดอกเบี้ยสูงกว่า
หนี้ที่ค้างชำระ
ทำให้กลับมาตรงก่อน รายงานอัปเดตเดือนถัดไป
ค่างวดหายมาก
เทียบกับเงินที่ใช้ปิด
ดอกเบี้ยสูงกว่า
ใช้ตัดสินเมื่อสองก้อนใกล้กัน
จุดเด่น / สิ่งที่ควรทำ
- ลำดับที่ 1 หนี้ที่ค้างชำระ จ่ายยอดที่ค้างให้กลับมาตรงก่อนโปะก้อนอื่น เพราะรายงานเครดิตบูโรแสดงจำนวนวันที่ค้างในแถวของแต่ละเดือน สถาบันการเงินส่งข้อมูลเป็นรายเดือน การจ่ายวันนี้จึงเห็นในรายงานเดือนถัดไป
- ลำดับที่ 2 ก้อนที่ค่างวดต่อเดือนหายไปมากที่สุดเมื่อเทียบกับเงินที่ใช้ปิด เช่น สัญญาเช่าซื้อที่เหลือไม่กี่งวด หรือยอดบัตรเครดิตที่ขั้นต่ำคิดเป็นร้อยละของยอดคงค้าง ปิดแล้วภาระต่อเดือนหายไปทั้งก้อน ภาระต่อรายได้จึงลดลงเร็วที่สุด
- ลำดับที่ 3 ถ้าสองก้อนลดค่างวดได้ใกล้กัน เลือกก้อนดอกเบี้ยสูงกว่า เพื่อลดต้นทุนดอกเบี้ยระยะยาว สัญญาที่คิดดอกเบี้ยแบบคงที่ (flat rate) ให้คูณ 1.8 เพื่อเทียบเป็นอัตราลดต้นลดดอกโดยประมาณ ตามเคล็ดลับของสตางค์
- ลำดับที่ 4 หนี้ระยะยาวดอกเบี้ยต่ำ เช่น หนี้บ้านเดิมหรือเช่าซื้อรถที่เพิ่งเริ่มผ่อน เก็บไว้ท้าย เพราะเงินก้อนเท่ากันลดค่างวดได้น้อย
- ระหว่างโปะก้อนเป้าหมาย จ่ายขั้นต่ำของทุกก้อนให้ตรง ถ้าก้อนหนึ่งเริ่มค้างเพราะเอาเงินไปโปะอีกก้อน ประวัติที่ธนาคารเห็นจะแย่ลง
ข้อควรระวัง
- โปะก้อนใหญ่สุดก่อนโดยไม่ดูค่างวด
- หยุดจ่ายก้อนหนึ่งเพื่อเอาเงินไปปิดอีกก้อน
- เทียบดอกเบี้ย flat rate กับลดต้นลดดอกตรง ๆ
ค้างชำระก่อน
ประวัติสำคัญพอ ๆ กับยอดหนี้
ค่างวดต่อเงิน
ตัวชี้ว่าปิดก้อนไหนคุ้ม
flat rate คูณ 1.8
เทียบดอกเบี้ยคร่าว ๆ
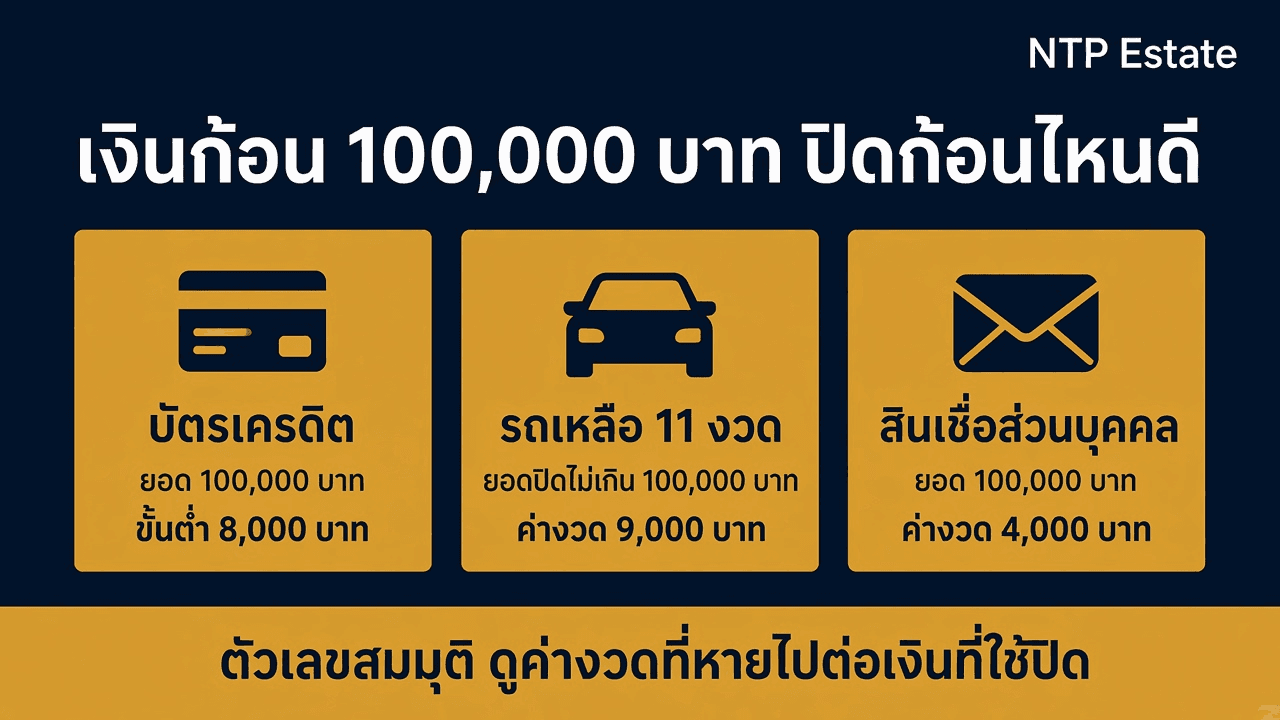
เงินก้อน 100,000 บาท ปิดก้อนไหนลดค่างวดได้มากสุด
ตัวอย่างนี้ใช้ตัวเลขสมมุติ สมมุติมีเงินก้อน 100,000 บาท และมีหนี้สามก้อน คือบัตรเครดิตยอดคงค้าง 100,000 บาท เช่าซื้อรถที่เหลือ 11 งวด งวดละ 9,000 บาท และสินเชื่อส่วนบุคคลยอด 100,000 บาท ค่างวด 4,000 บาท ปิดได้ก้อนเดียว
ปิดบัตรเครดิตหรือปิดรถก่อนดี ถ้าจะกู้บ้าน?
ดูว่าเงินที่ใช้เท่ากัน ก้อนไหนทำให้ค่างวดต่อเดือนหายไปมากกว่า เช่าซื้อรถที่เหลือไม่กี่งวดมักลดภาระได้มากเมื่อเทียบกับยอดปิด ส่วนบัตรเครดิตปี 2569 ขั้นต่ำไม่ต่ำกว่าร้อยละ 8 ของยอดคงค้าง ถามธนาคารที่จะยื่นว่านับภาระบัตรอย่างไรก่อนตัดสินใจ
บัตรเครดิต
ยอด 100,000 บาท ขั้นต่ำอย่างน้อย 8,000 บาท
รถเหลือ 11 งวด
ยอดปิดไม่เกิน 100,000 บาท ค่างวด 9,000 บาท
สินเชื่อส่วนบุคคล
ยอด 100,000 บาท ค่างวด 4,000 บาท
จุดเด่น / สิ่งที่ควรทำ
- บัตรเครดิต หนังสือเวียนของ ธปท. ให้ผู้ออกบัตรลดขั้นต่ำได้ไม่ต่ำกว่าร้อยละ 8 ของยอดคงค้างทั้งสิ้น ตั้งแต่ 1 มกราคม ถึง 31 ธันวาคม 2569 ยอด 100,000 บาทจึงมีขั้นต่ำอย่างน้อย 8,000 บาทต่อเดือน ปิดแล้วยอดนี้หายไป
- เช่าซื้อรถ 11 งวด งวดละ 9,000 บาท รวมค่างวดที่เหลือ 99,000 บาทซึ่งรวมดอกเบี้ยที่ยังไม่ถึงกำหนดอยู่แล้ว เมื่อปิดก่อนกำหนดจะได้ส่วนลดดอกเบี้ยส่วนนั้นตามเงื่อนไขในสัญญา ยอดปิดจริงจึงต่ำกว่านี้ ปิดแล้วค่างวด 9,000 บาทหายไป
- สินเชื่อส่วนบุคคล ใช้เงินเท่ากันแต่ค่างวดหายไป 4,000 บาท แม้เพดานดอกเบี้ยสูงสุดถึงร้อยละ 25 ต่อปี
- ถ้าจะยื่นกู้บ้านเร็ว ๆ นี้ ก้อนรถและบัตรเครดิตลดภาระต่อเดือนได้มากกว่า ถ้ายังไม่ยื่นและอยากลดดอกเบี้ยรวม ให้ดูอัตราจริงในสัญญาของแต่ละก้อนประกอบ
- แต่ละธนาคารนับภาระบัตรเครดิตและวงเงินที่ยังไม่ได้ใช้ด้วยวิธีของตัวเอง ถามเจ้าหน้าที่สินเชื่อก่อนว่าคิดภาระบัตรจากอะไร แล้วค่อยคำนวณค่างวดบ้านที่ยังผ่อนไหวด้วย ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ข้อควรระวัง
- ใช้เงินดาวน์ทั้งหมดไปปิดหนี้จนไม่มีเงินโอน
- ปิดบัตรแล้วรูดใหม่ก่อนธนาคารอนุมัติ
- เชื่อตัวเลขสมมุติแทนยอดปิดจริงจากเจ้าหนี้
8,000 บาท
ขั้นต่ำอย่างน้อยของยอดบัตร 100,000 บาท
9,000 บาท
ค่างวดรถที่หายไปในตัวอย่าง
4,000 บาท
ค่างวดสินเชื่อที่หายไปในตัวอย่าง
เพดานดอกเบี้ยหนี้แต่ละประเภท และทางเลือกถ้าเงินไม่พอปิด
อัตราในตารางคือเพดานสูงสุดตามเกณฑ์ ธปท. ไม่ใช่อัตราที่ทุกสัญญาคิดจริง ให้ดูอัตราในสัญญาหรือใบแจ้งยอดของตัวเอง ถ้าเงินก้อนไม่พอปิด ยังมีเกณฑ์ที่ช่วยลดภาระต่อเดือนได้
เงินไม่พอปิดหนี้ ทำอะไรได้บ้างก่อนยื่นกู้บ้าน?
ขอปิดเช่าซื้อรถก่อนกำหนดถ้าเหลือไม่กี่งวดเพราะได้ส่วนลดดอกเบี้ย ขอเปลี่ยนหนี้บัตรเป็นผ่อนเป็นงวดถ้าจ่ายขั้นต่ำไม่ไหว ถามเรื่องมาตรการแก้หนี้เรื้อรังถ้าเข้าเกณฑ์ หรือลดวงเงินกู้บ้านและหาผู้กู้ร่วม การปรับโครงสร้างหนี้ควรคุยกับเจ้าหนี้ก่อนเป็นหนี้เสีย
จุดเด่น / สิ่งที่ควรทำ
- ปิดเช่าซื้อรถก่อนกำหนด สำหรับบุคคลธรรมดาที่ใช้รถส่วนตัวและทำสัญญาตั้งแต่วันที่ 3 ธันวาคม 2568 ผ่อนมาแล้วไม่เกิน 1 ใน 3 ของงวดได้ส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนดอย่างน้อยร้อยละ 60 เกิน 1 ใน 3 ถึง 2 ใน 3 อย่างน้อยร้อยละ 70 เกิน 2 ใน 3 ได้ทั้งหมด สัญญาก่อนวันนั้นเป็นไปตามข้อตกลงเดิม และตั้งแต่ 1 มิถุนายน 2569 ทุกสัญญาต้องระบุเงื่อนไขการปิดบัญชีก่อนกำหนด
- บัตรเครดิตที่ยังไม่เป็นหนี้เสียแต่จ่ายขั้นต่ำร้อยละ 8 ไม่ไหว ขอเปลี่ยนเป็นสินเชื่อผ่อนเป็นงวดได้ ขั้นต่ำต่องวดไม่ต่ำกว่าร้อยละ 5 ของยอดคงค้าง และผู้ออกบัตรต้องเสนอเงื่อนไขที่เป็นประโยชน์ เช่น ลดดอกเบี้ย คนที่จ่ายได้ตั้งแต่ร้อยละ 8 ได้เครดิตเงินคืนเทียบเท่าลดดอกเบี้ยร้อยละ 0.25 ต่อปีของยอดค้าง คืนทุก 3 เดือน
- บัตรกดเงินสดหรือสินเชื่อส่วนบุคคลแบบจ่ายขั้นต่ำ ที่ไม่ค้างเกิน 90 วัน จ่ายดอกเบี้ยรวมมากกว่าเงินต้นรวมมา 5 ปี และรายได้ต่อเดือนน้อยกว่า 20,000 บาท (เจ้าหนี้เป็นสถาบันการเงินหรือบริษัทในกลุ่ม) หรือน้อยกว่า 10,000 บาท (ผู้ให้บริการอื่น) เจ้าหนี้ต้องเสนอเปลี่ยนเป็นสินเชื่อผ่อนเป็นงวด ดอกเบี้ยไม่เกินร้อยละ 15 ต่อปี ปิดจบภายใน 7 ปี
- หนี้เสียไม่มีหลักประกัน ดูโครงการปิดหนี้ไว ไปต่อได้ และคลินิกแก้หนี้ ซึ่งสรุปไว้ใน ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน
- อีกทางคือลดวงเงินกู้หรือเพิ่มรายได้ที่ธนาคารนับ อ่าน กู้ซื้อบ้านได้กี่เปอร์เซ็นต์ และ กู้ร่วมซื้อบ้านได้ไหม ถ้ารายได้ไม่มีสลิป อ่าน อาชีพอิสระ ไม่มีสลิป กู้บ้านอย่างไรให้ผ่าน
ข้อควรระวัง
- กู้นอกระบบมาปิดหนี้ในระบบ
- ปล่อยให้หนี้ค้างเกิน 90 วันก่อนคุยกับเจ้าหนี้
- ปิดเช่าซื้อโดยไม่ขอดูยอดส่วนลดจากผู้ให้เช่าซื้อ
ร้อยละ 60 ถึง 100
ส่วนลดดอกเบี้ยปิดเช่าซื้อรถ
ร้อยละ 5
ขั้นต่ำเมื่อเปลี่ยนหนี้บัตรเป็นผ่อนเป็นงวด
ร้อยละ 15
เพดานดอกเบี้ยมาตรการแก้หนี้เรื้อรัง
| หัวข้อ | เพดานดอกเบี้ยต่อปีตามเกณฑ์ ธปท. | สิ่งที่ควรดูก่อนปิด |
|---|---|---|
| สินเชื่อส่วนบุคคล บัตรกดเงินสด | ไม่เกินร้อยละ 25 | ค่างวดหรือขั้นต่ำต่อเดือน และอัตราจริงในสัญญา |
| สินเชื่อจำนำทะเบียนรถ | ไม่เกินร้อยละ 24 | ยอดปิดและค่างวดที่หายไป |
| เช่าซื้อรถจักรยานยนต์ | ไม่เกินร้อยละ 23 | จำนวนงวดที่เหลือ และส่วนลดเมื่อปิดก่อนกำหนด |
| บัตรเครดิต | ไม่เกินร้อยละ 16 | ขั้นต่ำไม่ต่ำกว่าร้อยละ 8 ของยอดคงค้างในปี 2569 |
| เช่าซื้อรถยนต์ใช้แล้ว | ไม่เกินร้อยละ 15 | จำนวนงวดที่เหลือ และส่วนลดเมื่อปิดก่อนกำหนด |
| เช่าซื้อรถยนต์ใหม่ | ไม่เกินร้อยละ 10 | ถ้าเพิ่งเริ่มผ่อน เงินก้อนเท่ากันลดค่างวดได้น้อย |
| ผู้ให้กู้ที่ไม่อยู่ใต้การกำกับของ ธปท. | ป.พ.พ. มาตรา 654 ห้ามเกินร้อยละ 15 | ธนาคารนับหนี้นอกระบบได้ถ้ารู้ |
| อ่านต่อ | กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง | ซื้อบ้านภูเก็ตต้องเตรียมเงินเท่าไหร่ |
แหล่งที่มา
- ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม
- ธปท. สตางค์ สินเชื่อเพื่อที่อยู่อาศัย ภาระหนี้ไม่ควรเกิน 1 ใน 3 ของรายได้
- ธปท. สตางค์ สำรวจภาระหนี้และเรียงลำดับหนี้
- ธปท. อัตราดอกเบี้ยสินเชื่อส่วนบุคคล บัตรเครดิต และเช่าซื้อรถ
- ข่าว ธปท. ฉบับที่ 47/2568 ขยายมาตรการช่วยเหลือลูกหนี้บัตรเครดิตถึงสิ้นปี 2569
- ธปท. หนังสือเวียนแนวทางช่วยเหลือลูกหนี้บัตรเครดิต ปี 2569
- ข่าว ธปท. ฉบับที่ 46/2568 หลักเกณฑ์ธุรกิจเช่าซื้อและลีสซิ่งรถ
- ธปท. การกำกับดูแลธุรกิจเช่าซื้อและลีสซิ่งรถยนต์และรถจักรยานยนต์
- ธปท. สรุปหลักเกณฑ์เช่าซื้อลีสซิ่ง ส่วนลดปิดบัญชีก่อนกำหนด
- ธปท. เช็ก 6 คำถาม เพื่อความเข้าใจมาตรการรวมหนี้
- ธปท. โครงการปิดหนี้ไว ไปต่อได้
- บริษัทข้อมูลเครดิตแห่งชาติ ถามมา-ตอบไป
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01กู้บ้านไม่ผ่านเพราะหนี้สูง ควรปิดหนี้อะไรก่อน?
เคลียร์หนี้ที่ค้างชำระก่อน แล้วปิดก้อนที่ค่างวดต่อเดือนหายไปมากที่สุดเมื่อเทียบกับเงินที่ใช้ปิด ถ้าสองก้อนใกล้กันเลือกก้อนดอกเบี้ยสูงกว่า เก็บหนี้ระยะยาวดอกเบี้ยต่ำไว้ท้าย และจ่ายขั้นต่ำทุกก้อนให้ตรงระหว่างนั้น
02ภาระหนี้ไม่ควรเกินกี่เปอร์เซ็นต์ของรายได้ถึงจะกู้บ้านผ่าน?
ไม่มีตัวเลขกลางที่ทุกธนาคารใช้ ประกาศ ธปท. ที่ 3/2568 ให้ธนาคารดูภาระหนี้ทั้งหมดเทียบรายได้และเงินที่เหลือพอใช้ชีวิต แต่ละธนาคารกำหนดเกณฑ์เอง สตางค์ของ ธปท. แนะนำว่าภาระผ่อนรวมไม่ควรเกิน 1 ใน 3 ของรายได้ต่อเดือน
03ปิดหนี้แล้วยื่นกู้บ้านได้เลยไหม?
ยื่นได้ แต่ควรมีหนังสือยืนยันการปิดบัญชีจากเจ้าหนี้ไปด้วย เพราะสถาบันการเงินส่งข้อมูลให้เครดิตบูโรเป็นรายเดือน การปิดบัญชีของเดือนนี้จะเห็นในรายงานเดือนถัดไป และปิดหนี้แล้วก็ไม่ได้รับประกันว่าธนาคารจะอนุมัติ
04ขั้นต่ำบัตรเครดิตปี 2569 กี่เปอร์เซ็นต์?
ธปท. ให้ผู้ออกบัตรลดขั้นต่ำได้ไม่ต่ำกว่าร้อยละ 8 ของยอดคงค้างทั้งสิ้น ตั้งแต่ 1 มกราคม ถึง 31 ธันวาคม 2569 คนที่จ่ายได้ตั้งแต่ร้อยละ 8 ได้เครดิตเงินคืนเทียบเท่าลดดอกเบี้ยร้อยละ 0.25 ต่อปีของยอดค้าง ปีต่อไปให้ดูประกาศใหม่ของ ธปท.
05รวมหนี้บัตรเครดิตเข้ากับสินเชื่อบ้านได้ไหม?
มาตรการรวมหนี้ของ ธปท. ใช้กับคนที่มีสินเชื่อบ้านอยู่แล้ว ให้รวมหนี้บ้านกับหนี้รายย่อยได้โดยผ่อนเพดานเงินกู้ต่อมูลค่าหลักประกัน รอบล่าสุดมีผลตั้งแต่ 2 ตุลาคม 2567 ถึง 31 ธันวาคม 2568 ปัจจุบันขึ้นกับนโยบายของแต่ละธนาคาร คนที่ยังไม่มีสินเชื่อบ้านใช้มาตรการนี้ไม่ได้
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น