ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ไม่มีค่างวดเดียวของทั้งจังหวัด ตัวอย่างวงเงิน 3 ล้านบาท ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 30 ปี อยู่ที่เดือนละ 16,105 บาท เพดานกู้ช่วงนี้ไม่เกินร้อยละ 100 ของมูลค่าหลักประกัน แต่ธนาคารยังดูความสามารถชำระ
16,105 บาท
ตัวอย่าง 3 ล้าน 30 ปี ดอกเบี้ย 5%
19,799 บาท
ตัวอย่างเดียวกัน ผ่อน 20 ปี
100%
เพดาน LTV ถึง 30 มิ.ย. 2570
1 ใน 3
หนี้รวมไม่ควรเกินรายได้
ผ่อนบ้านในภูเก็ตเดือนละเท่าไหร่ ตอบจากราคาประกาศอย่างเดียวไม่ได้ ค่างวดเกิดจากวงเงินที่ผู้ให้กู้อนุมัติ อัตราดอกเบี้ยในสัญญา และจำนวนปีที่ผ่อน
ค่างวดขึ้นกับวงเงิน ดอกเบี้ย และจำนวนปี
บ้านราคาเดียวกันในภูเก็ต ผ่อนได้ไม่เท่ากัน ถ้าวงเงินน้อยกว่าเพราะวางเงินสดมากกว่า หรืองวดสั้นกว่า ค่างวดจะต่างกันทันที อัตราในปีแรกของใบโฆษณาก็ยังไม่ใช่ค่างวดตลอดสัญญา
ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่?
ไม่มีตัวเลขเดียวทั้งจังหวัด ต้องรู้วงเงินกู้ อัตราดอกเบี้ย และจำนวนปี ตัวอย่างวงเงิน 3,000,000 บาท ดอกเบี้ยคงที่ร้อยละ 5 ตลอดสัญญา ผ่อน 30 ปี ค่างวดปัดเป็น 16,105 บาทต่อเดือน ตัวเลขนี้เป็นตัวอย่างคำนวณ ไม่ใช่อัตราที่ธนาคารเสนอในวันนี้
วงเงินกู้
เป็นฐานของค่างวด ไม่ใช่ราคาป้ายหน้าโครงการ
อัตราดอกเบี้ย
ยึดตามสัญญา ผู้ให้กู้หลายแห่งใช้อัตราต่ำช่วงแรก แล้วลอยตัวตาม MRR หรือ MLR
ระยะเวลา
งวดยาวทำให้ค่างวดต่อเดือนลดลง แต่ดอกเบี้ยรวมทั้งสัญญามากขึ้น
เงินสดวันทำสัญญา
ส่วนที่กู้ไม่ถึง กับค่าวันโอนและค่าจดจำนอง ยังต้องมีเงินสดแยกจากค่างวด
จุดเด่น / สิ่งที่ควรทำ
- สูตรค่างวดคงที่ในบทความนี้ใช้อัตราต่อเดือนเท่ากับอัตราร้อยละต่อปีหาร 12 และจำนวนงวดเท่ากับจำนวนปีคูณ 12
- ค่างวดในตารางปัดเป็นบาทใกล้สุด ดอกเบี้ยรวมปัดจากค่างวดก่อนปัด ดังนั้นค่างวดที่ปัดแล้วคูณจำนวนงวดจะไม่ตรงบาทต่อบาท ผู้ให้กู้มักปรับงวดสุดท้าย
- วางมัดจำซื้อบ้านภูเก็ต เป็นเงินตามสัญญาจะซื้อจะขาย ไม่ได้ไปหักค่างวดรายเดือนให้เอง
ข้อควรระวัง
- เอาเรตปีแรกในโฆษณามาคูณเป็นค่างวด 30 ปี
- ใช้ราคาประกาศทั้งหลังเป็นวงเงินกู้ ทั้งที่ยังไม่รู้ผลอนุมัติ
- คิดว่าทุกหลังในภูเก็ตผ่อนเท่ากันถ้าราคาขายเท่ากัน
วงเงิน
ฐานของค่างวด
ดอกเบี้ย
ตามสัญญา ไม่ใช่ป้ายโฆษณา
จำนวนปี
ยิ่งนาน งวดต่อเดือนยิ่งถูก
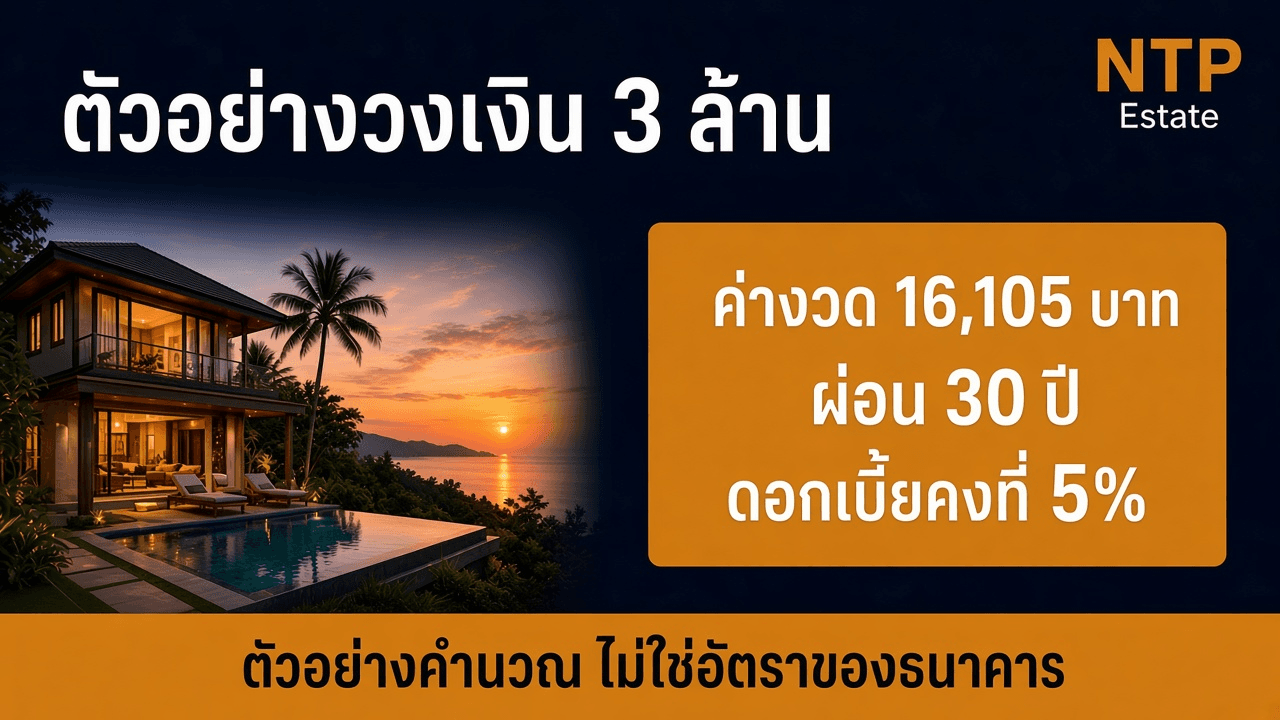
ตัวอย่างวงเงิน 3 ล้านบาท ผ่อนเดือนละเท่าไหร่
หน้าสตางค์ของธนาคารแห่งประเทศไทยใช้บ้านราคา 3 ล้านบาท ผ่อน 30 ปี เป็นตัวอย่างเดียวกัน ดอกเบี้ยร้อยละ 5.5 เสียดอกเบี้ยประมาณ 3.13 ล้านบาท ถ้าดอกเบี้ยร้อยละ 5 เสียประมาณ 2.78 ล้านบาท และสรุปว่าต่างกันประมาณ 350,000 บาท ตารางด้านล่างใช้สูตรค่างวดคงที่แล้วปัดเป็นบาท จึงได้ส่วนต่าง 334,447 บาท คำว่าประมาณของธปท. มาจากการปัดเป็นหลักแสน
กู้ 3 ล้านบาท ผ่อน 30 ปี เดือนละเท่าไหร่?
ถ้าดอกเบี้ยคงที่ร้อยละ 5 ตลอด 30 ปี ค่างวดปัดเป็น 16,105 บาท ดอกเบี้ยรวม 2,797,674 บาท ถ้าดอกเบี้ยคงที่ร้อยละ 5.5 ค่างวดปัดเป็น 17,034 บาท ดอกเบี้ยรวม 3,132,121 บาท ทั้งสองแถวเป็นตัวอย่างคำนวณ ไม่ใช่เรตที่ธนาคารอนุมัติให้บ้านหลังใดหลังหนึ่งในภูเก็ต
16,105 บาท
วงเงิน 3,000,000 บาท ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 360 งวด
17,034 บาท
วงเงินเดียวกัน ดอกเบี้ยคงที่ร้อยละ 5.5 ผ่อน 360 งวด
ต่างกัน 334,447 บาท
ดอกเบี้ยรวมของสองอัตรานี้ตลอด 30 ปี ตามสูตรก่อนปัดค่างวด
ไม่ใช่เรตตลาด
ร้อยละ 5 และ 5.5 ใช้เพื่อเทียบกับตัวอย่างของธปท. เท่านั้น
จุดเด่น / สิ่งที่ควรทำ
- ดอกเบี้ยรวมร้อยละ 5 ตลอด 30 ปี คือ 2,797,674 บาท ยอดจ่ายรวม 5,797,674 บาท
- ดอกเบี้ยรวมร้อยละ 5.5 ตลอด 30 ปี คือ 3,132,121 บาท ยอดจ่ายรวม 6,132,121 บาท
- ซื้อบ้านมือสองภูเก็ต ต้องแยกราคาที่ผู้ขายขอ กับราคาที่ผู้ให้กู้ประเมินเป็นหลักประกัน วงเงินอิงมูลค่าหลักประกัน ไม่ได้อิงราคาป้าย
ข้อควรระวัง
- เอาส่วนต่างประมาณ 350,000 บาทของธปท. ไปบวกเป็นค่าธรรมเนียม
- ถือว่าร้อยละ 5 คือดอกเบี้ยบ้านในภูเก็ตตอนนี้
- ลืมว่าเรตต่ำสามปีแรกไม่ได้ดำเนินต่อถึงงวดที่ 360
16,105
ตัวอย่าง 30 ปี ที่ 5%
17,034
ตัวอย่าง 30 ปี ที่ 5.5%
334,447
ส่วนต่างดอกเบี้ยรวมตามสูตร
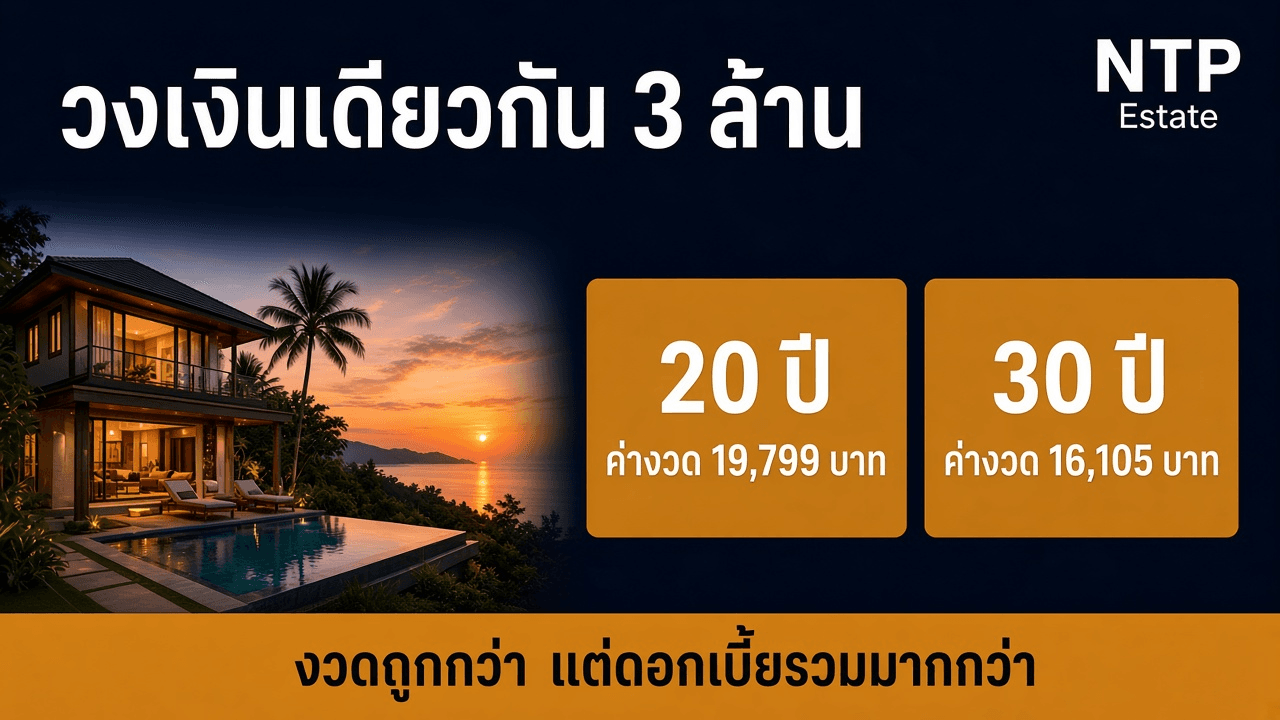
ผ่อน 20 ปีกับ 30 ปี งวดถูกกว่าแต่ดอกเบี้ยรวมมากกว่า
วงเงิน 3,000,000 บาทเท่ากัน ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 20 ปี ค่างวดปัดเป็น 19,799 บาท ผ่อน 30 ปี ค่างวดปัดเป็น 16,105 บาท งวดต่อเดือนถูกลง 3,694 บาท แต่ดอกเบี้ยรวมเพิ่มขึ้นจาก 1,751,681 บาท เป็น 2,797,674 บาท ส่วนต่างดอกเบี้ยรวมคือ 1,045,993 บาท คอลัมน์ร้อยละ 5.5 เป็นตัวอย่างชุดเดียวกับหน้าที่ธปท. ใช้เทียบผลของอัตรา
ยืดเวลาผ่อนแล้วจ่ายรวมถูกกว่าไหม?
ค่างวดต่อเดือนถูกกว่า แต่ดอกเบี้ยรวมมากกว่า ตัวอย่างวงเงิน 3,000,000 บาท ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 30 ปี จ่ายดอกเบี้ยรวม 2,797,674 บาท ผ่อน 20 ปี จ่ายดอกเบี้ยรวม 1,751,681 บาท ระยะเวลาที่ไหวคือระยะที่ค่างวดยังอยู่ในรายได้ ไม่ใช่ระยะที่ใบเสนอให้ยาวที่สุด
20 ปี
ค่างวด 19,799 บาท ดอกเบี้ยรวม 1,751,681 บาท
30 ปี
ค่างวด 16,105 บาท ดอกเบี้ยรวม 2,797,674 บาท
งวดถูกลง 3,694 บาท
ส่วนต่างค่างวดของสองระยะนี้ ที่ดอกเบี้ยคงที่ร้อยละ 5
ดอกเบี้ยรวมเพิ่ม
ยืดจาก 20 ปีเป็น 30 ปี ดอกเบี้ยรวมเพิ่ม 1,045,993 บาท
จุดเด่น / สิ่งที่ควรทำ
- ประกาศธปท. ที่ 30/2569 ไม่ได้กำหนดเพดานจำนวนปีของสัญญา จำนวนปีอยู่ในข้อเสนอของผู้ให้กู้แต่ละแห่ง
- อัตราลอยตัวแบบ MRR หรือ MLR ทำให้ค่างวดเปลี่ยนได้ ผู้ให้กู้กำหนดได้ทั้งสูงกว่าและต่ำกว่าอัตราอ้างอิง
- ช่วงปีแรกที่ดอกเบี้ยต่ำ เป็นเหตุให้เทียบรีไฟแนนซ์เมื่อหมดช่วงนั้น และต้องหักค่าธรรมเนียมไถ่ถอนก่อนครบกำหนดถ้าสัญญามีเรียกเก็บ
ข้อควรระวัง
- เลือก 30 ปีเพราะค่างวดถูก โดยไม่ดูดอกเบี้ยรวม
- คิดว่ากฎหมายกำหนดให้ผ่อนได้ไม่เกินจำนวนปีหนึ่งเดียว
- ถือว่าค่างวดในปีแรกจะเท่ากันทุกเดือนจนครบสัญญา
19,799
ตัวอย่าง 20 ปี ที่ 5%
16,105
ตัวอย่าง 30 ปี ที่ 5%
ดอกเบี้ยรวม
งวดยาวจ่ายดอกเบี้ยมากกว่า
| หัวข้อ | 20 ปี ดอกเบี้ย 5% | 30 ปี ดอกเบี้ย 5% | 30 ปี ดอกเบี้ย 5.5% |
|---|---|---|---|
| ค่างวดต่อเดือน | 19,799 บาท | 16,105 บาท | 17,034 บาท |
| ดอกเบี้ยรวม | 1,751,681 บาท | 2,797,674 บาท | 3,132,121 บาท |
| จ่ายรวม | 4,751,681 บาท | 5,797,674 บาท | 6,132,121 บาท |
| รายได้ถ้าหนี้ก้อนเดียว | 59,397 บาท | 48,315 บาท | 51,102 บาท |
เพดานกู้ได้ไม่เกินร้อยละ 100 แต่ไม่ได้เต็มทุกคน
ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 ลงวันที่ 26 มิถุนายน 2569 ใช้กับสัญญาที่ทำตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 เพดานอัตราส่วนเงินให้สินเชื่อต่อมูลค่าหลักประกันในตารางของประกาศคือไม่เกินร้อยละ 100 ทั้งสัญญากู้หลังที่ 1 สัญญาหลังที่ 2 และตั้งแต่สัญญาหลังที่ 3 ไม่ว่ามูลค่าหลักประกันจะต่ำกว่า 10 ล้านบาทหรือตั้งแต่ 10 ล้านบาทขึ้นไป รวมกรณีปลูกที่อยู่อาศัยบนที่ดินกรรมสิทธิ์ของลูกหนี้ที่ปลอดภาระหนี้
กู้ซื้อบ้านในภูเก็ตได้เต็มราคาไหม?
เพดานช่วงวันที่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 คือไม่เกินร้อยละ 100 ของมูลค่าหลักประกัน ไม่ใช่ร้อยละ 100 ของราคาประกาศ และไม่ใช่สิทธิได้รับอนุมัติเต็มทุกคน ผู้ให้กู้ยังดูความสามารถชำระหนี้กับราคาหลักประกัน คำขอที่ยื่นก่อนวันที่ 30 มิถุนายน 2570 แต่ทำสัญญาไม่ทันก่อนสิ้นสุดระยะเวลานี้ ไม่ได้สิทธิผ่อนคลายตามประกาศนี้
ร้อยละ 100
เป็นเพดานของมูลค่าหลักประกัน ตามข้อ 5.2.1 ในประกาศ ที่ 30/2569
ถึง 30 มิ.ย. 2570
ใช้กับสัญญาที่ทำในช่วง 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570
อีกไม่เกินร้อยละ 10
สินเชื่อที่เกี่ยวเนื่องกับสัญญากู้หลังที่ 1 หลักประกันต่ำกว่า 10 ล้านบาท และไม่นับในเพดานร้อยละ 100
สัญญานอกช่วง
ยังใช้ประกาศ สนส. 1/2563 หรือ สกส2. 1/2563 แล้วแต่ประเภทสถาบัน
จุดเด่น / สิ่งที่ควรทำ
- ข่าว ธปท. ฉบับที่ 19/2569 ระบุว่าการผ่อนคลายนี้ใช้ทั้งที่อยู่อาศัยมือหนึ่งและมือสอง รวมสินเชื่อที่เกี่ยวเนื่อง เช่น สินเชื่อเพิ่มวงเงินและสินเชื่อรีไฟแนนซ์ ที่ทำสัญญาภายในช่วงเวลา
- หนังสือนำส่งประกาศย้ำให้สถาบันการเงินไม่กระตุ้นให้ครัวเรือนก่อหนี้เกินตัว เพดานร้อยละ 100 จึงไม่ใช่ยอดที่ต้องอนุมัติ
- คนต่างด้าวที่ต้องการถือที่ดินในภูเก็ตเป็นคนละเรื่องกับเพดานกู้ ดูคนต่างชาติซื้อวิลลาภูเก็ต ส่วนผู้ที่ปลูกบนที่ดินของผู้อื่นดูปลูกบ้านบนที่ดินคนอื่น
ข้อควรระวัง
- ถือว่าร้อยละ 100 คือกู้ได้เต็มราคาประกาศทุกหลัง
- ยื่นคำขอก่อนวันที่ 30 มิถุนายน 2570 แล้วคิดว่าทำสัญญาทีหลังยังได้เพดานนี้
- ใช้เพดานกู้ไปสรุปว่าคนต่างด้าวถือโฉนดที่ดินได้
100%
เพดานของมูลค่าหลักประกัน
30 มิ.ย. 2570
วันสุดท้ายของสัญญาในช่วงนี้
ไม่เต็มทุกคน
ยังดูความสามารถชำระ
หนี้ทุกก้อนไม่ควรเกิน 1 ใน 3 ของรายได้
หน้าสตางค์เรื่องสินเชื่อเพื่อที่อยู่อาศัยบอกให้ดูเงินที่เหลือหลังหักค่าใช้จ่ายจำเป็นและหนี้อื่น และให้ภาระที่ต้องผ่อนทุกประเภทรวมกันไม่เกิน 1 ใน 3 ของรายได้แต่ละเดือน นี่เป็นคำแนะนำ ไม่ใช่เพดานอนุมัติที่ทุกผู้ให้กู้ใช้ตัวเลขเดียวกัน ถ้ามีหนี้รถหรือบัตรอยู่แล้ว ส่วนที่เหลือให้ค่างวดบ้านจะน้อยกว่า 1 ใน 3
ต้องมีรายได้เดือนละเท่าไหร่ถึงผ่อนไหว?
ถ้าใช้คำแนะนำ 1 ใน 3 และค่างวดนี้เป็นหนี้ก้อนเดียว รายได้ควรอย่างน้อย 3 เท่าของค่างวด ตัวอย่างค่างวด 16,105 บาท ต้องมีรายได้เดือนละ 48,315 บาท ตัวอย่างค่างวด 19,799 บาท ต้องมีรายได้เดือนละ 59,397 บาท ถ้ามีหนี้อื่น ให้นำค่างวดทุกก้อนมารวมก่อนเทียบกับรายได้
48,315 บาท
3 เท่าของค่างวด 16,105 บาท เมื่อไม่มีหนี้อื่น
59,397 บาท
3 เท่าของค่างวด 19,799 บาท เมื่อไม่มีหนี้อื่น
51,102 บาท
3 เท่าของค่างวด 17,034 บาท ในตัวอย่างดอกเบี้ยร้อยละ 5.5
รวมทุกก้อน
หนี้รถ บัตร และค่างวดบ้าน นับรวมกันก่อนเทียบ 1 ใน 3
จุดเด่น / สิ่งที่ควรทำ
- ตัวเลขรายได้ด้านบนคูณจากค่างวดที่ปัดเป็นบาทแล้ว ไม่ใช่เกณฑ์ขั้นต่ำของธนาคารใดธนาคารหนึ่ง
- เงินดาวน์ยังต้องมี ถ้าผู้ให้กู้อนุมัติต่ำกว่ามูลค่าหลักประกัน และต้องมีเงินสดสำหรับค่าวันโอนกับค่าจดจำนอง
- คำแนะนำ 1 ใน 3 ใช้กับหนี้ที่ต้องผ่อนทุกก้อนรวมกัน ไม่ได้แยกค่างวดบ้านออกไปคิดคนละเพดาน
ข้อควรระวัง
- ใช้ 1 ใน 3 กับค่างวดบ้านอย่างเดียว ทั้งที่ยังผ่อนรถอยู่
- ถือว่าทุกธนาคารต้องอนุมัติเมื่อรายได้ถึง 3 เท่าของค่างวด
- ไม่เผื่อค่ากินอยู่หลังหักค่างวด
1 ใน 3
หนี้รวมต่อรายได้
ทุกก้อน
ไม่ใช่แค่ค่างวดบ้าน
คำแนะนำ
ไม่ใช่เพดานกฎหมายเดียว
ค่างวดไม่รวมค่าวันโอน ภาษีรายปี และเบี้ยประกัน
ค่างวดรายเดือนเป็นเงินต้นกับดอกเบี้ยของสัญญาเงินกู้ วันโอนที่สำนักงานที่ดินยังมีค่าธรรมเนียมและภาษีอีกชุด และหลังมีชื่อในโฉนดแล้วบ้านยังมีภาษีรายปี ประกันอัคคีภัยของหลักประกันเป็นคนละก้อนกับประกันชีวิตคุ้มครองวงเงินกู้
ค่างวดบ้านรวมค่าโอนและภาษีที่ดินหรือยัง?
ยังไม่รวม ค่าธรรมเนียมวันโอนและค่าจดจำนองจ่ายที่สำนักงานที่ดิน ภาษีที่ดินและสิ่งปลูกสร้างเป็นภาษีรายปีหลังเป็นเจ้าของ ประกันอัคคีภัยของหลักประกันต้องทำเมื่อกู้บ้าน แต่ผู้กู้เลือกบริษัทประกันได้ ประกันชีวิตคุ้มครองวงเงินกู้เป็นความสมัครใจ และต้องไม่ถูกใช้เป็นเงื่อนไขอนุมัติ
ค่าจดจำนอง
ปกติร้อยละ 1 ของวงเงินกู้ อาจเหลือร้อยละ 0.01 เมื่อเข้าเงื่อนไขค่าโอนและจดจำนองในวันโอน
ค่าประเมินหลักประกัน
หน้าสตางค์ระบุว่าอาจมีค่าสำรวจและประเมินราคา ผู้ให้กู้แต่ละแห่งเรียกไม่เหมือนกัน
ประกันอัคคีภัย
ต้องทำเมื่อกู้บ้าน ผู้รับประโยชน์เป็นผู้ให้กู้ แต่ผู้กู้เลือกบริษัทได้
MRTA
ทำได้ตามสมัครใจ อาจได้ดอกเบี้ยพิเศษ แต่ห้ามเป็นเงื่อนไขไม่อนุมัติ
จุดเด่น / สิ่งที่ควรทำ
- ค่าโอนบ้านภูเก็ต เป็นค่าวันจดทะเบียน ไม่ได้อยู่ในค่างวด ช่วง 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ค่าจดจำนองอาจลดจากร้อยละ 1 เหลือร้อยละ 0.01 เมื่อเข้าเงื่อนไขของบทความนั้น
- หลังโอนแล้ว ภาษีที่ดินและสิ่งปลูกสร้าง ยังคิดรายปีตามการใช้ประโยชน์ ไม่ได้หายไปเพราะผ่อนอยู่
- ถ้าถูกบอกว่าไม่ทำประกันชีวิตคุ้มครองวงเงินกู้แล้วจะไม่อนุมัติ หรือบังคับบริษัทใดบริษัทหนึ่ง ธปท. ให้ร้องเรียนคอลเซ็นเตอร์ของธนาคารนั้นก่อน แล้วร้องเรียนธปท. หรือปรึกษาสาย 1213
ข้อควรระวัง
- เอาค่างวดไปเป็นงบทั้งเดือน โดยไม่เหลือค่าโอนและค่าจดจำนอง
- คิดว่าประกันชีวิตคุ้มครองวงเงินกู้เป็นเงื่อนไขที่กฎหมายบังคับให้ทำ
- เข้าใจว่าผ่อนกับธนาคารแล้วไม่ต้องเสียภาษีที่ดินรายปี
คนละก้อน
ค่างวดกับค่าวันโอน
อัคคีภัย
ต้องทำ แต่เลือกบริษัทได้
MRTA
สมัครใจ ไม่ใช่เงื่อนไขอนุมัติ
แหล่งที่มา
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ผ่อนบ้านภูเก็ตมีเรตเดือนละเท่าไหร่ที่ใช้ได้ทุกหลัง?
ไม่มี วงเงิน ดอกเบี้ย และจำนวนปีต่างกัน ค่างวดก็ต่างกัน ตัวอย่างในบทความใช้วงเงิน 3,000,000 บาท ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 30 ปี แล้วปัดค่างวดเป็น 16,105 บาท เพื่อให้เทียบได้ ไม่ใช่เรตที่ธนาคารเสนอสำหรับบ้านในภูเก็ตวันนี้
02กู้ได้ร้อยละ 100 ของราคาบ้านหรือไม่?
ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 กำหนดเพดานไม่เกินร้อยละ 100 ของมูลค่าหลักประกัน สำหรับสัญญาที่ทำตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 เพดานไม่ใช่สิทธิได้รับอนุมัติเต็มราคาประกาศ ผู้ให้กู้ยังพิจารณาความสามารถชำระหนี้
03ผ่อน 30 ปีถูกกว่าผ่อน 20 ปีไหม?
ค่างวดต่อเดือนถูกกว่า แต่ดอกเบี้ยรวมมากกว่า ตัวอย่างวงเงิน 3,000,000 บาท ดอกเบี้ยคงที่ร้อยละ 5 ผ่อน 30 ปี ค่างวด 16,105 บาท ดอกเบี้ยรวม 2,797,674 บาท ผ่อน 20 ปี ค่างวด 19,799 บาท ดอกเบี้ยรวม 1,751,681 บาท
04รายได้เท่าไหร่ธนาคารต้องอนุมัติ?
ไม่มีตัวเลขเดียวที่บังคับทุกแห่ง ธนาคารแห่งประเทศไทยแนะนำให้หนี้ที่ต้องผ่อนทุกก้อนรวมกันไม่เกิน 1 ใน 3 ของรายได้ต่อเดือน ถ้าค่างวด 16,105 บาทเป็นหนี้ก้อนเดียว รายได้ตามคำแนะนำนี้คือ 48,315 บาท ผู้ให้กู้ยังดูอาชีพ หนี้อื่น และหลักประกันประกอบ
05ค่างวดรวมค่าโอน ค่าจดจำนอง และภาษีที่ดินแล้วหรือยัง?
ยังไม่รวม ค่าโอนและค่าจดจำนองจ่ายวันจดทะเบียนที่สำนักงานที่ดิน ภาษีที่ดินและสิ่งปลูกสร้างคิดรายปีหลังเป็นเจ้าของ ประกันอัคคีภัยของหลักประกันก็แยกจากค่างวด
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น