ภาษีที่ดินและสิ่งปลูกสร้างภูเก็ต 2569 จ่ายเท่าไหร่
บ้านหลังแรกของบุคคลธรรมดาที่ยกเว้นได้ 50 ล้านบาทแรก ห้องชุดยกเว้น 10 ล้านบาทแรก บ้านหลังอื่นและที่ดินว่างคิดจากราคาประเมินแบบขั้นบันได
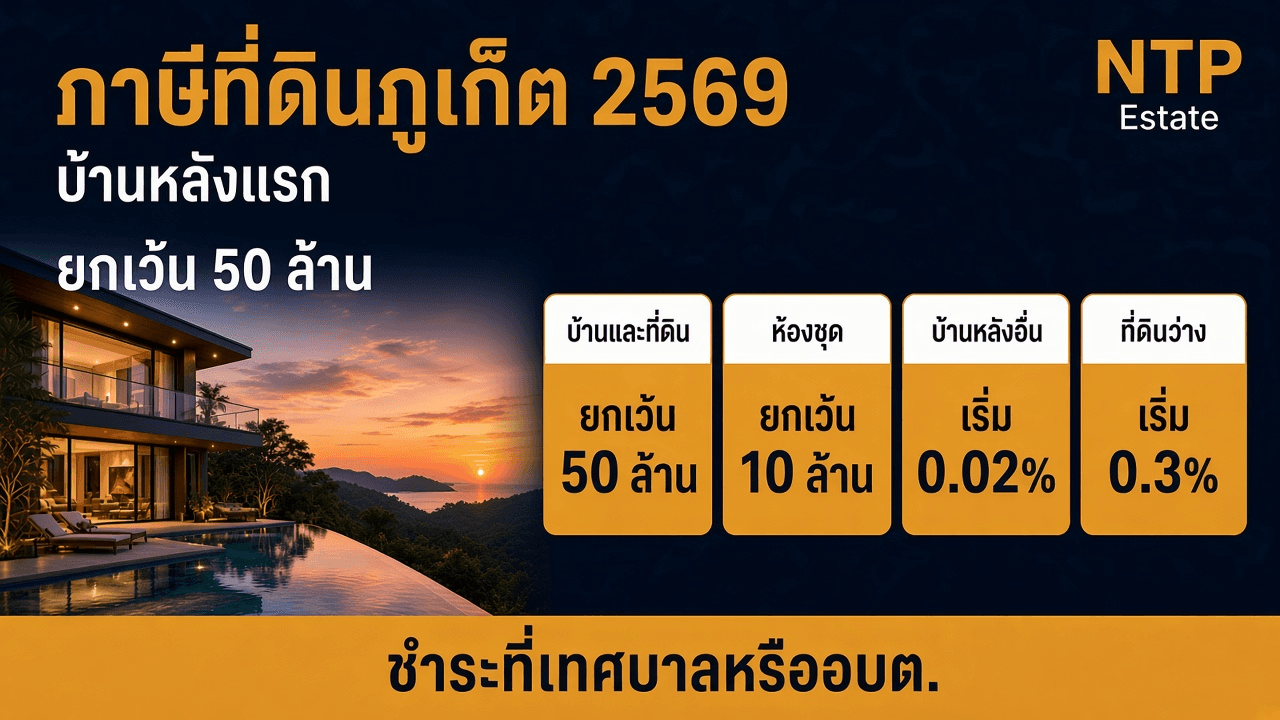
50 ล้าน
ยกเว้นบ้านพร้อมที่ดิน
10 ล้าน
ยกเว้นห้องชุด
0.02%
ช่วงแรกของบ้านหลังอื่น
0.3%
ช่วงแรกของที่ดินว่าง
ภาษีที่ดินและสิ่งปลูกสร้างเป็นภาษีรายปีของท้องถิ่น คิดจากราคาประเมินทุนทรัพย์ของที่ดิน สิ่งปลูกสร้าง หรือห้องชุด ไม่ใช่ราคาที่ซื้อขายกันในภูเก็ต ผู้มีหน้าที่เสียคือเจ้าของหรือผู้ครอบครองในวันที่ 1 มกราคมของปีภาษี
บ้านหลังแรกในภูเก็ตยกเว้นเท่าไหร่
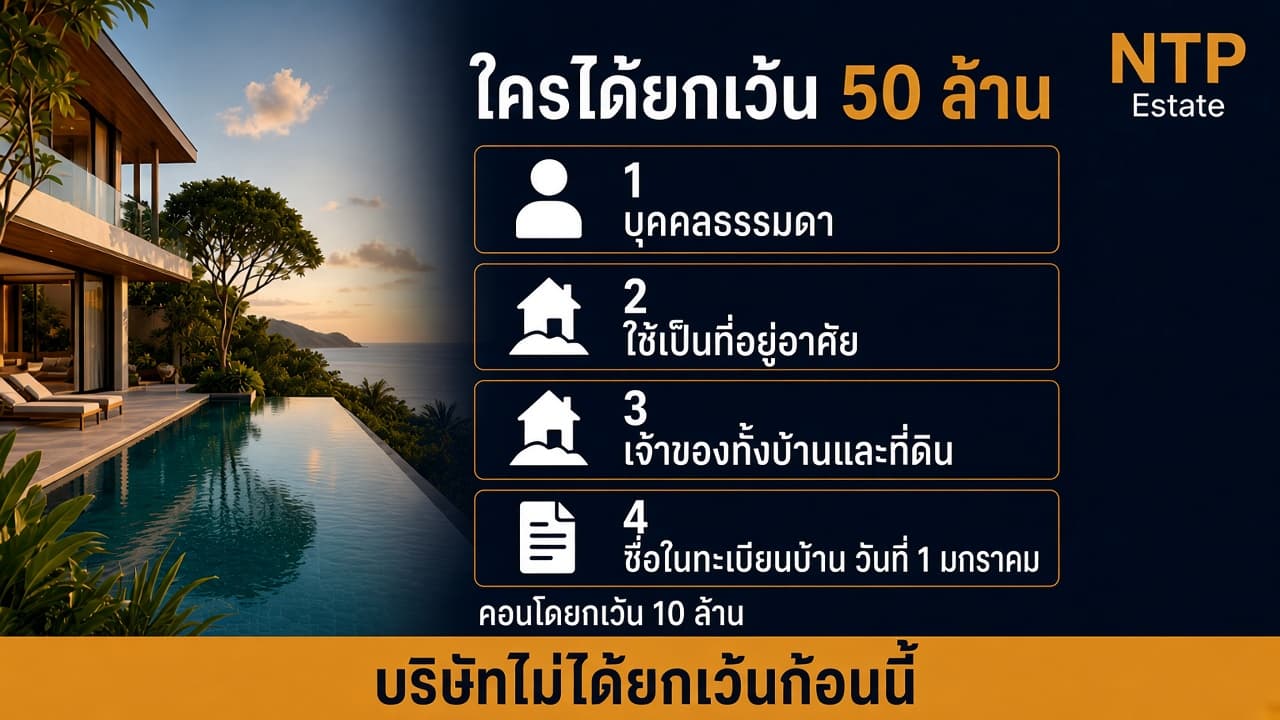
พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 มาตรา 41 ให้บุคคลธรรมดายกเว้นมูลค่าฐานภาษีได้ก้อนหนึ่ง เฉพาะที่อยู่อาศัยที่มีชื่อในทะเบียนบ้านในวันที่ 1 มกราคมของปีนั้น บริษัทไม่ได้ใช้มาตรานี้
ภาษีที่ดินภูเก็ต 2569 บ้านหลังแรกต้องจ่ายไหม?
บุคคลธรรมดาที่เป็นเจ้าของทั้งที่ดินและบ้าน ใช้เป็นที่อยู่อาศัย และมีชื่อในทะเบียนบ้านวันที่ 1 มกราคม ยกเว้นราคาประเมิน 50 ล้านบาทแรก ถ้าเป็นเจ้าของเฉพาะสิ่งปลูกสร้าง เช่น ห้องชุด ใช้เป็นที่อยู่อาศัย และมีชื่อในทะเบียนบ้านวันเดียวกัน ยกเว้น 10 ล้านบาทแรก ส่วนที่เกินคิดตามพระราชกฤษฎีกา พ.ศ. 2564
50 ล้าน
เจ้าของทั้งที่ดินและบ้าน และมีชื่อในทะเบียนบ้านวันที่ 1 มกราคม
10 ล้าน
เจ้าของเฉพาะสิ่งปลูกสร้างหรือห้องชุด และมีชื่อในทะเบียนบ้านวันเดียวกัน
บุคคลธรรมดา
บริษัทที่ถือวิลล่าหรือที่ดินไม่ได้ใช้ยกเว้น 50 ล้านและ 10 ล้าน
ราคาประเมิน
ใช้ราคาประเมินทุนทรัพย์ของกรมธนารักษ์ ไม่ใช้ราคาซื้อขาย
จุดเด่น / สิ่งที่ควรทำ
- ชื่อในโฉนดกับชื่อในทะเบียนบ้านเป็นคนละรายการ
- ที่ยกเว้นคือที่ดินและบ้านที่ใช้เป็นที่อยู่อาศัย และมีชื่อในทะเบียนบ้านวันที่ 1 มกราคม
- ห้องชุดใช้ราคาประเมินห้องชุด ไม่รวมทรัพย์ส่วนกลางที่กฎหมายยกเว้น
ข้อควรระวัง
- เอาวิลล่าหลังพักตากอากาศที่ไม่มีชื่อในทะเบียนบ้านไปใช้ยกเว้น 50 ล้าน
- คิดภาษีจากราคาประกาศขาย
- เข้าใจว่าบริษัทไทยได้ยกเว้นเท่าบุคคลธรรมดา
50 ล้าน
บ้านพร้อมที่ดิน
10 ล้าน
ห้องชุดหรือตัวบ้าน
1 มกราคม
วันดูชื่อในทะเบียนบ้าน
อัตราคิดทีละช่วง ไม่ได้คูณทั้งก้อน
พระราชกฤษฎีกากำหนดอัตราภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2564 ใช้ตั้งแต่ปีภาษี 2565 และเขียนว่าในส่วนที่เกิน จึงคิดทีละช่วงของราคาประเมิน เพดานในมาตรา 37 คือที่อยู่อาศัยไม่เกิน 0.3% และที่ใช้ประโยชน์อย่างอื่นหรือทิ้งว่างไม่เกิน 1.2% ก่อนบวกอัตราว่างเปล่าตามมาตรา 43 ถ้าเทศบาลหรืออบต.ตราข้อบัญญัติท้องถิ่นเก็บสูงกว่าพระราชกฤษฎีกา อัตรานั้นต้องไม่เกินเพดานนี้ และยอดที่ใช้คือยอดในใบประเมิน
บ้านหลังที่สองในภูเก็ตเริ่มที่อัตราเท่าไหร่?
ที่อยู่อาศัยกรณีอื่น ซึ่งรวมบ้านที่ไม่ได้ใช้ยกเว้นมาตรา 41 ช่วงราคาประเมินไม่เกิน 50 ล้านบาทใช้อัตรา 0.02% ส่วนที่เกิน 50 ล้านแต่ไม่เกิน 75 ล้านใช้อัตรา 0.03% ส่วนที่เกิน 75 ล้านแต่ไม่เกิน 100 ล้านใช้อัตรา 0.05% และส่วนที่เกิน 100 ล้านใช้อัตรา 0.1%
บ้านหลังแรก
หัก 50 ล้านหรือ 10 ล้านก่อน แล้วคิดส่วนที่เหลือทีละช่วงของอัตราที่อยู่อาศัย
หลังอื่น
ไม่หัก 50 ล้าน ช่วงแรกไม่เกิน 50 ล้านบาทอยู่ที่ 0.02%
ใช้ประโยชน์อื่น
ร้าน โรงแรม และกิจการที่ท้องถิ่นไม่จัดเป็นที่อยู่อาศัย ช่วงแรกไม่เกิน 50 ล้านบาทอยู่ที่ 0.3%
หลายประเภท
มาตรา 38 ให้แบ่งตามสัดส่วนการใช้ประโยชน์ในแปลงเดียวกัน
จุดเด่น / สิ่งที่ควรทำ
- ช่วงที่สูงกว่าใช้กับเฉพาะส่วนที่เกิน ไม่ใช้กับทั้งก้อน
- โรงแรมตามกฎหมายโรงแรมไม่เข้าอัตราที่อยู่อาศัย
- ท้องถิ่นเป็นผู้จัดประเภทการใช้ประโยชน์ในหนังสือแจ้งประเมิน
ข้อควรระวัง
- เอา 0.1% คูณราคาประเมินทั้งหลัง
- ใช้ตารางสองปีแรกในมาตรา 94 ซึ่งใช้แค่ปีภาษี 2563 และ 2564
- สรุปเองว่าวิลล่าปล่อยรายวันยังได้ยกเว้น 50 ล้าน
0.02%
ช่วงแรกของบ้านหลังอื่น
0.3%
ช่วงแรกของกิจการหรือที่ว่าง
ทีละช่วง
ไม่คูณอัตราสูงกับทั้งก้อน
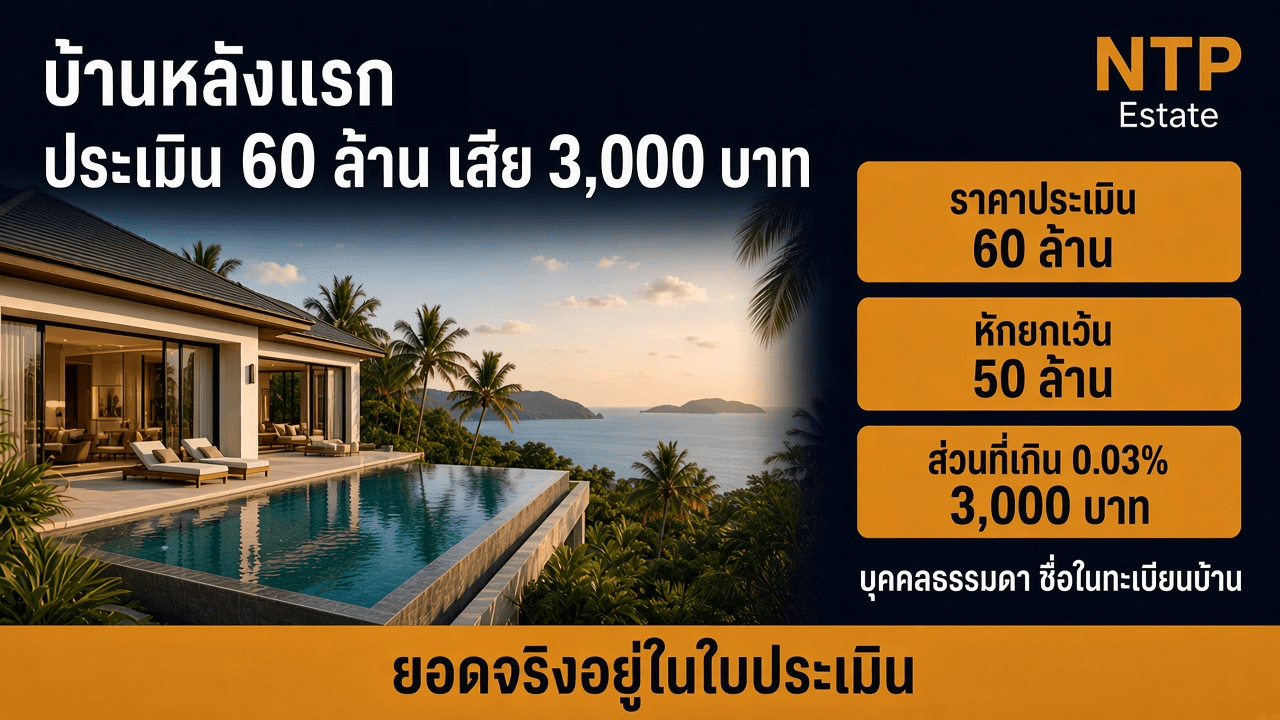
ตัวอย่างบ้านราคาประเมิน 60 ล้าน
ตัวเลขด้านล่างเป็นวิธีคิดจากมาตรา 42 และพระราชกฤษฎีกา พ.ศ. 2564 เพื่อให้เห็นว่าหักยกเว้นก่อนแล้วคิดเฉพาะส่วนที่เกิน ยอดที่ต้องจ่ายคือยอดในหนังสือแจ้งประเมินของท้องถิ่น
บ้านราคาประเมิน 60 ล้านบาท เสียภาษีที่ดินเท่าไหร่?
ถ้าเป็นบุคคลธรรมดา เจ้าของทั้งที่ดินและบ้าน มีชื่อในทะเบียนบ้านวันที่ 1 มกราคม ให้หักยกเว้น 50 ล้านบาท เหลือ 10 ล้านบาท 10 ล้านบาทนั้นอยู่ในช่วงแรกหลังหักยกเว้น ซึ่งอัตราคือ 0.03% จึงเป็น 3,000 บาท ถ้าราคาประเมินข้ามไปช่วงถัดไป ให้แยกเฉพาะส่วนที่เกินช่วงนั้น ไม่นำ 0.05% หรือ 0.1% ไปคูณทั้งก้อน
60 ล้าน
หัก 50 ล้าน เหลือ 10 ล้าน คูณ 0.03% ได้ 3,000 บาท
80 ล้าน
25 ล้านแรกของส่วนที่เกินคูณ 0.03% ได้ 7,500 บาท และอีก 5 ล้านคูณ 0.05% ได้ 2,500 บาท รวม 10,000 บาท
หลังอื่น 40 ล้าน
ไม่มียกเว้น 40 ล้านคูณ 0.02% ได้ 8,000 บาท
ห้องชุด 15 ล้าน
มีชื่อในทะเบียนบ้าน หัก 10 ล้าน เหลือ 5 ล้านคูณ 0.02% ได้ 1,000 บาท
จุดเด่น / สิ่งที่ควรทำ
- ตรวจว่าราคาในใบประเมินเป็นราคาประเมิน ไม่ใช่ราคาที่ตกลงซื้อขาย
- บ้าน 80 ล้านไม่ได้เท่ากับ 30 ล้านคูณ 0.05%
- ห้องชุดที่ใช้เป็นที่อยู่อาศัยใช้ยกเว้น 10 ล้าน ไม่ใช่ 50 ล้าน
ข้อควรระวัง
- คูณอัตราของช่วงบนกับราคาประเมินทั้งจำนวน
- ใช้ตัวอย่างนี้แทนใบประเมินของแปลงตัวเอง
- เอาเฟอร์นิเจอร์หรือราคาซื้อขายไปบวกเพิ่มจากราคาประเมิน
3,000
ตัวอย่างบ้านประเมิน 60 ล้าน
8,000
ตัวอย่างบ้านหลังอื่น 40 ล้าน
ใบประเมิน
ยอดที่ต้องจ่ายจริง
ที่ดินว่างและบ้านที่ไม่มีชื่อในทะเบียนบ้าน
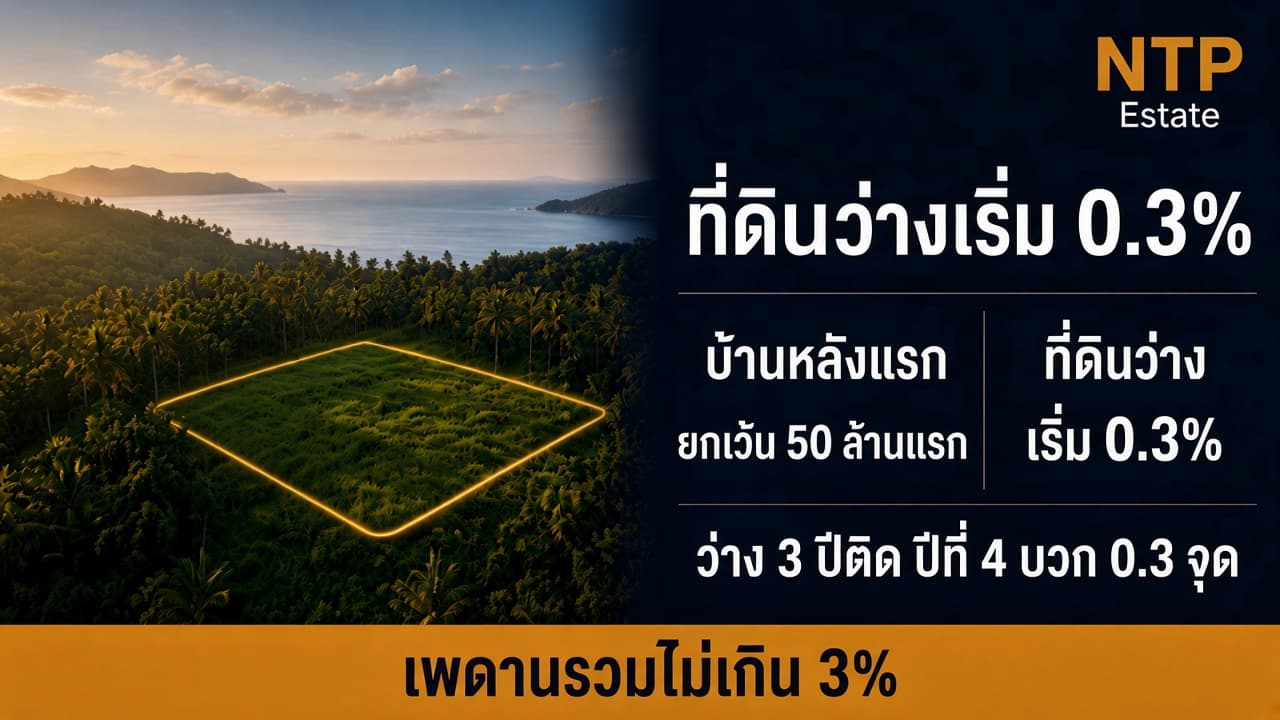
ที่ดินหรือสิ่งปลูกสร้างที่ทิ้งว่างหรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ ใช้อัตราในพระราชกฤษฎีกาข้อที่ว่าด้วยที่ว่าง มาตรา 43 กำหนดว่าถ้าว่างติดต่อกันสามปี ปีที่สี่ให้เพิ่มอัตรา 0.3 จุด และเพิ่มอีก 0.3 จุดทุกสามปี แต่รวมกันไม่เกิน 3%
ที่ดินว่างในภูเก็ตราคาประเมิน 20 ล้าน เสียเท่าไหร่?
ช่วงไม่เกิน 50 ล้านบาทของที่ดินว่างใช้อัตรา 0.3% ที่ดินว่างราคาประเมิน 20 ล้านบาทจึงเป็น 60,000 บาทในปีที่ยังไม่เข้าเงื่อนไขเพิ่มอัตรา ถ้าแปลงนั้นว่างสามปีติดต่อกัน ปีที่สี่อัตราของแปลงนั้นเพิ่มขึ้น 0.3 จุด ไม่ใช่ทุกแปลงในภูเก็ตขยับพร้อมกันในปี 2569
0.3%
ช่วงราคาประเมินไม่เกิน 50 ล้านบาทของที่ดินว่าง
ช่วงถัดไป
ส่วนที่เกิน 50 ถึง 200 ล้านอยู่ที่ 0.4% ส่วนที่เกิน 200 ถึง 1,000 ล้านอยู่ที่ 0.5% ส่วนที่เกิน 1,000 ถึง 5,000 ล้านอยู่ที่ 0.6% และส่วนที่เกิน 5,000 ล้านอยู่ที่ 0.7%
บวก 0.3
เริ่มปีที่สี่ของแปลงที่ว่างติดต่อกัน และเพดานรวม 3%
ไม่นับว่าร้าง
ที่อยู่ระหว่างก่อสร้าง หรือถูกรอนสิทธิโดยกฎหมายหรือคดี ไม่เข้าที่ว่างตามกฎกระทรวงปี 2562
จุดเด่น / สิ่งที่ควรทำ
- วิลล่าไม่มีชื่อในทะเบียนบ้านไม่เข้ายกเว้น 50 ล้าน
- การเพิ่ม 0.3 จุดนับเป็นรายแปลง ไม่ใช่ปฏิทินทั้งจังหวัด
- ถ้าการใช้ประโยชน์เปลี่ยนจนทำให้อัตราภาษีสูงขึ้นหรือลดลง ต้องแจ้งท้องถิ่นภายใน 60 วันนับจากวันเปลี่ยนแปลงหรือวันที่รู้เหตุ ฝ่าฝืนมีโทษปรับไม่เกิน 10,000 บาท
ข้อควรระวัง
- คิดว่าที่ดินทุกแปลงในภูเก็ตถูกบวก 0.3 จุดพร้อมกันในปี 2569
- ปลูกต้นไม้เล็กน้อยแล้วสรุปเองว่าท้องถิ่นต้องจัดเป็นเกษตรกรรม
- ปล่อยที่ว่างแล้วย้ายชื่อทะเบียนบ้านเข้าไปเพื่อใช้ยกเว้น 50 ล้าน
60,000
ตัวอย่างที่ว่างประเมิน 20 ล้าน
ปีที่ 4
ถึงจะบวก 0.3 จุด
3%
เพดานอัตราว่างเปล่า
ปี 2569 ชำระที่ไหน และช้าแล้วเสียอะไร
ผู้จัดเก็บคือเทศบาลหรืออบต.ที่ที่ดินหรือห้องชุดตั้งอยู่ ไม่ใช่สำนักงานที่ดิน มาตรา 46 กำหนดให้ชำระภายในเดือนเมษายน ภาษีตั้งแต่ 3,000 บาทขึ้นไป ยื่นหนังสือขอผ่อนได้ไม่เกินสามงวดเท่าๆ กัน ตามกฎกระทรวงการผ่อนชำระ พ.ศ. 2562 ถ้าผิดนัดงวด หมดสิทธิผ่อน และมีเงินเพิ่ม 1% ต่อเดือนของภาษีที่ค้าง
ภาษีที่ดินปี 2569 ต้องจ่ายภายในเดือนไหน?
กฎหมายเดิมให้ชำระภายในเดือนเมษายน แถลงสำนักนายกรัฐมนตรีวันที่ 24 เมษายน 2569 ขยายการชำระไปภายในเดือนมิถุนายน และผ่อนในเดือนมิถุนายน กรกฎาคม สิงหาคม ประกาศขยายครั้งที่ 2 ที่องค์กรปกครองส่วนท้องถิ่นเผยแพร่ในเดือนมิถุนายน 2569 เลื่อนการชำระไปภายในเดือนกรกฎาคม และผ่อนในเดือนกรกฎาคม สิงหาคม และกันยายน วันและยอดของแปลงในภูเก็ตให้อ่านจากหนังสือแจ้งประเมินของเทศบาลหรืออบต.ที่ทรัพย์ตั้งอยู่
เมษายน
กำหนดในมาตรา 46 ก่อนมีการขยายเวลาของปี 2569
มิถุนายน
กำหนดชำระตามการขยายเวลาครั้งแรก ลงวันที่ 24 เมษายน 2569
ครั้งที่ 2
ชำระภายในเดือนกรกฎาคม 2569 และผ่อนได้ถึงเดือนกันยายน 2569
ใบประเมิน
วันและยอดของแปลงนั้นอยู่ในหนังสือของท้องถิ่น
จุดเด่น / สิ่งที่ควรทำ
- ชำระก่อนได้หนังสือเตือน เบี้ยปรับ 10% ของภาษีที่ค้าง
- ชำระภายในเวลาในหนังสือเตือน เบี้ยปรับ 20%
- พ้นเวลาในหนังสือเตือน เบี้ยปรับ 40% เงินเพิ่ม 1% ต่อเดือนของภาษีที่ค้าง ไม่นำเบี้ยปรับมาคิดรวม ไม่ทบต้น และไม่เกินจำนวนภาษี
ข้อควรระวัง
- รอจ่ายที่สำนักงานที่ดินจังหวัดภูเก็ต
- ใช้วันที่จากข่าว แล้วไม่เปิดหนังสือแจ้งประเมิน
- ค้างภาษีแล้วไปจดทะเบียนโอน โดยไม่ตรวจว่าท้องถิ่นแจ้งรายการค้างให้สำนักงานที่ดินแล้ว
ท้องถิ่น
เทศบาลหรืออบต.ที่ทรัพย์ตั้งอยู่
3,000
ถึงขอผ่อนสามงวดได้
1%
เงินเพิ่มต่อเดือนเมื่อค้าง
| หัวข้อ | บ้านหลังแรก | ห้องชุด | บ้านหลังอื่น | ที่ดินว่าง |
|---|---|---|---|---|
| ยกเว้น | 50 ล้านบาทแรก | 10 ล้านบาทแรก | ไม่มีก้อน 50 ล้าน | ไม่มี |
| ช่วงแรก | ส่วนที่เกิน 0.03% | ส่วนที่เกิน 0.02% | ไม่เกิน 50 ล้านที่ 0.02% | ไม่เกิน 50 ล้านที่ 0.3% |
| เงื่อนไข | บุคคลธรรมดา เจ้าของบ้านและที่ดิน มีชื่อในทะเบียนบ้านวันที่ 1 มกราคม | บุคคลธรรมดา เจ้าของห้องชุด มีชื่อในทะเบียนบ้านวันเดียวกัน | ที่อยู่อาศัยที่ไม่ได้ใช้ยกเว้นมาตรา 41 | ว่างสามปีติด ปีที่สี่บวก 0.3 จุด |
แหล่งที่มา
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ภาษีที่ดินภูเก็ต 2569 บ้านหลังแรกต้องจ่ายหรือไม่?
บุคคลธรรมดาที่เป็นเจ้าของทั้งที่ดินและบ้าน ใช้เป็นที่อยู่อาศัย และมีชื่อในทะเบียนบ้านในวันที่ 1 มกราคมของปีภาษี ได้รับการยกเว้นราคาประเมิน 50 ล้านบาทแรกตามมาตรา 41 ถ้าเป็นเจ้าของเฉพาะสิ่งปลูกสร้างหรือห้องชุด ยกเว้น 10 ล้านบาทแรก ส่วนที่เกินให้คิดทีละช่วงตามพระราชกฤษฎีกา พ.ศ. 2564
02คิดจากราคาซื้อขายหรือราคาประเมิน?
คิดจากราคาประเมินทุนทรัพย์ของกรมธนารักษ์ ที่ดินใช้ราคาประเมินที่ดิน สิ่งปลูกสร้างใช้ราคาประเมินสิ่งปลูกสร้าง ห้องชุดใช้ราคาประเมินห้องชุด ไม่ใช้ราคาที่ตกลงซื้อขายในประกาศ
03บริษัทถือวิลล่าในภูเก็ตได้ยกเว้น 50 ล้านบาทไหม?
ไม่ได้ ยกเว้น 50 ล้านบาทและ 10 ล้านบาทในมาตรา 41 เป็นของบุคคลธรรมดา บริษัทถูกจัดตามการใช้ประโยชน์จริง ถ้าท้องถิ่นจัดเป็นที่อยู่อาศัยกรณีอื่น ช่วงแรกไม่เกิน 50 ล้านบาทอยู่ที่ 0.02% ถ้าจัดเป็นโรงแรมหรือใช้ประโยชน์อย่างอื่น ช่วงแรกอยู่ที่ 0.3%
04ที่ดินว่างต้องบวกอัตราเพิ่มในปี 2569 ทุกแปลงหรือไม่?
ไม่ใช่ มาตรา 43 ให้เพิ่ม 0.3 จุดในปีที่สี่ของแปลงที่ว่างหรือไม่ได้ทำประโยชน์ติดต่อกันสามปี แล้วเพิ่มอีก 0.3 จุดทุกสามปี รวมไม่เกิน 3% การนับเป็นรายแปลง ไม่ใช่ทุกแปลงในภูเก็ตพร้อมกัน
05จ่ายช้ามีเบี้ยปรับเท่าไหร่?
ชำระก่อนได้รับหนังสือแจ้งเตือน เบี้ยปรับ 10% ของภาษีที่ค้าง ชำระภายในกำหนดในหนังสือเตือน เบี้ยปรับ 20% พ้นกำหนดในหนังสือเตือน เบี้ยปรับ 40% เงินเพิ่ม 1% ต่อเดือนของภาษีที่ค้าง ไม่นำเบี้ยปรับมาคิดรวม ไม่ทบต้น และไม่เกินจำนวนภาษี ถ้าผู้บริหารท้องถิ่นอนุมัติให้ขยายกำหนดเวลาและชำระภายในกำหนดที่ขยาย เงินเพิ่มลดเหลือ 0.5% ต่อเดือน
06ชำระที่สำนักงานที่ดินจังหวัดภูเก็ตได้ไหม?
ไม่ได้ชำระที่สำนักงานที่ดิน ผู้จัดเก็บคือเทศบาลหรืออบต.ที่ทรัพย์ตั้งอยู่ ถ้างวดค้าง ท้องถิ่นแจ้งรายการค้างให้สำนักงานที่ดินเพื่อใช้ประกอบการจดทะเบียนโอนกรรมสิทธิ์หรือสิทธิครอบครอง
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Related guides
บทความที่เกี่ยวข้อง
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ