ดอกเบี้ยคงที่ vs ลอยตัว กู้บ้านให้ผ่อนน้อยลง
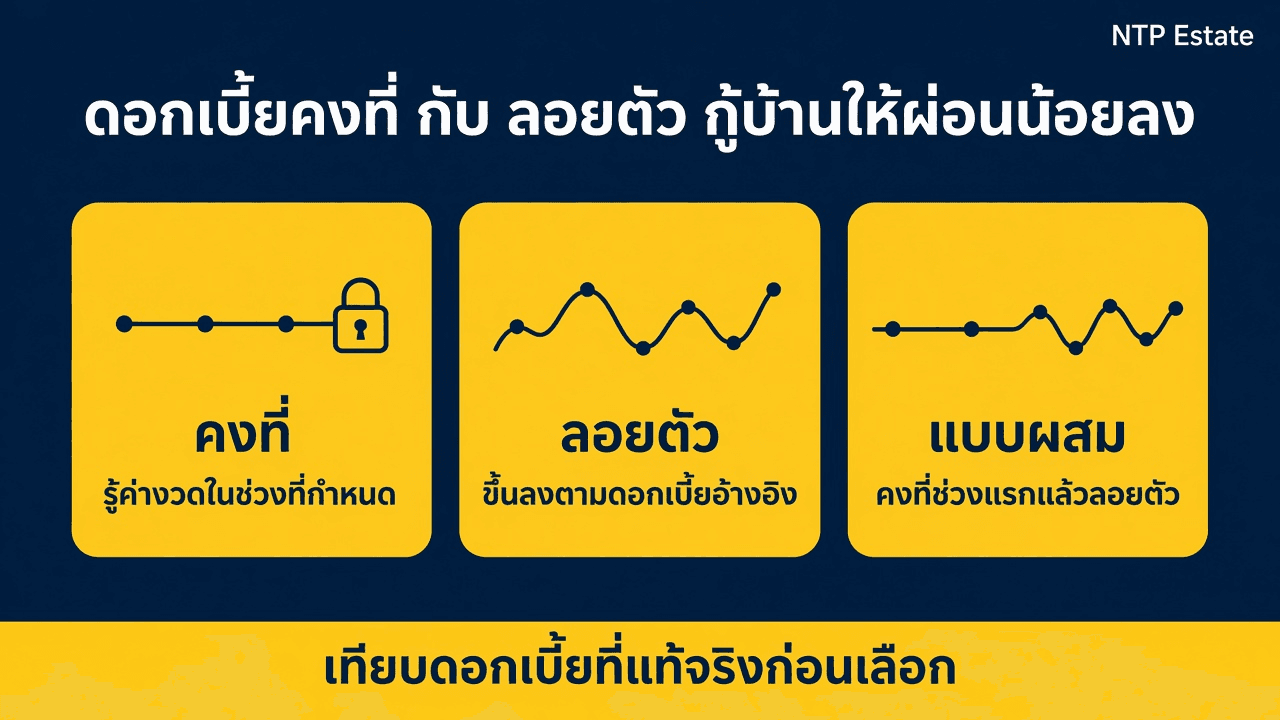
ดอกเบี้ยคงที่ไม่ขึ้นลงในช่วงที่กำหนด ส่วนดอกเบี้ยลอยตัวเปลี่ยนตาม MRR ของธนาคาร สินเชื่อบ้านส่วนใหญ่เป็นแบบผสม คงที่ช่วงแรกแล้วลอยตัว ดอกเบี้ยต่างกัน 1% ทำให้ค่างวดกู้ 3 ล้าน 30 ปี ต่างกันราว 1,700 ถึง 1,900 บาทต่อเดือน วิธีผ่อนน้อยลงคือเทียบดอกเบี้ยที่แท้จริง ดูดอกเบี้ยหลังหมดโปร และขอลดดอกเบี้ยหรือย้ายธนาคารหลังพ้น 3 ปีแรก
1.00%
ดอกเบี้ยนโยบาย กนง. คงไว้ 28 ต.ค. 2569
6.145%
MRR ธอส. ตั้งแต่ 4 มี.ค. 2569
16,105
ค่างวดกู้ 3 ล้าน 30 ปี ที่ 5%
3 ปีแรก
ช่วงที่เก็บค่าปรับไถ่ถอนสินเชื่อบ้านได้
ดอกเบี้ยคงที่ไม่ขึ้นลงในช่วงที่ตกลง ลอยตัวเปลี่ยนตาม MRR สินเชื่อบ้านส่วนใหญ่คงที่ช่วงแรกแล้วลอยตัว เทียบดอกเบี้ยที่แท้จริงและดอกเบี้ยหลังหมดโปรก่อนเลือก
ดอกเบี้ยคงที่ ลอยตัว และแบบผสม ต่างกันอย่างไร
สตางค์ของธนาคารแห่งประเทศไทยอธิบายว่า ดอกเบี้ยแบบคงที่กำหนดเป็นตัวเลขเฉพาะ ไม่ขึ้นหรือลงตามต้นทุนของสถาบันการเงิน ตลอดอายุสัญญาหรือในช่วงเวลาที่กำหนด ส่วนดอกเบี้ยแบบลอยตัวเปลี่ยนตามต้นทุนของสถาบันการเงิน ผ่านอัตราอ้างอิงที่ธนาคารประกาศเป็นคราว ๆ
ดอกเบี้ยคงที่กับลอยตัว ต่างกันอย่างไร?
ดอกเบี้ยคงที่กำหนดเป็นตัวเลขและไม่เปลี่ยนในช่วงที่ตกลง ทำให้รู้ค่างวดล่วงหน้า ดอกเบี้ยลอยตัวเปลี่ยนตามอัตราอ้างอิงของธนาคาร สินเชื่อบ้านใช้ MRR ลบส่วนลด ถ้าธนาคารขึ้น MRR ดอกเบี้ยสูงขึ้น ถ้าลด MRR ดอกเบี้ยก็ลดลง สินเชื่อบ้านส่วนใหญ่ใช้แบบผสม คือคงที่ช่วงแรกแล้วลอยตัว
จุดเด่น / สิ่งที่ควรทำ
- MRR คืออัตราดอกเบี้ยที่ธนาคารเรียกเก็บจากลูกค้ารายย่อยชั้นดี เช่น สินเชื่อที่อยู่อาศัย สัญญามักเขียนเป็น MRR ลบส่วนลด เมื่อธนาคารเปลี่ยน MRR ดอกเบี้ยของสัญญาก็เปลี่ยนตาม
- แบบผสมคือคงที่ช่วงแรกแล้วเปลี่ยนเป็นลอยตัว เป็นรูปแบบที่พบมากในสินเชื่อบ้าน
- ธปท. ให้ผู้ให้บริการแสดงดอกเบี้ยที่แท้จริงต่อปีเป็นช่วงต่ำสุดถึงสูงสุด และโฆษณาดอกเบี้ยลอยตัวต้องมีคำเตือนว่าดอกเบี้ยลอยตัวเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้
- คณะกรรมการนโยบายการเงินคงดอกเบี้ยนโยบายที่ 1.00% ต่อปี ในการประชุมวันที่ 28 ตุลาคม 2569 MRR ของแต่ละธนาคารเป็นอัตราที่ธนาคารประกาศเอง เช่น ธอส. ปรับ MRR เป็น 6.145% ตั้งแต่ 4 มีนาคม 2569 หลัง กนง. ลดดอกเบี้ยนโยบายเหลือ 1.00% เมื่อ 25 กุมภาพันธ์ 2569
ข้อควรระวัง
- ดูแค่ดอกเบี้ยปีแรกที่โฆษณา
- ไม่ถามว่าหลังช่วงคงที่ใช้ MRR ลบเท่าไหร่
- คิดว่าดอกเบี้ยลอยตัวจะลงอย่างเดียว
คงที่
รู้ค่างวดในช่วงที่กำหนด
ลอยตัว
เปลี่ยนตาม MRR ของธนาคาร
แบบผสม
คงที่ช่วงแรกแล้วลอยตัว
ดอกเบี้ยต่างกัน 1% ค่างวดต่างกันเท่าไหร่
ตัวอย่างคำนวณแบบผ่อนเท่ากันทุกงวด ดอกเบี้ยลดต้นลดดอก กู้ 3,000,000 บาท 360 งวด ตัวเลขนี้ไม่ใช่ข้อเสนอของธนาคาร
ดอกเบี้ยบ้านขึ้น 1% ค่างวดเพิ่มเท่าไหร่?
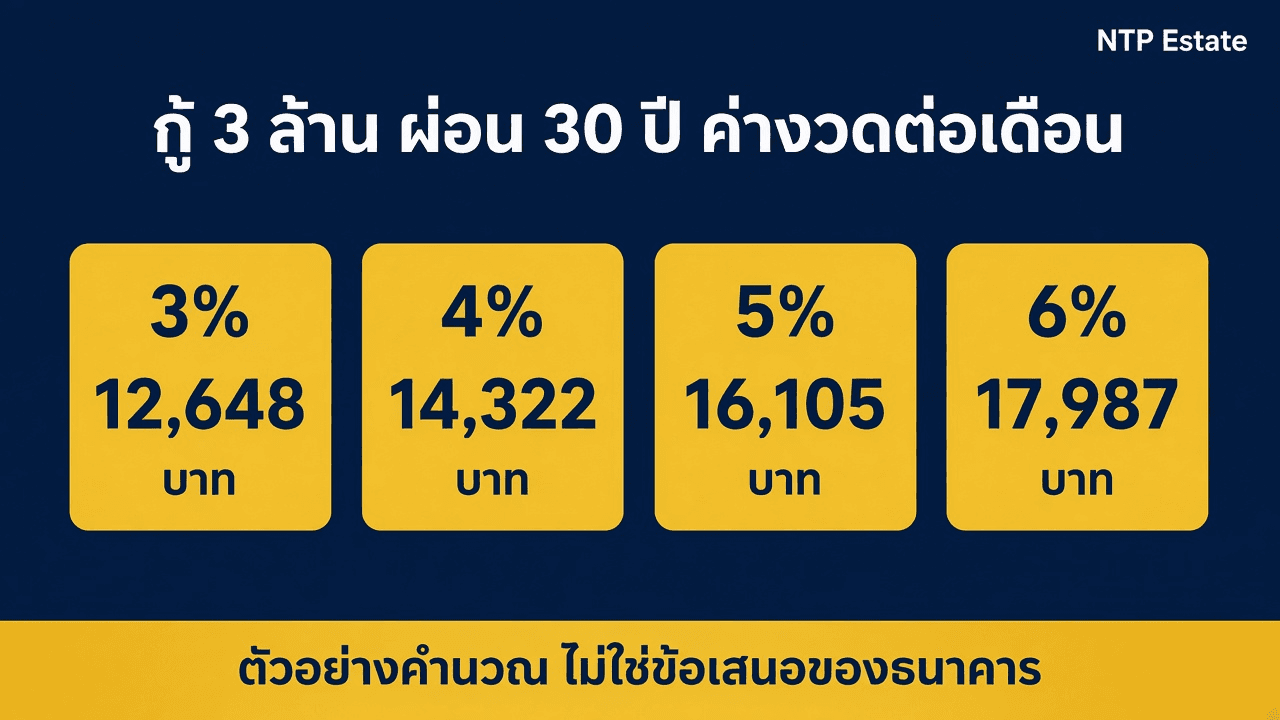
ขึ้นกับวงเงินและระยะผ่อน ตัวอย่างกู้ 3 ล้านบาท 30 ปี ดอกเบี้ย 4% ค่างวดประมาณ 14,322 บาท ถ้าเป็น 5% ประมาณ 16,105 บาท เพิ่มราว 1,782 บาทต่อเดือน ตัวเลขนี้เป็นการคำนวณตัวอย่าง ไม่ใช่ข้อเสนอของธนาคาร
จุดเด่น / สิ่งที่ควรทำ
- ดอกเบี้ย 3% ค่างวดประมาณ 12,648 บาท ดอกเบี้ย 4% ประมาณ 14,322 บาท ดอกเบี้ย 5% ประมาณ 16,105 บาท และดอกเบี้ย 6% ประมาณ 17,987 บาท ทุก 1% ที่เพิ่มขึ้นทำให้ค่างวดเพิ่มราว 1,700 ถึง 1,900 บาทต่อเดือน
- ถ้าผ่อนเดือนละ 14,322 บาทตามดอกเบี้ย 4% แล้วดอกเบี้ยขึ้นเป็น 5% ดอกเบี้ยเดือนแรกเป็น 12,500 บาท เงินต้นที่ลดเหลือเพียง 1,822 บาท ถ้าค่างวดเท่าเดิม หนี้จะลดช้าลง ถามธนาคารว่าเมื่อ MRR เปลี่ยน ธนาคารปรับค่างวดหรือปรับระยะเวลาอย่างไร
- ค่างวดตามดอกเบี้ยและวงเงินอื่นคำนวณได้ใน ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ข้อควรระวัง
- ตั้งงบผ่อนจากดอกเบี้ยปีแรกอย่างเดียว
- ไม่เผื่อค่างวดเมื่อดอกเบี้ยลอยตัวขึ้น
- ไม่ถามธนาคารว่าปรับค่างวดตาม MRR อย่างไร
12,648
ค่างวดที่ 3% กู้ 3 ล้าน 30 ปี
16,105
ค่างวดที่ 5%
17,987
ค่างวดที่ 6%
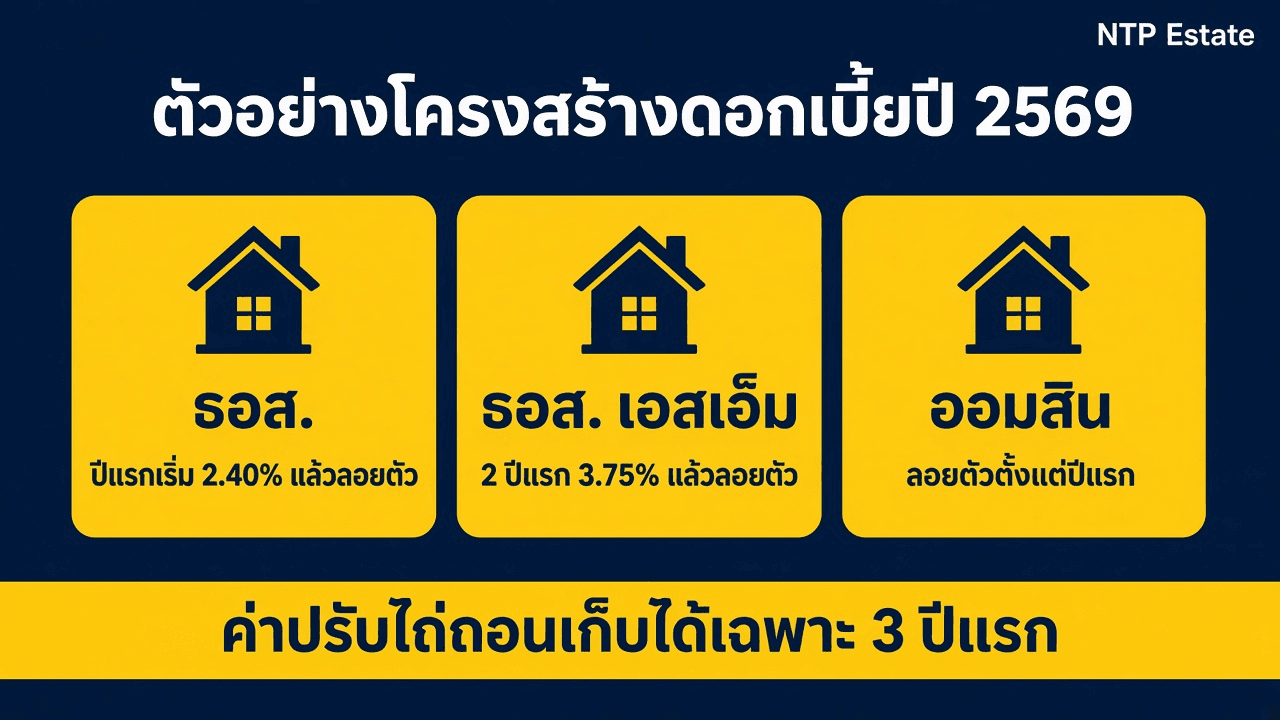
ตัวอย่างโครงสร้างดอกเบี้ยปี 2569
ตัวอย่างจากหน้าเว็บธนาคารที่ตรวจเมื่อ 13 พฤศจิกายน 2569 อัตราที่เป็น MRR ลบส่วนลดคำนวณด้วย MRR ที่ธนาคารประกาศในหน้าเดียวกัน และเปลี่ยนได้ตามประกาศธนาคาร
ดอกเบี้ยบ้าน ธอส. ปี 2569 คงที่หรือลอยตัว?
สินเชื่อเพื่อที่อยู่อาศัย ปี 2569 ของ ธอส. เป็นแบบผสม ปีแรกคงที่ 2.40% กรณีทำประกันคุ้มครองสินเชื่อตามเงื่อนไข หรือ 2.90% ถ้าไม่ทำ จากนั้นเป็น MRR ลบส่วนลด ซึ่งเปลี่ยนตาม MRR ของ ธอส. ที่ 6.145% ตั้งแต่ 4 มีนาคม 2569
จุดเด่น / สิ่งที่ควรทำ
- ธอส. สินเชื่อเพื่อที่อยู่อาศัย ปี 2569 ยื่นกู้ 2 พฤศจิกายน ถึง 30 ธันวาคม 2569 กรณีทำประกันคุ้มครองสินเชื่อตามเงื่อนไข ปีแรก 2.40% คงที่ ปีที่ 2 MRR ลบ 2.745% ปีที่ 3 MRR ลบ 2.445% ปีที่ 4 เป็นต้นไป MRR ลบ 0.50% ที่ MRR 6.145% เท่ากับประมาณ 3.40% 3.70% และ 5.645% ถ้าไม่ทำประกัน ปีแรก 2.90% และธนาคารระบุว่าไม่บังคับทำประกัน
- ธอส. S-em ปี 2569 สำหรับอาชีพอิสระ ปีที่ 1 ถึง 2 คงที่ 3.75% ปีที่ 3 ถึง 5 MRR ลบ 2.00% ปีที่ 6 เป็นต้นไป MRR ลบ 0.75%
- ออมสิน สินเชื่อบ้าน เป็นลอยตัวตั้งแต่ปีแรก กรณีทำประกันชีวิตคุ้มครองวงเงิน ปีที่ 1 ถึง 3 MRR ลบ 1.800% ปีที่ 4 เป็นต้นไป MRR ลบ 0.750% ที่ MRR 6.045% ดอกเบี้ยเฉลี่ย 3 ปี 4.245% ถ้าไม่ทำประกัน MRR ลบ 1.300% และเฉลี่ย 3 ปี 4.745%
- ดอกเบี้ยที่แท้จริงตลอดสัญญาที่ธนาคารแสดง เช่น ธอส. 4.78% ออมสิน 4.927% คำนวณจากเงินกู้ 1 ล้านบาท 20 ปี ใช้เทียบเบื้องต้นได้ แต่ของจริงขึ้นกับวงเงินและระยะผ่อนของแต่ละคน
ข้อควรระวัง
- เทียบดอกเบี้ยปีแรกของธนาคารหนึ่งกับดอกเบี้ยเฉลี่ยของอีกธนาคาร
- ลืมว่าดอกเบี้ยต่ำบางแบบผูกกับการทำประกัน
- ไม่ดูว่าปีที่ 4 เป็นต้นไปเป็น MRR ลบเท่าไหร่
2.40%
ธอส. ปีแรก กรณีทำประกันตามเงื่อนไข
3.75%
ธอส. S-em คงที่ 2 ปีแรก
MRR ลบ 1.80%
ออมสิน ปีที่ 1 ถึง 3
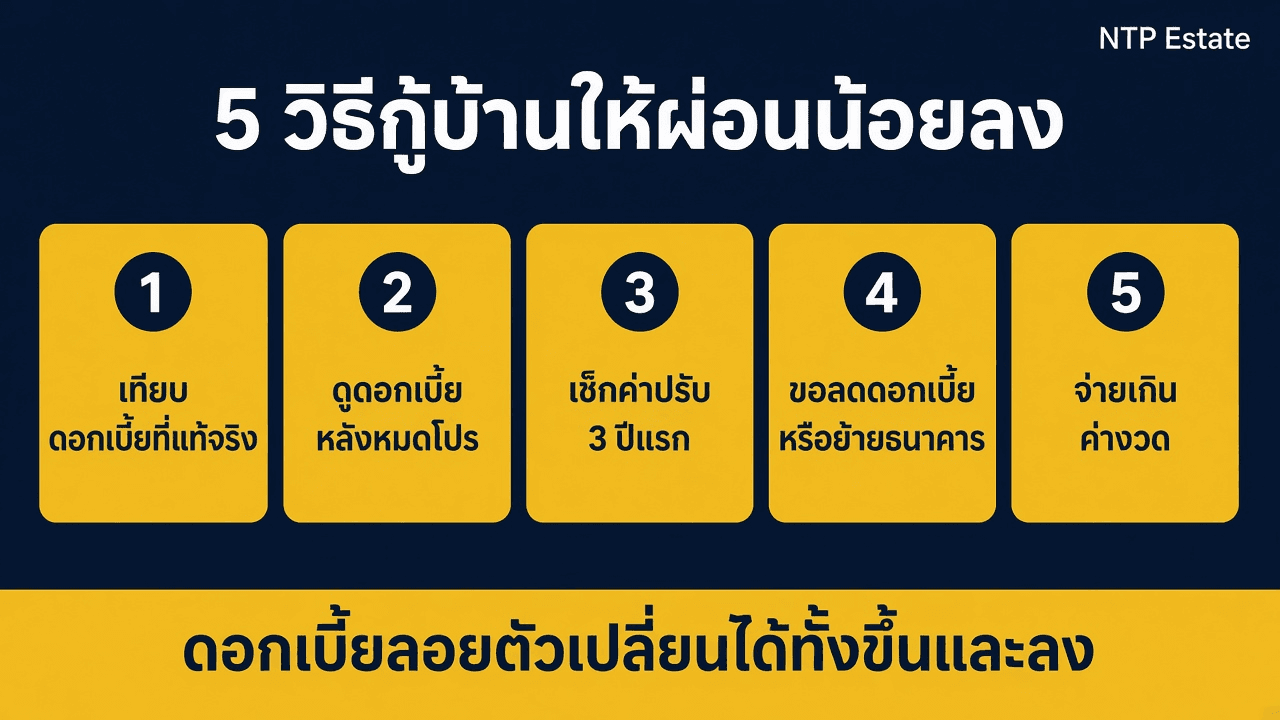
5 วิธีกู้บ้านให้ผ่อนน้อยลง
วิธีเหล่านี้ลดดอกเบี้ยรวมหรือค่างวดได้ แต่แต่ละธนาคารมีเงื่อนไขต่างกัน ถามเงื่อนไขก่อนเซ็นสัญญา
กู้บ้านอย่างไรให้ผ่อนน้อยลง?
เทียบดอกเบี้ยที่แท้จริงและดอกเบี้ยหลังหมดโปร ไม่ใช่ดอกเบี้ยปีแรก เช็กค่าปรับไถ่ถอนซึ่งสินเชื่อบ้านเก็บได้เฉพาะ 3 ปีแรก หลังจากนั้นขอลดดอกเบี้ยหรือย้ายธนาคาร และจ่ายเกินค่างวดเมื่อมีเงินเหลือเพื่อให้ตัดเงินต้นเร็วขึ้น
จุดเด่น / สิ่งที่ควรทำ
- วิธีที่ 1 เทียบดอกเบี้ยที่แท้จริงและดอกเบี้ยเฉลี่ย 3 ปี ไม่ใช่ดอกเบี้ยปีแรก ใช้หน้าเปรียบเทียบผลิตภัณฑ์สินเชื่อเพื่อที่อยู่อาศัยของศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธปท. ช่วยเทียบเบื้องต้น
- วิธีที่ 2 ดูดอกเบี้ยหลังหมดโปร เพราะเป็นช่วงที่ผ่อนนานที่สุด MRR ลบ 0.50% กับ MRR ลบ 0.75% ต่างกัน 0.25% ทุกปีที่เหลือ
- วิธีที่ 3 เช็กค่าปรับไถ่ถอนก่อนกำหนด ธปท. ให้สินเชื่อเพื่อที่อยู่อาศัยเก็บค่าปรับนี้ได้เฉพาะ 3 ปีแรกนับจากวันทำสัญญา และต้องคิดจากยอดเงินต้นคงเหลือ ณ วันไถ่ถอน ไม่ใช่วงเงินตามสัญญา
- วิธีที่ 4 หลังพ้น 3 ปีแรก ขอลดดอกเบี้ยกับธนาคารเดิมหรือย้ายธนาคาร เทียบค่าใช้จ่ายใน รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่ ถ้าเคยยื่นไม่ผ่าน อ่าน รีไฟแนนซ์บ้านไม่ผ่าน 5 สาเหตุ พร้อมวิธีแก้
- วิธีที่ 5 จ่ายเกินค่างวดเมื่อมีเงินเหลือ ตัวอย่างกู้ 3 ล้าน 30 ปี ดอกเบี้ย 5% ถ้าจ่ายเพิ่มเดือนละ 2,000 บาท และส่วนที่เกินตัดเงินต้น จะผ่อนจบในราว 282 งวดแทน 360 งวด ดอกเบี้ยรวมลดราว 692,000 บาท เมื่อดอกเบี้ยคงที่ 5% ตลอด ถามธนาคารว่าการจ่ายเกินตัดเงินต้นอย่างไร
ข้อควรระวัง
- ย้ายธนาคารในช่วงที่ยังเสียค่าปรับไถ่ถอน
- รีไฟแนนซ์โดยไม่รวมค่าจดจำนองและค่าประเมิน
- ปล่อยให้ดอกเบี้ยลอยตัวสูงหลังหมดโปรโดยไม่ต่อรอง
3 ปีแรก
ช่วงที่เก็บค่าปรับไถ่ถอนได้
เงินต้นคงเหลือ
ฐานคิดค่าปรับไถ่ถอน
282 งวด
ตัวอย่างเมื่อจ่ายเพิ่มเดือนละ 2,000
เลือกแบบไหนดี
ไม่มีแบบไหนถูกกว่าเสมอ ขึ้นกับดอกเบี้ยในอนาคตซึ่งไม่มีใครรู้แน่ และขึ้นกับว่าผู้กู้รับค่างวดที่เปลี่ยนได้มากแค่ไหน
ดอกเบี้ยคงที่หรือลอยตัว แบบไหนผ่อนน้อยกว่า?
ไม่มีแบบไหนน้อยกว่าเสมอ ถ้าธนาคารลด MRR ดอกเบี้ยลอยตัวจะลดตาม ถ้าขึ้น MRR ดอกเบี้ยลอยตัวก็ขึ้น ช่วงคงที่ช่วยให้รู้ค่างวดล่วงหน้า วิธีที่ใช้ได้จริงคือเทียบดอกเบี้ยที่แท้จริงตลอดสัญญา ดูส่วนลดหลังหมดโปร และวางงบผ่อนเผื่อดอกเบี้ยขึ้น
จุดเด่น / สิ่งที่ควรทำ
- ถ้าค่างวดเกือบเต็มรายได้ ช่วงคงที่ช่วยให้วางแผนได้ แต่ต้องเตรียมรับค่างวดหลังหมดช่วงคงที่ ถ้าผ่อนไม่ไหวแล้ว อ่าน ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
- ดอกเบี้ยบ้านที่จ่ายจริงใช้ลดภาษีได้ไม่เกิน 100,000 บาทต่อปี อ่าน กู้ซื้อบ้านภูเก็ต ลดหย่อนภาษีได้เท่าไหร่
- ก่อนยื่นหลายธนาคารเพื่อเทียบดอกเบี้ย อ่าน ยื่นกู้บ้านหลายธนาคาร กระทบเครดิตบูโรไหม
ข้อควรระวัง
- เดาทิศทางดอกเบี้ยแล้วเลือกสัญญาจากการเดา
- ไม่มีเงินสำรองเมื่อค่างวดสูงขึ้น
- ลืมทบทวนดอกเบี้ยทุกครั้งที่หมดช่วงโปร
คงที่
วางแผนค่างวดง่าย
ลอยตัว
ได้ประโยชน์เมื่อ MRR ลด
ดอกเบี้ยที่แท้จริง
ตัวเลขที่ใช้เทียบ
| หัวข้อ | ดอกเบี้ยคงที่ | ดอกเบี้ยลอยตัว | แบบผสม |
|---|---|---|---|
| ดอกเบี้ย | ตัวเลขคงที่ในช่วงที่ตกลง | MRR ลบหรือบวกส่วนต่าง | คงที่ช่วงแรกแล้วเป็น MRR ลบส่วนลด |
| ค่างวด | รู้ล่วงหน้า | เปลี่ยนได้ตาม MRR | รู้ช่วงแรก เปลี่ยนได้ภายหลัง |
| เมื่อ MRR ขึ้น | ไม่กระทบในช่วงคงที่ | ดอกเบี้ยขึ้นตาม | กระทบหลังหมดช่วงคงที่ |
| เมื่อ MRR ลง | ไม่ได้ลดในช่วงคงที่ | ดอกเบี้ยลดตาม | ได้ลดหลังหมดช่วงคงที่ |
| ตัวอย่างปี 2569 | ธอส. S-em 3.75% ปีที่ 1 ถึง 2 | ออมสิน MRR ลบ 1.80% ปีที่ 1 ถึง 3 | ธอส. ปีแรก 2.40% แล้ว MRR ลบส่วนลด |
| ค่าปรับไถ่ถอน | เก็บได้เฉพาะ 3 ปีแรก | เก็บได้เฉพาะ 3 ปีแรก | เก็บได้เฉพาะ 3 ปีแรก |
แหล่งที่มา
- ธปท. สตางค์ ดอกเบี้ยเงินกู้แบบคงที่และแบบลอยตัว MLR MOR MRR
- ธปท. รู้แล้วบอกต่อ การคุ้มครองสิทธิที่ลูกหนี้ควรรู้ ค่าปรับไถ่ถอนสินเชื่อบ้าน 3 ปีแรก
- ธปท. หลักเกณฑ์ดอกเบี้ย ค่าบริการ และเบี้ยปรับ ฐานคิดค่าปรับไถ่ถอนก่อนกำหนด
- ธปท. ผลการประชุมคณะกรรมการนโยบายการเงิน ครั้งที่ 5/2569
- ธปท. เปรียบเทียบผลิตภัณฑ์สินเชื่อเพื่อที่อยู่อาศัย
- ธนาคารอาคารสงเคราะห์ ปรับลดอัตราดอกเบี้ยเงินกู้ MRR 6.145% ตั้งแต่ 4 มีนาคม 2569
- ธนาคารอาคารสงเคราะห์ สินเชื่อเพื่อที่อยู่อาศัย ปี 2569
- ธนาคารอาคารสงเคราะห์ โครงการสินเชื่อบ้าน S-em ปี 2569
- ธนาคารออมสิน สินเชื่อบ้าน อัตราดอกเบี้ย
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01MRR คืออะไร?
MRR คืออัตราดอกเบี้ยที่ธนาคารเรียกเก็บจากลูกค้ารายย่อยชั้นดี เช่น สินเชื่อที่อยู่อาศัย แต่ละธนาคารประกาศเอง เช่น ธอส. 6.145% ตั้งแต่ 4 มีนาคม 2569 สัญญาสินเชื่อบ้านมักเขียนเป็น MRR ลบส่วนลด
02ดอกเบี้ยคงที่ 3 ปี แล้วลอยตัว ปีที่ 4 จ่ายเท่าไหร่?
ดูส่วนลดที่เขียนในสัญญาแล้วนำไปลบ MRR ณ เวลานั้น เช่น MRR ลบ 0.50% ที่ MRR 6.145% เท่ากับ 5.645% ถ้าธนาคารเปลี่ยน MRR ดอกเบี้ยก็เปลี่ยนตาม
03ปิดหนี้บ้านก่อนกำหนดเสียค่าปรับไหม?
ธปท. ให้สินเชื่อเพื่อที่อยู่อาศัยเก็บค่าปรับไถ่ถอนก่อนกำหนดได้เฉพาะ 3 ปีแรกนับจากวันทำสัญญา และต้องคิดจากยอดเงินต้นคงเหลือ ณ วันไถ่ถอน อัตราค่าปรับให้ดูในสัญญาของธนาคาร
04ดอกเบี้ยบ้านขึ้น 1% ค่างวดเพิ่มเท่าไหร่?
ตัวอย่างกู้ 3 ล้านบาท 30 ปี ค่างวดเพิ่มราว 1,700 ถึง 1,900 บาทต่อเดือน เช่น จาก 14,322 บาทที่ 4% เป็น 16,105 บาทที่ 5% ตัวเลขนี้เป็นการคำนวณตัวอย่าง
05ควรเลือกดอกเบี้ยคงที่หรือลอยตัว?
ไม่มีแบบไหนดีกว่าเสมอ ถ้าต้องการรู้ค่างวดแน่นอน เลือกช่วงคงที่ที่ยาวพอ ถ้ารับค่างวดที่เปลี่ยนได้ ดอกเบี้ยลอยตัวที่ส่วนลดดีอาจถูกกว่า ทั้งสองแบบให้เทียบดอกเบี้ยที่แท้จริงตลอดสัญญา
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ


Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น