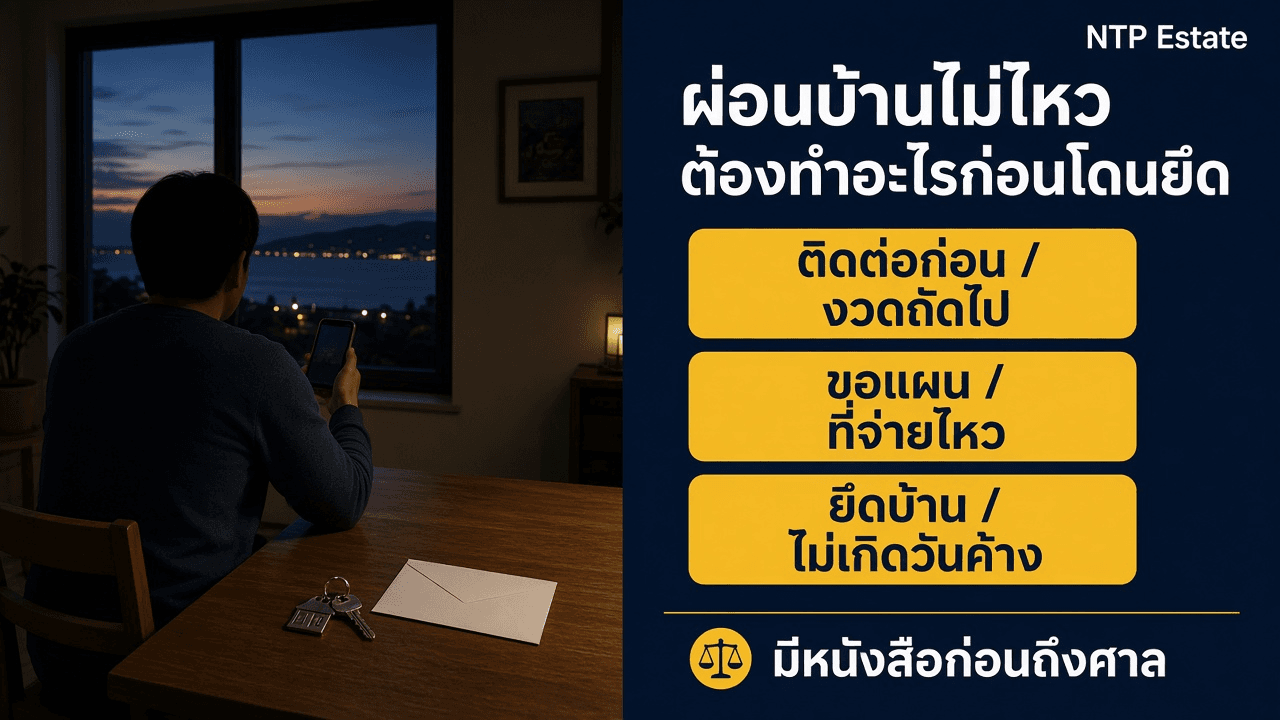
ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
เมื่อรู้ว่าจะจ่ายงวดบ้านไม่ครบ ให้ติดต่อธนาคารก่อนวันครบกำหนด ธนาคารต้องเสนอแผนที่จ่ายไหวอย่างน้อยหนึ่งครั้งก่อนเป็นหนี้เสีย และอีกครั้งก่อนขายหนี้ บอกเลิกสัญญา หรือยึดบ้าน การฟ้องยึดต้องมีหนังสือให้เวลาไม่น้อยกว่า 60 วันนับแต่วันที่ได้รับ
ก่อนงวดถัดไป
ช่วงที่ควรบอกธนาคารว่าจะจ่ายไม่ครบ
อย่างน้อย 1 ครั้ง
แผนปรับหนี้ทั้งก่อนและหลังเป็นหนี้เสีย
60 วัน
เวลาขั้นต่ำในหนังสือก่อนฟ้องยึด นับจากวันที่ได้รับ
1213
ทางด่วนแก้หนี้ วันทำการ 8.30 ถึง 16.30 น.
เมื่อรู้ว่าจะจ่ายงวดบ้านไม่ครบ ให้ติดต่อธนาคารก่อนวันครบกำหนด ยึดบ้านมาหลังมีแผนปรับหนี้ หนังสือบอกกล่าว และคำพิพากษา
บอกธนาคารก่อนวันที่ต้องจ่ายงวด
หน้าความรู้ของธนาคารแห่งประเทศไทยบอกให้ทำหนังสือขอปรับโครงสร้างหนี้ไปถึงสถาบันการเงินเมื่อประเมินแล้วว่าจ่ายตามสัญญาไม่ไหว และไม่ควรรอจนค้างจ่าย ประกาศ ที่ สกช. 7/2566 มีผลตั้งแต่วันที่ 1 มกราคม 2567 ให้ผู้ให้บริการติดตามลูกหนี้ และเมื่อเริ่มมีสัญญาณว่าจะจ่ายไม่ไหว ต้องเสนอแผนที่สอดคล้องกับความสามารถในการชำระ โดยคำนึงถึงเงินที่เหลือหลังหักค่างวดทั้งหมดให้พอใช้ในชีวิตประจำวันเท่าที่ทำได้
ค้างงวดนี้แล้ว ธนาคารยึดบ้านได้เลยไหม?
ไม่ได้ในวันนั้น ผู้ให้บริการตามประกาศต้องเสนอแผนปรับหนี้ก่อน และจะฟ้องให้ยึดบ้านที่จำนองออกขายทอดตลาดได้เมื่อมีหนังสือให้เวลาชำระไม่น้อยกว่า 60 วันนับแต่วันที่ลูกหนี้ได้รับหนังสือ แล้วลูกหนี้ไม่ทำตาม
จุดเด่น / สิ่งที่ควรทำ
- แผนที่เสนอไม่เท่ากับธนาคารต้องอนุมัติทุกคำขอ ถ้าติดต่อเต็มที่แล้วติดต่อไม่ได้ ไม่ได้รับการตอบรับ หรือลูกหนี้ปฏิเสธแผนที่สอดคล้องกับเงินที่จ่ายไหว ผู้ให้บริการไปตามสัญญาและนโยบายของตนได้
- เกณฑ์นี้ใช้กับผู้ให้บริการที่ประกาศระบุ เช่น สถาบันการเงินและบริษัทบริหารสินทรัพย์ เงินกู้จากบุคคลทั่วไปไม่อยู่ในประกาศนี้ แต่การบังคับจำนองยังต้องมีหนังสือตามมาตรา 728
- ช่วงก่อนได้สัญญาเป็นคนละตอน อ่านใน กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง งวดที่จ่ายอยู่ตอนนี้ประกอบด้วยเงินต้นกับดอกเบี้ย อ่านใน ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ข้อควรระวัง
- หายไปไม่รับสาย แล้วเข้าใจว่าธนาคารต้องรอให้ตลอด
- เซ็นแผนที่คำนวณแล้วว่าจ่ายไม่ไหว
ก่อนงวด
บอกธนาคารเมื่อรู้ว่าจะจ่ายไม่ครบ
เป็นหนังสือ
คำขอควรเป็นลายลักษณ์อักษร
1213
โทรเมื่อเจรจาแล้วยังไม่จบ วันทำการ
พักเงินต้นยังจ่ายดอก พักทั้งก้อนดอกเบี้ยยังเดิน
หน้าเดียวกันของธนาคารแห่งประเทศไทยแยกทางตามเงินที่ยังจ่ายได้ พักชำระเงินต้นหมายถึงไม่จ่ายเงินต้นในช่วงนั้น แต่ยังจ่ายดอกเบี้ย พักทั้งเงินต้นและดอกเบี้ยหมายถึงหยุดจ่ายทั้งสองส่วนชั่วคราว และดอกเบี้ยยังเดินตลอดเวลาที่พัก เมื่อครบแล้วต้องจ่ายเงินต้นและดอกเบี้ยช่วงที่พักกลับเข้าไปด้วย หน้าเดียวกันบอกว่าสถาบันการเงินส่วนใหญ่ให้พักประมาณ 3 ถึง 6 เดือน ตัวเลขนี้เป็นสิ่งที่หน้าความรู้อธิบายว่าพบได้บ่อย ไม่ใช่สิทธิที่ทุกสัญญาได้ตามระยะนั้น
พักค่างวดแล้วไม่ต้องจ่ายอะไรเลยใช่ไหม?
ไม่ใช่ทุกแบบ พักเฉพาะเงินต้นยังต้องจ่ายดอกเบี้ย พักทั้งเงินต้นและดอกเบี้ยทำให้ดอกเบี้ยยังเดิน และเมื่อครบกำหนดต้องนำส่วนที่พักกลับมาจ่ายตามที่ตกลง
จุดเด่น / สิ่งที่ควรทำ
- ขยายเวลาทำให้ค่างวดต่อเดือนลดลง และทำให้ดอกเบี้ยรวมสูงขึ้นเพราะเป็นหนี้นานขึ้น สถาบันการเงินอาจดูอายุของผู้กู้ประกอบการขยายเวลา
- ลดดอกเบี้ยระยะสั้นเหมาะกับรายได้ที่ลดลงช่วงหนึ่ง ถ้ารายได้ลดยาว หน้าความรู้ให้ดูทางอื่น
- ผู้ให้บริการเรียกเก็บค่าธรรมเนียมการปรับโครงสร้างหนี้ไม่ได้ เว้นแต่ต้องประเมินราคาหลักประกันเพิ่มและใช้ผลนั้นกำหนดเงื่อนไขใหม่ การเรียกเก็บต้องบอกให้ชัด เป็นธรรม อิงต้นทุนจริง และไม่ซ้ำ
- ดอกเบี้ยที่จ่ายจริงของกู้ซื้อที่อยู่อาศัยยังเข้าเงื่อนไขลดหย่อนได้ตาม กู้ซื้อบ้านภูเก็ต ลดหย่อนภาษีได้เท่าไหร่
ข้อควรระวัง
- ถือว่าทุกธนาคารต้องพักให้ 6 เดือน
- ลงชื่อในแผนที่ค่างวดสูงกว่ารายได้ที่เหลือ
พักเงินต้น
ยังจ่ายดอกเบี้ยในช่วงนั้น
พักทั้งก้อน
ดอกเบี้ยยังเดิน แล้วต้องจ่ายคืน
ไม่มีค่าปรับแผน
เว้นค่าประเมินเพิ่มที่จำเป็นและบอกไว้
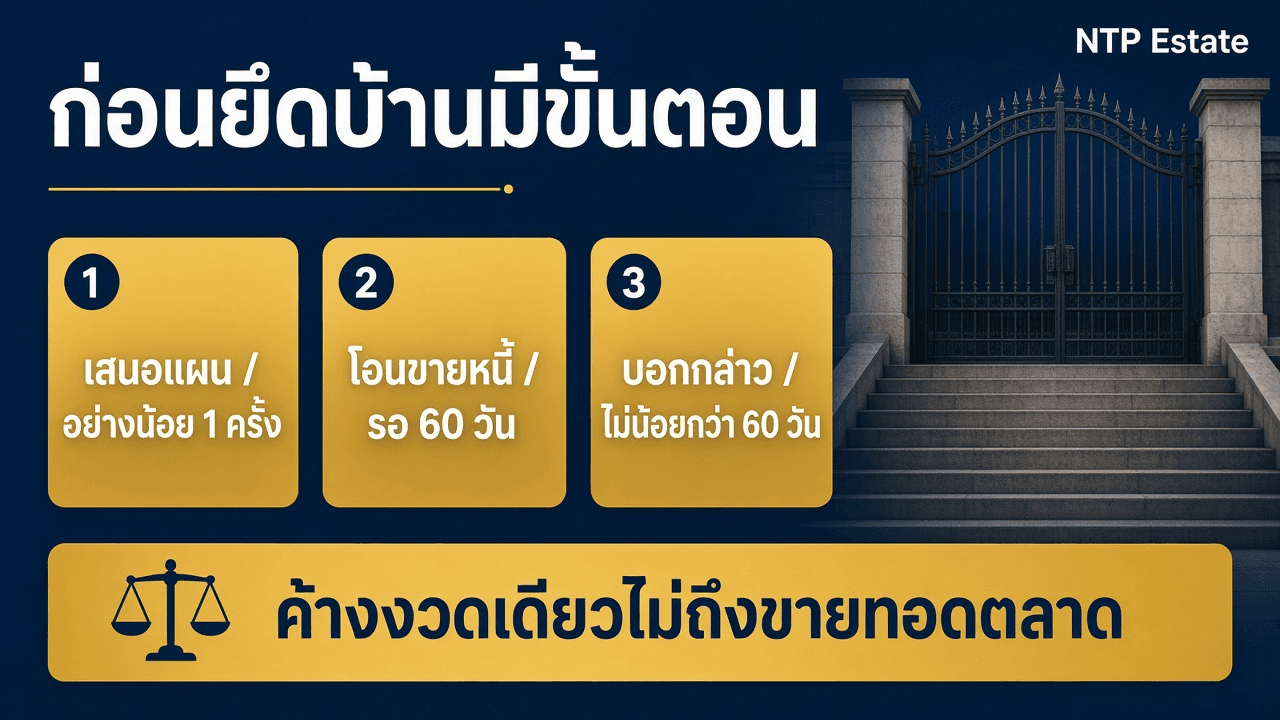
ก่อนยึด มีแผน แล้วมีหนังสือ 60 วัน
เอกสารแนบ 7 ของประกาศให้เสนอแผนแก่ลูกหนี้ที่ยังไม่ด้อยคุณภาพอย่างน้อยหนึ่งครั้ง โดยให้เวลาพอจะพิจารณาและลงนามก่อนกลายเป็นหนี้เสีย เมื่อเป็นหนี้เสียแล้ว รวมกรณีที่ถูกตัดออกจากบัญชี ต้องเสนอแผนโดยเร็วอย่างน้อยหนึ่งครั้งก่อนโอนขายหนี้ บอกเลิกสัญญา ยึดทรัพย์ หรือดำเนินคดี หนี้เสียในความหมายของกิจการที่ไม่มีส่วนได้เสียสาธารณะคือค้างเงินต้นหรือดอกเบี้ยเกิน 90 วันหรือ 3 เดือน และรวมกรณีที่ผู้ให้บริการกำหนดให้เป็นหนี้เสียแม้ยังไม่ครบกำหนดนั้น สถาบันการเงินใช้หลักจัดชั้นตามประกาศธนาคารแห่งประเทศไทยหรือมาตรฐานการรายงานทางการเงิน
หนังสือทวงหนี้ทุกฉบับคือหนังสือก่อนยึดบ้านหรือไม่?
ไม่ใช่ หนังสือตามมาตรา 728 ต้องบอกให้ชำระภายในเวลาอันสมควรซึ่งไม่น้อยกว่า 60 วันนับแต่วันที่ได้รับ แล้วลูกหนี้ไม่ทำตาม ผู้รับจำนองจึงฟ้องให้ยึดและขายทอดตลาดได้
จุดเด่น / สิ่งที่ควรทำ
- ห้ามโอนขายลูกหนี้ก่อนครบ 60 วันนับจากวันที่ผู้ให้บริการเสนอเงื่อนไขปรับโครงสร้างหนี้ให้ลูกหนี้ทราบ กำหนด 15 วันก่อนบอกเลิกสัญญาหรือนำทรัพย์ออกจำหน่ายใช้กับการให้เช่าซื้อและการให้เช่าแบบลีสซิ่ง ไม่ใช่นาฬิกาของบ้านที่จำนองกับธนาคาร
- มาตรา 728 คนละนาฬิกากับ 60 วันของประกาศ เมื่อจะบังคับจำนอง ผู้รับจำนองต้องมีหนังสือบอกกล่าวไปยังลูกหนี้ให้ชำระภายในเวลาอันสมควรซึ่งต้องไม่น้อยกว่า 60 วันนับแต่วันที่ลูกหนี้ได้รับคำบอกกล่าว ถ้าไม่ทำตาม ผู้รับจำนองจึงฟ้องศาลให้ยึดทรัพย์ที่จำนองและขายทอดตลาดได้
- ถ้าเจ้าของบ้านไม่ใช่ลูกหนี้ แต่เอาบ้านตัวเองจำนองประกันหนี้ของคนอื่น ผู้รับจำนองต้องส่งหนังสือนั้นให้ผู้จำนองทราบภายใน 15 วันนับแต่วันที่ส่งให้ลูกหนี้ ถ้าไม่ส่ง ผู้จำนองหลุดพ้นจากดอกเบี้ย ค่าสินไหมทดแทน และค่าภาระติดพันที่เกิดหลังพ้น 15 วันนั้น
- มาตรา 729 เป็นฟ้องอีกแบบเพื่อเอาทรัพย์จำนองหลุดแทนการขายทอดตลาด ใช้ได้เมื่อไม่มีจำนองรายอื่นหรือบุริมสิทธิอื่นที่จดทะเบียนไว้บนทรัพย์เดียวกัน ลูกหนี้ขาดส่งดอกเบี้ยถึง 5 ปี และศาลเห็นว่าราคาทรัพย์น้อยกว่าเงินที่ค้าง นี่ไม่ใช่ทางธรรมดาของการค้างไม่กี่งวด
ข้อควรระวัง
- เอา 15 วันของการเช่าซื้อไปใช้กับบ้านที่จำนอง
- นับ 60 วันของประกาศกับ 60 วันของมาตรา 728 เป็นก้อนเดียวกัน
ก่อนเป็นหนี้เสีย
เสนอแผนอย่างน้อย 1 ครั้ง
หลังเป็นหนี้เสีย
เสนออีกอย่างน้อย 1 ครั้งก่อนยึด
ได้รับหนังสือ
60 วันของมาตรา 728 นับจากวันนี้
ขายเองก่อนถูกยึด คนละทางกับขายทอดตลาด
คำพิพากษาที่สั่งยึดและขายทอดตลาดมาก่อนการขายโดยเจ้าพนักงาน ถ้านำบ้านไปขายทอดตลาดแล้วยังมีหนี้ส่วนที่ขาด ผู้ให้บริการมีสิทธิได้รับหนี้นั้น และต้องเสนอเงื่อนไขการจ่ายส่วนที่ขาดให้สอดคล้องกับความสามารถในการชำระ เว้นแต่ติดต่อเต็มที่แล้วติดต่อไม่ได้ ไม่ได้รับการตอบรับ หรือลูกหนี้ปฏิเสธแผนที่จ่ายไหว การขายบ้านเองขณะยังผ่อนอยู่เป็นอีกทาง อ่านใน ขายบ้านภูเก็ตที่ยังผ่อนธนาคารอยู่
ขายทอดตลาดแล้วหนี้บ้านหมดไหม?
ไม่เสมอไป ถ้าเงินขายไม่พอหนี้ ส่วนที่ขาดยังเป็นหนี้ที่ต้องจ่าย และผู้ให้บริการต้องเสนอวิธีจ่ายส่วนนั้นให้สอดคล้องกับเงินที่จ่ายไหว เว้นแต่เข้าข้อยกเว้นเรื่องติดต่อไม่ได้หรือปฏิเสธแผนที่จ่ายไหว
จุดเด่น / สิ่งที่ควรทำ
- ขายฝากทำให้กรรมสิทธิ์ไปผู้ซื้อฝากในวันจดทะเบียน คนละสัญญากับการขอปรับหนี้บ้านที่จำนองไว้ อ่านใน ขายฝากบ้าน ไถ่คืนได้กี่ปี
- ถ้าเจรจากับสถาบันการเงินแล้วยังไม่ได้ข้อสรุปที่ทำได้ โทรทางด่วนแก้หนี้ 1213 ในวันทำการจันทร์ถึงศุกร์ เวลา 8.30 ถึง 16.30 น.
- การปรับโครงสร้างหนี้สะท้อนว่าความสามารถในการจ่ายลดลง และอาจมีผลต่อการขอกู้ใหม่ระหว่างนั้น ควรถามผลต่อข้อมูลเครดิตกับสถาบันการเงินก่อนลงชื่อ
ข้อควรระวัง
- รอให้ถึงวันขายทอดตลาดโดยไม่คุยแผนจ่ายหนี้ที่เหลือ
- ใช้ขายฝากแทนการเจรจากับธนาคารโดยไม่ได้อ่านผลเรื่องกรรมสิทธิ์
ขายเอง
ปิดหนี้กับธนาคารก่อนถูกยึด
ขายทอดตลาด
มาหลังคำพิพากษาให้ยึด
หนี้ที่ขาด
ยังต้องมีแผนจ่ายถ้าเงินขายไม่พอ
| หัวข้อ | ยังไม่เป็นหนี้เสีย | เป็นหนี้เสียแล้ว |
|---|---|---|
| แผนที่ต้องเสนอ | อย่างน้อย 1 ครั้ง และให้เวลาลงชื่อก่อนเป็นหนี้เสีย | อย่างน้อย 1 ครั้งก่อนขายหนี้ บอกเลิกสัญญา หรือยึด |
| 60 วันของประกาศ | ยังไม่ถึงขั้นโอนขายหนี้ | ห้ามโอนขายหนี้ก่อนครบ 60 วันนับจากวันที่เสนอเงื่อนไข |
| หนังสือมาตรา 728 | ยังไม่ใช่ขั้นตอนฟ้องยึด | ให้เวลาไม่น้อยกว่า 60 วันนับจากวันที่ได้รับ ก่อนฟ้องยึด |
| ทางที่ยังทำได้ | ขอแผน หรือขายบ้านเองขณะยังผ่อน | เจรจาแผนของหนี้ที่เหลือได้แม้เข้าสู่คดีแล้ว |
| อ่านต่อ | ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่ | ขายบ้านภูเก็ตที่ยังผ่อนธนาคารอยู่ |
แหล่งที่มา
- ประกาศธนาคารแห่งประเทศไทย ที่ สกช. 7/2566 การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม มีผล 1 มกราคม 2567
- ธนาคารแห่งประเทศไทย ขอปรับโครงสร้างหนี้แบบไหนที่เหมาะกับเรา
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 728 หนังสือบอกกล่าวก่อนฟ้องยึดทรัพย์จำนอง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 729 การเอาทรัพย์จำนองหลุดแทนการขายทอดตลาด
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อน?
ติดต่อสถาบันการเงินก่อนวันจ่ายงวด และทำคำขอเป็นหนังสือ ขอแผนที่คำนวณแล้วว่าจ่ายไหว อย่าเซ็นแผนที่จ่ายไม่ไหว ถ้าเจรจาแล้วยังไม่จบ โทร 1213 ในวันทำการ
02ธนาคารต้องเสนอแผนปรับหนี้กี่ครั้ง?
ประกาศ ที่ สกช. 7/2566 ให้เสนออย่างน้อยหนึ่งครั้งเมื่อยังไม่เป็นหนี้เสีย และอย่างน้อยอีกหนึ่งครั้งเมื่อเป็นหนี้เสียแล้ว ก่อนโอนขายหนี้ บอกเลิกสัญญา ยึดทรัพย์ หรือฟ้อง ถ้าติดต่อเต็มที่แล้วไม่ได้ความ หรือลูกหนี้ปฏิเสธแผนที่จ่ายไหว ผู้ให้บริการไปตามสัญญาได้
03หนังสือก่อนฟ้องยึดบ้านต้องให้เวลากี่วัน?
มาตรา 728 ให้มีหนังสือบอกกล่าวไปยังลูกหนี้ให้ชำระภายในเวลาอันสมควร ซึ่งต้องไม่น้อยกว่า 60 วันนับแต่วันที่ลูกหนี้ได้รับคำบอกกล่าว
04พักชำระแล้วดอกเบี้ยหยุดไหม?
พักเฉพาะเงินต้นยังต้องจ่ายดอกเบี้ย พักทั้งเงินต้นและดอกเบี้ยทำให้ดอกเบี้ยยังเดิน และต้องจ่ายส่วนที่พักคืนเมื่อครบกำหนดตามที่ตกลง
05ปรับโครงสร้างหนี้มีค่าธรรมเนียมไหม?
ประกาศห้ามเรียกเก็บค่าธรรมเนียมการปรับโครงสร้างหนี้ เว้นแต่ต้องประเมินราคาหลักประกันเพิ่มเพื่อใช้กำหนดเงื่อนไขใหม่ และต้องบอกการเรียกเก็บให้ชัด เป็นธรรม และอิงต้นทุนจริง
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ