รีไฟแนนซ์บ้านไม่ผ่าน 5 สาเหตุ พร้อมวิธีแก้
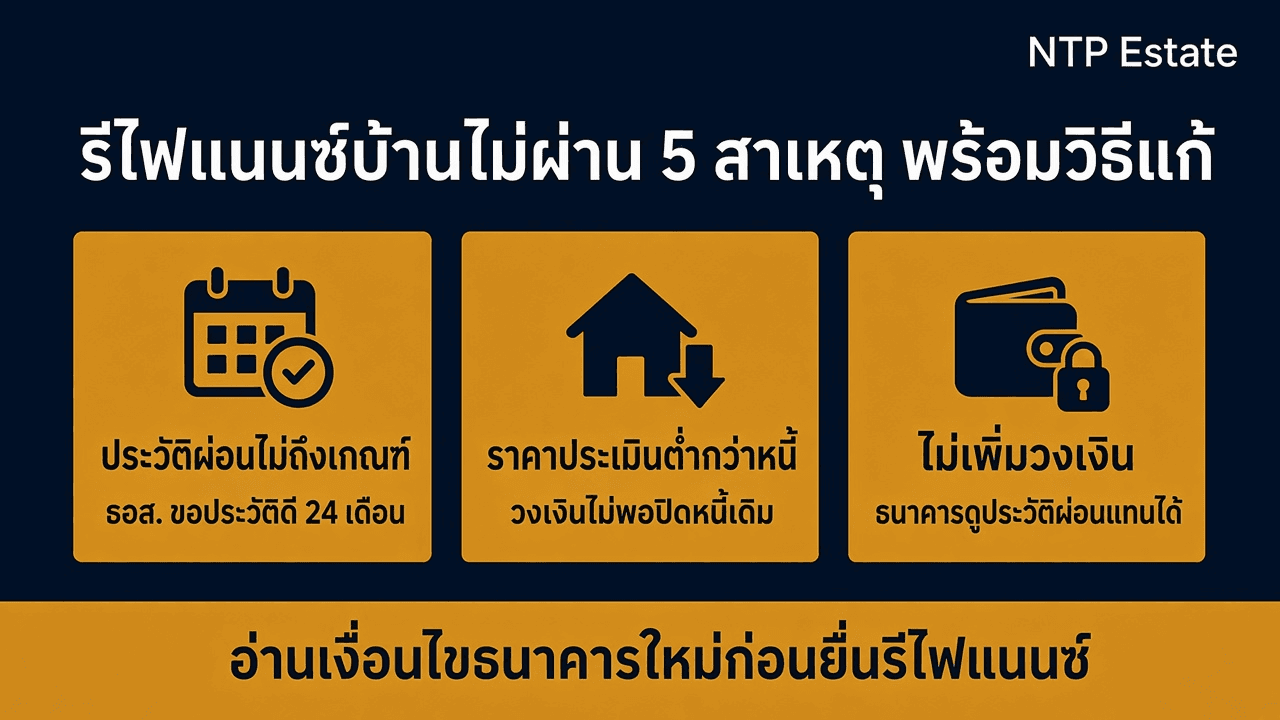
รีไฟแนนซ์บ้านไม่ผ่านมักมาจาก 5 สาเหตุ คือประวัติผ่อนกับธนาคารเดิมไม่ถึงเกณฑ์ ราคาประเมินใหม่ต่ำกว่าหนี้ รายได้และภาระหนี้ อายุรวมระยะผ่อนเกินเพดาน และหลักประกันไม่เข้าเงื่อนไข ธอส. ขอประวัติผ่อนดี 24 เดือน ถ้ารีไฟแนนซ์โดยไม่เพิ่มหนี้และค่างวด ธปท. ให้ธนาคารดูประวัติผ่อนแทนรายได้ได้
24 เดือน
ประวัติผ่อนดีที่ ธอส. ขอ
6 เดือน
ประวัติผ่อนดีที่ธนาคารกรุงเทพระบุ
100%
วงเงินสูงสุดของราคาประเมินที่กสิกรไทยระบุ
3/2568
ประกาศ ธปท. ให้ดูประวัติผ่อนแทนรายได้ได้
รีไฟแนนซ์บ้านไม่ผ่านมาจากประวัติผ่อน ราคาประเมิน รายได้ อายุ หรือหลักประกัน แก้ตรงสาเหตุ ขอวงเงินเท่าหนี้เดิม หรือขอลดดอกเบี้ยธนาคารเดิม
รีไฟแนนซ์คือการกู้ใหม่ ธนาคารใหม่พิจารณาเหมือนกู้ครั้งแรก
รีไฟแนนซ์คือการขอกู้กับธนาคารใหม่เพื่อไถ่ถอนจำนองจากธนาคารเดิม ธนาคารใหม่ประเมินราคาบ้านใหม่ ตรวจเครดิตบูโร และดูคุณสมบัติผู้กู้ตามผลิตภัณฑ์รีไฟแนนซ์ของตัวเอง ถ้ายื่นแล้วไม่ผ่าน ให้ถามธนาคารว่าเหตุผลหลักคืออะไร ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 ระบุว่าเมื่อผู้ขอสินเชื่อต้องการทราบ ผู้ให้บริการควรอธิบายปัจจัยสำคัญที่ใช้พิจารณา แล้วแก้ตรงจุดก่อนยื่นใหม่
รีไฟแนนซ์บ้านไม่ผ่านเพราะอะไร?
สาเหตุหลักคือประวัติผ่อนกับธนาคารเดิมไม่ถึงเกณฑ์หรือเคยค้าง ราคาประเมินใหม่ต่ำกว่าหนี้คงเหลือ รายได้และภาระหนี้ไม่ผ่าน อายุรวมระยะผ่อนเกินเพดาน และหลักประกันไม่เข้าเงื่อนไขของผลิตภัณฑ์ ถามธนาคารว่าเหตุผลหลักคือข้อไหนก่อนแก้
ประเมินใหม่
ธนาคารใหม่ส่งคนประเมินราคาบ้านอีกครั้ง
ตรวจเครดิตใหม่
เห็นประวัติผ่อนบ้านกับธนาคารเดิม
ถามเหตุผล
ประกาศ ธปท. ให้อธิบายปัจจัยสำคัญได้
จุดเด่น / สิ่งที่ควรทำ
- สาเหตุที่ 1 ประวัติผ่อนกับธนาคารเดิมยังไม่ถึงเกณฑ์ หรือมีค้างชำระช่วงก่อนยื่น
- สาเหตุที่ 2 ราคาประเมินใหม่ต่ำ วงเงินที่ธนาคารให้ได้ไม่พอปิดหนี้เดิม
- สาเหตุที่ 3 รายได้หรือภาระหนี้เปลี่ยนไปจากตอนกู้ครั้งแรก โดยเฉพาะเมื่อขอเพิ่มวงเงิน
- สาเหตุที่ 4 อายุผู้กู้รวมกับระยะผ่อนที่ขอเกินเพดานของธนาคารใหม่
- สาเหตุที่ 5 หลักประกันหรือตัวผู้กู้ไม่อยู่ในเงื่อนไขของผลิตภัณฑ์ เช่น ประเภทอาคารที่ธนาคารไม่รับ
- ก่อนยื่นใหม่ให้เช็กเรื่องเวลาด้วย ถ้ายังอยู่ใน 3 ปีแรกของสัญญาเดิม ธนาคารเดิมเรียกเบี้ยปรับไถ่ถอนก่อนกำหนดได้ อ่านใน รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่
ข้อควรระวัง
- ยื่นหลายธนาคารพร้อมกันโดยไม่รู้สาเหตุที่ไม่ผ่าน
- คิดว่าเคยกู้ผ่านแล้วรีไฟแนนซ์จะผ่านอัตโนมัติ
- ไม่ดูวันครบ 3 ปีของสัญญาเดิม
กู้ใหม่
ไม่ใช่การต่อสัญญาเดิม
5 สาเหตุ
แก้ทีละจุดก่อนยื่นใหม่
3 ปีแรก
ช่วงที่ธนาคารเดิมเรียกเบี้ยปรับได้
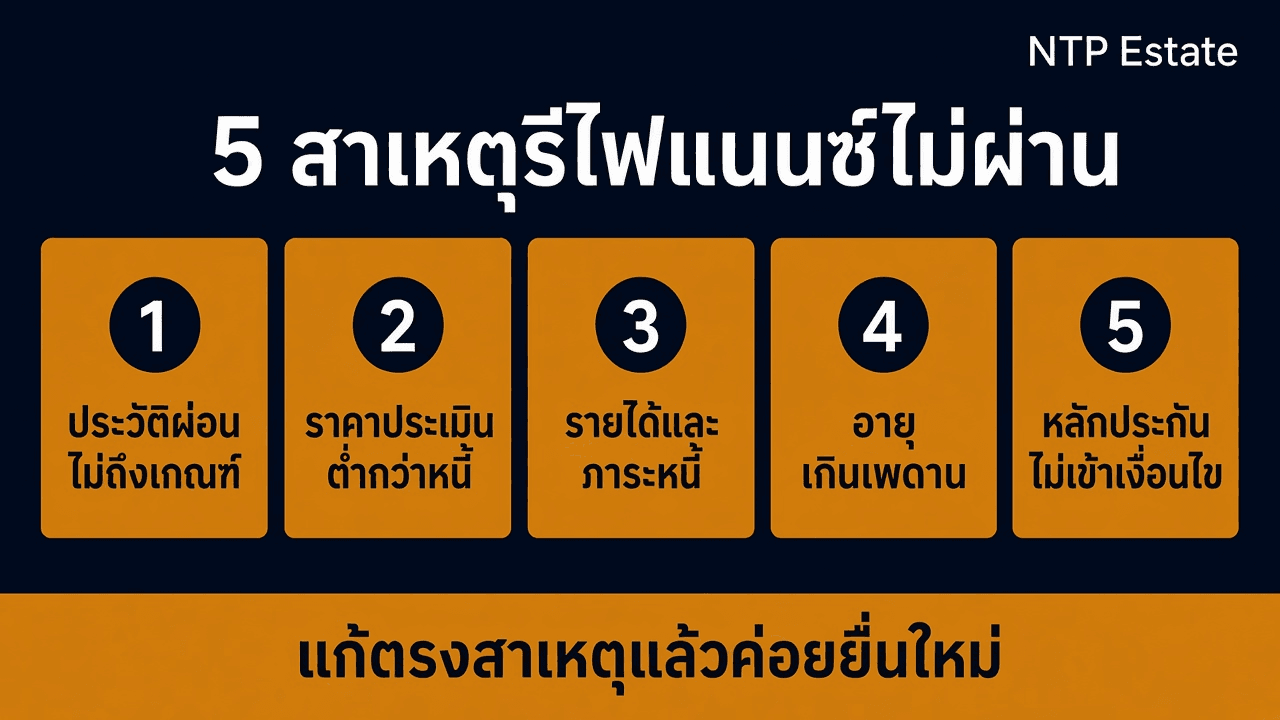
สาเหตุที่ 1 ประวัติผ่อนกับธนาคารเดิมไม่ถึงเกณฑ์
ผลิตภัณฑ์รีไฟแนนซ์ส่วนใหญ่ระบุว่าผู้กู้ต้องมีประวัติผ่อนบ้านกับธนาคารเดิมดี ระยะเวลาที่ขอต่างกัน ตัวเลขด้านล่างมาจากหน้าเว็บธนาคารที่ตรวจเมื่อ 7 พฤศจิกายน 2569
ผ่อนบ้านกี่เดือนถึงรีไฟแนนซ์ได้?
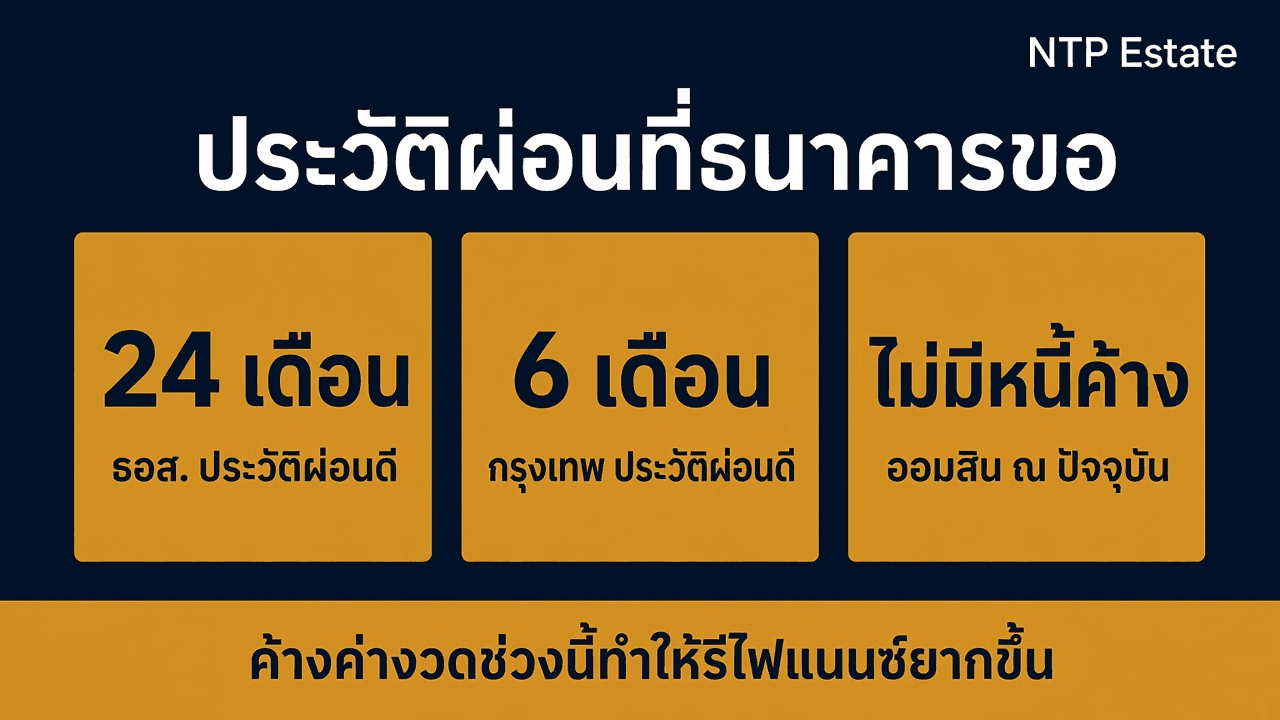
ขึ้นกับธนาคาร ธอส. ขอประวัติผ่อนดีไม่น้อยกว่า 24 เดือน ธนาคารกรุงเทพระบุประวัติผ่อนดีช่วง 6 เดือนที่ผ่านมา ออมสินขอประวัติดีและไม่มีหนี้ค้างในปัจจุบัน ถ้ารีไฟแนนซ์ก่อนครบ 3 ปีของสัญญาเดิม อาจเสียเบี้ยปรับให้ธนาคารเดิม
24 เดือน
ธอส. ประวัติผ่อนดี ไม่มีหนี้ค้าง
6 เดือน
ธนาคารกรุงเทพ ประวัติผ่อนดีช่วงล่าสุด
ไม่มีหนี้ค้าง
ออมสิน ณ ปัจจุบัน
จุดเด่น / สิ่งที่ควรทำ
- ธนาคารอาคารสงเคราะห์ สินเชื่อบ้านสุขสันต์ ปี 2569 รับลูกค้าปัจจุบันของสถาบันการเงินอื่นที่มีประวัติผ่อนชำระดีไม่น้อยกว่า 24 เดือน และไม่มีหนี้ค้างชำระตามที่ธนาคารกำหนด เอกสารที่ขอมีใบเสร็จประวัติการผ่อนชำระย้อนหลัง 12 เดือน
- ธนาคารกรุงเทพ สินเชื่อรีไฟแนนซ์ระบุคุณสมบัติว่ามีประวัติการผ่อนชำระที่ดีในช่วง 6 เดือนที่ผ่านมา
- ธนาคารออมสิน สินเชื่อเคหะรีไฟแนนซ์ระบุว่าต้องมีประวัติการชำระหนี้ดี และปัจจุบันไม่มีหนี้ค้างชำระ
- วิธีแก้ จ่ายค่างวดให้ตรงทุกเดือนจนครบเกณฑ์ของธนาคารที่จะยื่น ถ้ายังไม่ถึง 24 เดือน เลือกธนาคารที่ขอระยะสั้นกว่า และตรวจรายงานเครดิตบูโรของตัวเองก่อนยื่น อ่านวิธีใน ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน
ข้อควรระวัง
- จ่ายค่างวดช้าในช่วงก่อนยื่นรีไฟแนนซ์
- ยื่น ธอส. ทั้งที่ผ่อนมาไม่ถึง 24 เดือน
- ไม่เก็บใบเสร็จค่างวดย้อนหลัง
12 เดือน
ใบเสร็จค่างวดย้อนหลังที่ ธอส. ขอ
ไม่ค้าง
เงื่อนไขที่ทุกแห่งระบุตรงกัน
เครดิตบูโร
ตรวจเองก่อนยื่น
สาเหตุที่ 2 ราคาประเมินใหม่ต่ำกว่าหนี้คงเหลือ
ธนาคารใหม่ให้วงเงินจากราคาประเมินที่ประเมินใหม่ ไม่ใช่ราคาที่ซื้อมา ถ้าราคาประเมินออกมาต่ำ วงเงินที่ได้อาจไม่พอปิดหนี้เดิมทั้งก้อน
ราคาประเมินบ้านต่ำกว่าหนี้ รีไฟแนนซ์ได้ไหม?
ได้ยาก เพราะธนาคารใหม่ให้วงเงินตามราคาประเมิน เช่น กสิกรไทยไม่เกิน 100% ของราคาประเมิน ถ้าวงเงินไม่พอปิดหนี้เดิม ต้องเตรียมเงินจ่ายส่วนต่าง หรือขอลดดอกเบี้ยกับธนาคารเดิมแทน
จุดเด่น / สิ่งที่ควรทำ
- ธนาคารกสิกรไทย สินเชื่อรีไฟแนนซ์ให้วงเงินสูงสุดไม่เกิน 100% ของราคาประเมินหลักประกัน และเก็บค่าประเมิน 3,000 บาท รวมภาษีมูลค่าเพิ่ม
- ธนาคารออมสิน ให้กู้ไถ่ถอนรวมกู้เพิ่มทุกกรณีสูงสุดไม่เกิน 110% ของราคาประเมินหลักทรัพย์ ตามเกณฑ์ที่ธนาคารกำหนด
- ธนาคารกรุงเทพ ให้วงเงินรีไฟแนนซ์สูงสุดเท่ากับ 100% ของภาระหนี้คงเหลือ
- วิธีแก้ ขอวงเงินเท่าหนี้คงเหลือ ไม่ขอเงินเพิ่ม ถ้าราคาประเมินยังไม่พอ เตรียมเงินสดจ่ายส่วนต่าง หรือขอลดดอกเบี้ยกับธนาคารเดิมซึ่งบทความของ ttb ระบุว่าไม่ต้องประเมินราคาใหม่ ราคาประเมินหลักประกันของธนาคารเป็นคนละตัวกับราคาประเมินทุนทรัพย์ของทางราชการ อ่านความต่างใน ราคาประเมินที่ดินภูเก็ต เช็กก่อนซื้อและก่อนขาย
ข้อควรระวัง
- ขอวงเงินเพิ่มทั้งที่ราคาประเมินไม่พอ
- ใช้ราคาที่ซื้อมาแทนราคาประเมินใหม่
- ไม่เตรียมเงินส่วนต่างไว้วันไถ่ถอน
100%
ของราคาประเมิน กสิกรไทย
110%
รวมกู้เพิ่ม ออมสิน
3,000 บาท
ค่าประเมินที่กสิกรไทยระบุ
สาเหตุที่ 3 รายได้และภาระหนี้ ไม่เพิ่มวงเงินผ่านง่ายกว่า
ปกติประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 ให้ธนาคารดูภาระหนี้ทั้งหมดเทียบรายได้ แต่ประกาศเดียวกันยกเว้นไว้สำหรับสินเชื่อเพื่อไถ่ถอนสินเชื่อจากผู้ให้บริการอื่น ที่ภาระหนี้และค่างวดไม่เพิ่มขึ้นจากการอนุมัติเดิม และลูกหนี้ได้เงื่อนไขดีขึ้น เช่น ดอกเบี้ยลดลง ธนาคารใช้ข้อมูลเดิมหรือข้อมูลที่สะท้อนความสามารถชำระ เช่น ประวัติการผ่อนชำระย้อนหลัง แทนการคิดรายได้และภาระหนี้ทั้งหมดได้
รีไฟแนนซ์แล้วธนาคารต้องคิดรายได้ใหม่ไหม?
ถ้ารีไฟแนนซ์โดยภาระหนี้และค่างวดไม่เพิ่มจากที่อนุมัติเดิมและได้เงื่อนไขดีขึ้น ประกาศ ธปท. ที่ 3/2568 ให้ธนาคารใช้ประวัติผ่อนหรือข้อมูลเดิมแทนการคิดรายได้ทั้งหมดได้ แต่ถ้าขอเพิ่มวงเงินหรือค่างวดสูงขึ้น ธนาคารคิดรายได้และภาระหนี้ตามปกติ
จุดเด่น / สิ่งที่ควรทำ
- ข้อยกเว้นนี้เป็นสิ่งที่ธนาคารทำได้ ไม่ได้บังคับให้ทุกธนาคารต้องใช้ ธนาคารยังมีเกณฑ์ของผลิตภัณฑ์ เช่น กสิกรไทยระบุรายได้รวมตั้งแต่ 15,000 บาทต่อเดือน และอายุงานไม่น้อยกว่า 6 เดือน
- ถ้าขอเพิ่มวงเงิน ขอเงินก้อนไปใช้อย่างอื่น หรือให้ค่างวดสูงกว่าเดิม ธนาคารต้องกลับไปดูรายได้และภาระหนี้ทั้งหมดตามปกติ
- วิธีแก้ ขอวงเงินเท่าหนี้คงเหลือ ให้ค่างวดไม่เกินเดิม ปิดหรือลดหนี้อื่นก่อนยื่น อ่าน กู้บ้านไม่ผ่านเพราะหนี้สูง ปิดหนี้อะไรก่อน ถ้าเพิ่งเปลี่ยนงาน อ่าน อายุงานไม่ถึง 1 ปี เปลี่ยนงาน กู้บ้านได้ไหม
ข้อควรระวัง
- ขอเงินเพิ่มพร้อมรีไฟแนนซ์ทั้งที่หนี้อื่นสูง
- ยืดค่างวดให้สูงขึ้นกว่าเดิม
- ก่อหนี้ใหม่ระหว่างรอรีไฟแนนซ์
ไม่เพิ่มหนี้
ธนาคารใช้ประวัติผ่อนแทนได้
ค่างวดไม่เกินเดิม
เงื่อนไขของข้อยกเว้น
15,000 บาท
รายได้ขั้นต่ำของกสิกรไทย
สาเหตุที่ 4 และ 5 อายุเกินเพดาน และหลักประกันไม่เข้าเงื่อนไข
ระยะผ่อนของสัญญาใหม่ถูกจำกัดด้วยอายุผู้กู้ ส่วนผลิตภัณฑ์รีไฟแนนซ์แต่ละตัวรับหลักประกันและลูกค้าไม่เหมือนกัน
อายุมากแล้วรีไฟแนนซ์บ้านได้ไหม?
ได้ถ้าอายุรวมระยะผ่อนไม่เกินเพดานของธนาคารใหม่ ธอส. และออมสินใช้ 70 ปี ธนาคารกรุงเทพใช้ 65 ปี กสิกรไทยรับผู้กู้อายุไม่เกิน 60 ปี ถ้าระยะผ่อนที่เหลือสั้นจนค่างวดสูงเกินไป ให้เลือกธนาคารที่เพดานสูงกว่าหรือกู้ร่วม
จุดเด่น / สิ่งที่ควรทำ
- เพดานอายุ ธอส. อายุผู้กู้รวมระยะกู้ไม่เกิน 70 ปี ยกเว้นอาชีพที่เกษียณหลัง 60 ปีได้ถึง 75 ปี ออมสินไม่เกิน 70 ปี กสิกรไทยรับผู้กู้อายุ 20 ถึง 60 ปี ระยะไม่เกิน 30 ปีและอายุผู้กู้ไม่เกิน 70 ปี ธนาคารกรุงเทพรวมอายุกับระยะผ่อนไม่เกิน 65 ปี
- วิธีแก้เรื่องอายุ เลือกธนาคารที่เพดาน 70 ปี หรือกู้ร่วมกับคนอายุน้อยกว่าในธนาคารที่คิดตามอายุน้อยที่สุด อ่าน อายุเกิน 45 ปี กู้บ้านได้ไหม 5 วิธีผ่อนนานขึ้น
- หลักประกัน ธนาคารกรุงเทพรับที่ดินพร้อมสิ่งปลูกสร้างประเภทที่อยู่อาศัย ยกเว้นที่ดินเปล่าและสิทธิการเช่า ธอส. นิยามอาคารในสินเชื่อบ้านสุขสันต์ว่าบ้านเดี่ยว บ้านแฝด ทาวน์เฮ้าส์ และอาคารพาณิชย์เพื่ออยู่อาศัย ยกเว้นแฟลตและบ้านเช่า กสิกรไทยรับทาวน์เฮ้าส์ บ้านเดี่ยว คอนโด และอาคารพาณิชย์
- ตัวผู้กู้ สินเชื่อบ้านสุขสันต์ของ ธอส. เขียนไว้สำหรับลูกค้าของสถาบันการเงินอื่น ถ้าผ่อนกับธนาคารนั้นอยู่แล้ว ให้ถามเรื่องขอลดดอกเบี้ยแทน
ข้อควรระวัง
- ยื่นธนาคารเพดาน 65 ปีทั้งที่อายุใกล้เพดาน
- รีไฟแนนซ์ที่ดินเปล่ากับผลิตภัณฑ์บ้าน
- ยื่นรีไฟแนนซ์กับธนาคารที่ผ่อนอยู่แล้วในผลิตภัณฑ์สำหรับลูกค้าสถาบันอื่น
70 ปี
ธอส. และออมสิน
65 ปี
ธนาคารกรุงเทพ
ไม่รับที่ดินเปล่า
ธนาคารกรุงเทพ
ทางเลือกเมื่อรีไฟแนนซ์ไม่ผ่าน ขอลดดอกเบี้ยกับธนาคารเดิม
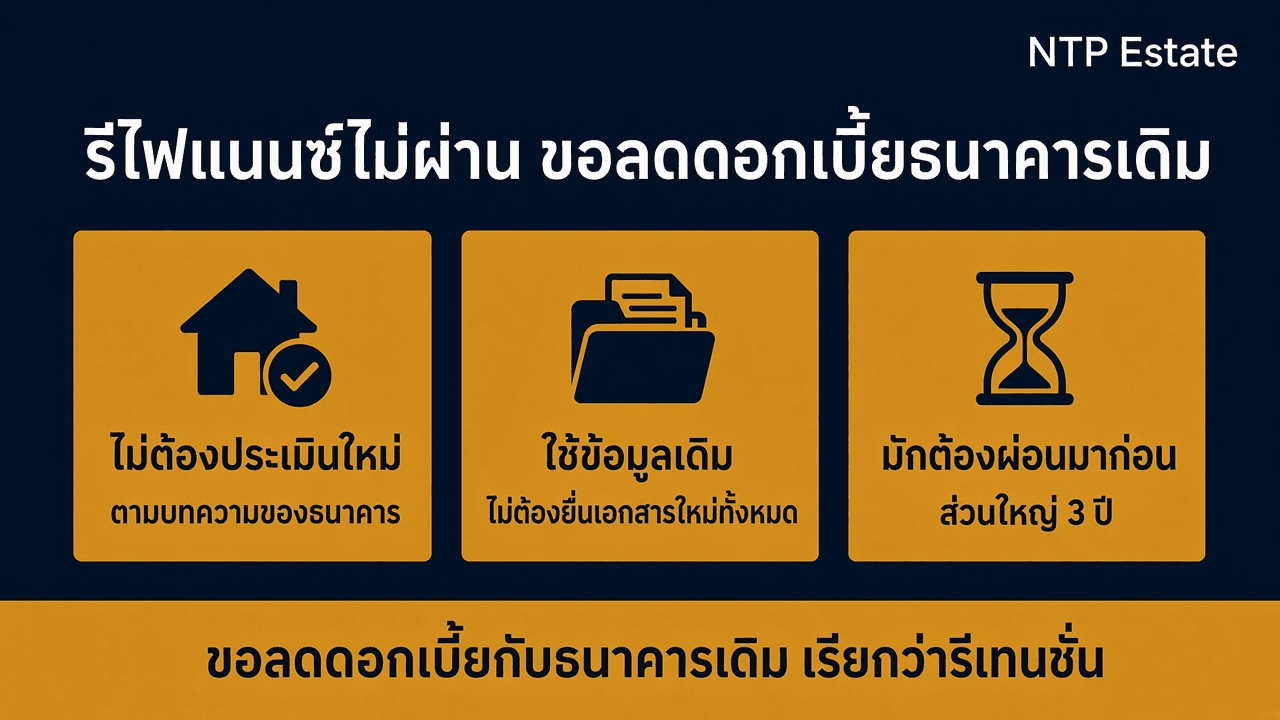
ถ้าแก้สาเหตุไม่ทัน อีกทางคือขอลดดอกเบี้ยกับธนาคารที่ผ่อนอยู่ หรือที่เรียกว่ารีเทนชั่น บทความของ ttb อธิบายว่าเป็นการยื่นขอลดอัตราดอกเบี้ยกับธนาคารเดิม ไม่ต้องประเมินราคาหลักทรัพย์ใหม่ และส่วนใหญ่ธนาคารกำหนดให้ผ่อนมาแล้วประมาณ 3 ปีก่อน บทความของแลนด์ แอนด์ เฮ้าส์ระบุว่าธนาคารเดิมมีข้อมูลอยู่แล้ว จึงไม่ต้องส่งเอกสารใหม่ทั้งหมด
รีไฟแนนซ์ไม่ผ่าน มีทางเลือกอะไรบ้าง?
แก้ตรงสาเหตุแล้วยื่นใหม่ เลือกธนาคารที่เงื่อนไขตรงกับตัวเอง หรือขอลดดอกเบี้ยกับธนาคารเดิมซึ่งบทความของ ttb ระบุว่าไม่ต้องประเมินราคาใหม่ ส่วนใหญ่ต้องผ่อนมาแล้วประมาณ 3 ปี ถ้าผ่อนไม่ไหว ให้คุยเรื่องปรับโครงสร้างหนี้ก่อนค้างชำระ
จุดเด่น / สิ่งที่ควรทำ
- เงื่อนไขรีเทนชั่นเป็นนโยบายของแต่ละธนาคาร ไม่มีประกาศกลาง ให้ถามสาขาหรือศูนย์บริการว่าดอกเบี้ยใหม่ ระยะเวลา และค่าธรรมเนียมเป็นเท่าไหร่
- เทียบข้อเสนอรีเทนชั่นกับรีไฟแนนซ์ด้วยค่าใช้จ่ายทั้งหมด รีไฟแนนซ์มีค่าจดจำนองใหม่ อากร และค่าประเมิน ตามที่สรุปใน รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่
- ถ้าปัญหาคือผ่อนไม่ไหว ไม่ใช่อยากได้ดอกเบี้ยต่ำ ให้คุยเรื่องปรับโครงสร้างหนี้ก่อนค้าง อ่าน ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
ข้อควรระวัง
- ไม่ถามธนาคารเดิมก่อนย้ายไปที่ใหม่
- เทียบแค่ดอกเบี้ยโดยไม่รวมค่าใช้จ่ายรีไฟแนนซ์
- ปล่อยค่างวดค้างระหว่างรอผล
รีเทนชั่น
ขอลดดอกเบี้ยกับธนาคารเดิม
ไม่ต้องประเมินใหม่
ตามบทความของ ttb
ประมาณ 3 ปี
ระยะผ่อนที่ธนาคารส่วนใหญ่ขอ
เทียบเงื่อนไขรีไฟแนนซ์จากหน้าเว็บธนาคาร
ตารางสรุปจากหน้าเว็บธนาคารที่ตรวจเมื่อ 7 พฤศจิกายน 2569 เงื่อนไขเปลี่ยนได้ตามประกาศของธนาคาร ก่อนยื่นให้ถามเจ้าหน้าที่สินเชื่ออีกครั้ง
ธนาคารไหนรีไฟแนนซ์ง่ายที่สุด?
ไม่มีธนาคารที่ง่ายที่สุดสำหรับทุกคน ให้เลือกตามจุดที่ตัวเองติด ถ้าประวัติผ่อนยังสั้น ดูธนาคารที่ขอระยะสั้นกว่า ถ้าอายุใกล้เพดาน ดูธนาคารที่ใช้ 70 ปี ถ้าราคาประเมินต่ำ ขอวงเงินเท่าหนี้คงเหลือหรือขอลดดอกเบี้ยกับธนาคารเดิม
จุดเด่น / สิ่งที่ควรทำ
- ถ้ากู้ร่วมไว้กับคนอื่นและอยากรีไฟแนนซ์เหลือชื่อเดียว ธนาคารใหม่ต้องอนุมัติผู้กู้ที่เหลือ อ่าน กู้ร่วมซื้อบ้านกับใครได้บ้าง ต้องระวังอะไร
- คำนวณค่างวดใหม่ก่อนตัดสินใจด้วย ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ข้อควรระวัง
- เลือกธนาคารจากดอกเบี้ยปีแรกอย่างเดียว
- ไม่อ่านคุณสมบัติผู้กู้ของผลิตภัณฑ์รีไฟแนนซ์
- ใช้ตารางนี้แทนการถามธนาคาร
7 พฤศจิกายน 2569
วันที่ตรวจหน้าเว็บธนาคาร
เลือกตามจุดที่ติด
ประวัติ อายุ หรือราคาประเมิน
เงื่อนไขเปลี่ยนได้
ถามธนาคารก่อนยื่น
| หัวข้อ | ประวัติผ่อนที่หน้าเว็บระบุ | วงเงินสูงสุด | เพดานอายุและระยะผ่อน |
|---|---|---|---|
| ธอส. สินเชื่อบ้านสุขสันต์ 2569 | ผ่อนดีไม่น้อยกว่า 24 เดือน ไม่มีหนี้ค้าง | ตามระเบียบสินเชื่อของธนาคาร | อายุรวมไม่เกิน 70 ปี อาชีพเกษียณหลัง 60 ได้ 75 ปี ระยะ 3 ถึง 40 ปี |
| ออมสิน สินเชื่อเคหะรีไฟแนนซ์ | ประวัติชำระดี ปัจจุบันไม่มีหนี้ค้าง | รวมกู้เพิ่มไม่เกิน 110% ของราคาประเมิน | อายุรวมไม่เกิน 70 ปี ระยะไม่เกิน 40 ปี |
| กสิกรไทย สินเชื่อรีไฟแนนซ์ | ขอใบเสร็จค่างวดเดือนล่าสุด | ไม่เกิน 100% ของราคาประเมิน | ยื่นได้อายุ 20 ถึง 60 ปี ระยะไม่เกิน 30 ปี อายุผู้กู้ไม่เกิน 70 ปี |
| ธนาคารกรุงเทพ สินเชื่อรีไฟแนนซ์ | ผ่อนดีช่วง 6 เดือนที่ผ่านมา | 100% ของภาระหนี้คงเหลือ | อายุรวมไม่เกิน 65 ปี ระยะไม่เกิน 30 ปี พนักงานประจำ 35 ปี |
| อ่านต่อ | ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน | รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่ | อายุเกิน 45 ปี กู้บ้านได้ไหม 5 วิธีผ่อนนานขึ้น |
แหล่งที่มา
- ธนาคารอาคารสงเคราะห์ สินเชื่อบ้านสุขสันต์ ปี 2569
- ธนาคารออมสิน สินเชื่อเคหะรีไฟแนนซ์ และกู้เพิ่มเติม
- ธนาคารกสิกรไทย สินเชื่อรีไฟแนนซ์บ้าน
- ธนาคารกรุงเทพ สินเชื่อเพื่อรีไฟแนนซ์สินเชื่อที่อยู่อาศัยจากสถาบันการเงินอื่น
- ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม
- ttb รีไฟแนนซ์บ้านกับธนาคารเดิมได้ไหม
- ธนาคารแลนด์ แอนด์ เฮ้าส์ รีไฟแนนซ์บ้านธนาคารเดิม
- ธนาคารแห่งประเทศไทย ประกาศเบี้ยปรับไถ่ถอนสินเชื่อบ้านก่อนกำหนด
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01รีไฟแนนซ์บ้านไม่ผ่าน ยื่นใหม่ได้เมื่อไหร่?
ไม่มีระยะรอที่กฎหมายกำหนด ให้ถามเหตุผลจากธนาคารแล้วแก้ตรงจุดก่อน เช่น ผ่อนให้ครบเกณฑ์ประวัติ ลดหนี้อื่น หรือเลือกธนาคารที่เพดานอายุสูงกว่า การยื่นซ้ำโดยไม่แก้สาเหตุมักได้ผลเหมือนเดิม
02ผ่อนบ้านไม่ถึง 3 ปี รีไฟแนนซ์ได้ไหม?
บางธนาคารรับ เช่น ธอส. ขอประวัติผ่อนดี 24 เดือน ธนาคารกรุงเทพระบุ 6 เดือน แต่ถ้าปิดหนี้เดิมก่อนครบ 3 ปีนับจากวันทำสัญญา ธนาคารเดิมเรียกเบี้ยปรับไถ่ถอนก่อนกำหนดจากเงินต้นคงเหลือได้ตามประกาศ ธปท.
03รีไฟแนนซ์ขอเงินเพิ่มได้ไหม?
บางธนาคารให้ เช่น ออมสินรวมกู้เพิ่มไม่เกิน 110% ของราคาประเมิน แต่เมื่อหนี้หรือค่างวดเพิ่มขึ้น ธนาคารต้องคิดรายได้และภาระหนี้ทั้งหมดตามปกติ ถ้าปัญหาคือรายได้ไม่ผ่าน การขอวงเงินเท่าหนี้คงเหลือจะผ่านง่ายกว่า
04เคยค้างค่างวดบ้าน รีไฟแนนซ์ได้ไหม?
ยากขึ้น ธอส. ขอประวัติผ่อนดี 24 เดือนและไม่มีหนี้ค้าง ออมสินขอว่าปัจจุบันไม่มีหนี้ค้าง ให้กลับมาจ่ายตรงทุกเดือนจนประวัติล่าสุดดี แล้วค่อยยื่น หรือคุยขอลดดอกเบี้ยกับธนาคารเดิม
05รีเทนชั่นคืออะไร ต่างจากรีไฟแนนซ์อย่างไร?
รีเทนชั่นคือขอลดดอกเบี้ยกับธนาคารที่ผ่อนอยู่ ไม่ย้ายธนาคาร บทความของ ttb ระบุว่าไม่ต้องประเมินราคาใหม่ ส่วนรีไฟแนนซ์คือกู้ใหม่กับธนาคารอื่นเพื่อไถ่ถอนหนี้เดิม มีค่าจดจำนองใหม่ อากร และค่าประเมิน
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ


Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น