กู้ร่วมซื้อบ้านกับใครได้บ้าง ต้องระวังอะไร
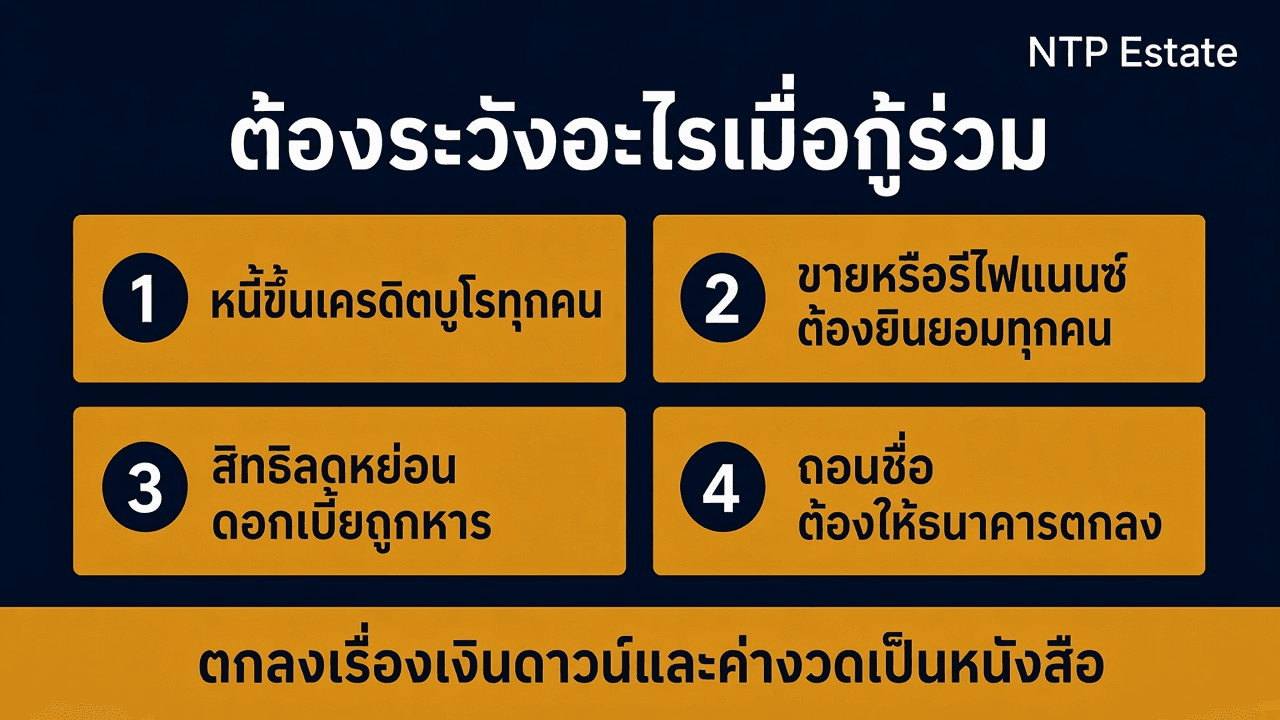
กู้ร่วมซื้อบ้านได้กับคู่สมรส พ่อแม่ ลูก พี่น้อง และบางธนาคารรับคู่ชีวิตหรือเพื่อน โดยต้องถือกรรมสิทธิ์ร่วม กรุงศรีมีสินเชื่อคู่เพื่อน ธอส. รับคู่รัก LGBTQ+ ทุกผลิตภัณฑ์ สิ่งที่ต้องระวังคือหนี้ขึ้นเครดิตบูโรทุกคนเต็มจำนวน ขายหรือรีไฟแนนซ์ต้องยินยอมทุกคน และถอนชื่อต้องให้ธนาคารตกลง
3 คน
ผู้กู้ร่วมสูงสุดของกสิกรไทยและกรุงศรี
1 คน
ผู้กู้ร่วมในสินเชื่อคู่เพื่อนกรุงศรี
23 ม.ค. 2568
กฎหมายสมรสเท่าเทียมมีผล
ทุกคน
เห็นหนี้เต็มก้อนในเครดิตบูโร
กู้ร่วมซื้อบ้านได้กับคู่สมรสและเครือญาติ บางธนาคารรับแฟนหรือเพื่อนที่ถือกรรมสิทธิ์ร่วม หนี้ขึ้นเครดิตบูโรทุกคน ขายหรือถอนชื่อต้องได้ความยินยอม
ใครกู้ร่วมได้บ้าง แต่ละธนาคารกำหนดเอง
ไม่มีกฎหมายกำหนดว่าใครเป็นผู้กู้ร่วมได้ ธนาคารเขียนเงื่อนไขไว้ในคุณสมบัติผู้กู้ของแต่ละผลิตภัณฑ์ ตัวอย่างด้านล่างมาจากหน้าเว็บธนาคารที่ตรวจเมื่อ 5 พฤศจิกายน 2569 กลุ่มที่ทุกธนาคารรับตรงกันคือคู่สมรสและเครือญาติที่ตรวจสอบความสัมพันธ์ได้
กู้ร่วมซื้อบ้านกับใครได้บ้าง?
ทุกธนาคารที่ตรวจรับคู่สมรสและเครือญาติ เช่น พ่อแม่ ลูก พี่น้อง กสิกรไทยรับคู่สมรสไม่จดทะเบียนและเพื่อนที่ถือกรรมสิทธิ์ร่วม แลนด์ แอนด์ เฮ้าส์รับคู่สมรสไม่จดทะเบียน กรุงศรีมีสินเชื่อคู่เพื่อนแยกต่างหาก และ ธอส. รับคู่ชีวิต LGBTQ+ ทุกผลิตภัณฑ์
คู่สมรส
ทุกเพศ เมื่อจดทะเบียนสมรสตามกฎหมาย
เครือญาติ
พ่อแม่ ลูก พี่น้อง ตรวจสอบความสัมพันธ์ได้
คู่ชีวิตและเพื่อน
เฉพาะบางธนาคาร มักต้องถือกรรมสิทธิ์ร่วม
จุดเด่น / สิ่งที่ควรทำ
- ธนาคารกสิกรไทย มีผู้กู้ร่วมได้ไม่เกิน 3 คน ต้องมีความสัมพันธ์กัน รวมถึงคู่สมรสที่ไม่จดทะเบียนและบุคคลที่สัมพันธ์กันในลักษณะเพื่อน กรณีเพื่อนต้องถือกรรมสิทธิ์หลักประกันร่วมกัน
- ธนาคารกรุงศรีอยุธยา สินเชื่อบ้านทั่วไปมีผู้กู้ร่วมได้สูงสุด 3 คน รวมผู้กู้หลักเป็น 4 คน ต้องมีความสัมพันธ์ เช่น สามี ภรรยา พี่น้องท้องเดียวกัน หรือบิดามารดากู้ร่วมกับบุตร
- ธนาคารแลนด์ แอนด์ เฮ้าส์ หน้าโครงการสินเชื่อบ้านระบุผู้กู้ร่วมต้องเป็นเครือญาติตามกฎหมาย หรือคู่สมรสทั้งที่จดทะเบียนและไม่จดทะเบียน
- ธนาคารอาคารสงเคราะห์ ประกาศเมื่อ 25 กุมภาพันธ์ 2568 ว่าคู่ชีวิต LGBTQ+ ที่ไม่มีทะเบียนสมรส และคู่สมรส LGBTQ+ ที่จดทะเบียน ยื่นขอสินเชื่อได้ทุกผลิตภัณฑ์ บางผลิตภัณฑ์ของ ธอส. จำกัดผู้กู้ร่วมแคบกว่านี้ จึงต้องดูเงื่อนไขของผลิตภัณฑ์ที่จะยื่น
- ผู้กู้ร่วมทุกคนต้องผ่านเกณฑ์ของธนาคารด้วย ทั้งรายได้ อายุงาน และประวัติเครดิต ถ้าผู้กู้ร่วมเพิ่งเปลี่ยนงาน อ่าน อายุงานไม่ถึง 1 ปี เปลี่ยนงาน กู้บ้านได้ไหม
ข้อควรระวัง
- ชวนญาติที่ประวัติเครดิตไม่ดีมากู้ร่วม
- คิดว่าทุกธนาคารรับเพื่อนเป็นผู้กู้ร่วม
- ไม่เตรียมเอกสารยืนยันความสัมพันธ์
3 คน
ผู้กู้ร่วมสูงสุดของกสิกรไทยและกรุงศรี
ตรวจสอบได้
ความสัมพันธ์ต้องมีเอกสารยืนยัน
ทุกคนต้องผ่าน
รายได้ อายุงาน และเครดิต
กู้ร่วมกับแฟน คู่ชีวิต หรือเพื่อน
พระราชบัญญัติแก้ไขเพิ่มเติมประมวลกฎหมายแพ่งและพาณิชย์ (ฉบับที่ 24) พ.ศ. 2567 หรือกฎหมายสมรสเท่าเทียม มีผลตั้งแต่ 23 มกราคม 2568 คู่รักทุกเพศที่จดทะเบียนสมรสจึงยื่นกู้ร่วมแบบคู่สมรสได้ คู่ที่ยังไม่จดทะเบียนหรือเป็นเพื่อนกันต้องเลือกธนาคารที่รับ และมักต้องใส่ชื่อในโฉนดทั้งคู่
กู้ร่วมกับแฟนที่ยังไม่จดทะเบียนได้ไหม?
ได้ในบางธนาคาร กสิกรไทยและแลนด์ แอนด์ เฮ้าส์ระบุว่ารับคู่สมรสที่ไม่จดทะเบียน ธอส. รับคู่ชีวิต LGBTQ+ ที่ไม่มีทะเบียนสมรส ส่วนกรุงศรีให้ใช้สินเชื่อคู่เพื่อน ซึ่งต้องถือกรรมสิทธิ์ร่วมและมีหลักฐานอยู่ร่วมกันอย่างน้อย 1 ปี
ถือกรรมสิทธิ์ร่วม
ชื่อในโฉนดทั้งคู่ เงื่อนไขของกสิกรไทยและกรุงศรี
หลักฐานอยู่ร่วมกัน
ทะเบียนบ้าน บัญชีร่วม อย่างน้อย 1 ปี
ผู้กู้ร่วม 1 คน
สินเชื่อคู่เพื่อนกรุงศรี
จุดเด่น / สิ่งที่ควรทำ
- สินเชื่อบ้านคู่เพื่อนของกรุงศรี ไม่ต้องเป็นญาติ มีผู้กู้ร่วมได้ 1 คน ทั้งสองคนต้องมีชื่อเป็นเจ้าของกรรมสิทธิ์ในหลักประกันร่วมกัน สัญชาติไทย อายุ 30 ถึง 65 ปี ผู้กู้หลักมีรายได้ตั้งแต่ 50,000 บาทต่อเดือน และราคาซื้อขายหลังหักส่วนลดตั้งแต่ 4 ล้านบาท ใช้อัตราดอกเบี้ยปกติ
- กรุงศรีขอเอกสารแสดงความสัมพันธ์หรือการอยู่ร่วมกันอย่างน้อย 1 ปี เช่น ทะเบียนบ้านที่อยู่ด้วยกัน หรือบัญชีเงินฝากที่เปิดร่วมกัน
- กสิกรไทยรับผู้กู้ร่วมที่สัมพันธ์กันในลักษณะเพื่อน โดยผู้กู้หลักและผู้กู้ร่วมต้องถือกรรมสิทธิ์หลักประกันร่วมกัน
- คู่ที่ไม่ได้จดทะเบียนสมรส บ้านที่มีชื่อทั้งคู่เป็นกรรมสิทธิ์รวม ไม่ใช่สินสมรส อ่านหลักเรื่องส่วนเท่ากันและการขอแบ่งใน กู้ร่วมซื้อบ้านได้ไหม
ข้อควรระวัง
- กู้ร่วมกับเพื่อนแต่ใส่ชื่อในโฉนดคนเดียว
- ไม่มีหลักฐานว่าอยู่ร่วมกัน
- ไม่ตกลงกันก่อนว่าถ้าเลิกกันจะขายหรือซื้อส่วนกันอย่างไร
23 ม.ค. 2568
กฎหมายสมรสเท่าเทียมมีผล
4 ล้านบาท
ราคาขั้นต่ำสินเชื่อคู่เพื่อนกรุงศรี
50,000 บาท
รายได้ผู้กู้หลักสินเชื่อคู่เพื่อน
คู่สมรสเป็นชาวต่างชาติ
หน้าเว็บสินเชื่อบ้านของกสิกรไทย กรุงศรี และแลนด์ แอนด์ เฮ้าส์ที่ตรวจ ระบุคุณสมบัติผู้กู้ว่าต้องมีสัญชาติไทย ถ้าคู่สมรสเป็นชาวต่างชาติ ให้ถามธนาคารก่อนว่ารับเป็นผู้กู้ร่วมหรือผู้ค้ำประกัน ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 เปิดทางไว้อีกแบบ คือสินเชื่อที่อยู่อาศัยที่คู่สมรสต่างชาติเป็นผู้ผ่อนหลัก ธนาคารนำรายได้ของผู้ค้ำประกันมาพิจารณาเป็นรายได้ของลูกหนี้ได้ตามนโยบายของธนาคาร โดยผู้ค้ำประกันต้องเป็นญาติ คู่สมรส หรือคนที่อยู่กินฉันสามีภริยา
คู่สมรสต่างชาติกู้ร่วมซื้อบ้านได้ไหม?
ขึ้นกับธนาคาร หน้าเว็บสินเชื่อบ้านที่ตรวจระบุคุณสมบัติผู้กู้ว่าต้องมีสัญชาติไทย ประกาศ ธปท. ที่ 3/2568 ให้ธนาคารนำรายได้ของคู่สมรสต่างชาติที่เป็นผู้ค้ำประกันและผ่อนหลักมาพิจารณาได้ตามนโยบายของธนาคาร ส่วนที่ดิน กรมที่ดินให้คนไทยและคู่สมรสต่างชาติยืนยันเป็นหนังสือว่าเงินที่ซื้อเป็นของคนไทยฝ่ายเดียว
จุดเด่น / สิ่งที่ควรทำ
- คู่มือของกรมที่ดินระบุว่า คนไทยที่มีคู่สมรสต่างชาติ ทั้งจดทะเบียนและไม่จดทะเบียน ซื้อที่ดินได้ในฐานะสินส่วนตัวหรือทรัพย์ส่วนตัว โดยคนไทยและคู่สมรสต่างชาติต้องยืนยันเป็นหนังสือร่วมกันในวันจดทะเบียนว่าเงินทั้งหมดที่ใช้ซื้อเป็นของคนไทยฝ่ายเดียว
- ถ้าคู่สมรสต่างชาติอยู่ต่างประเทศ คู่มือให้ไปบันทึกถ้อยคำที่สถานทูต สถานกงสุล หรือโนตารีพับลิค แล้วคนไทยนำต้นฉบับไปยื่นที่สำนักงานที่ดิน
- คนต่างชาติที่อยากซื้อเอง ทางที่ใช้กันคือห้องชุดในโควตาต่างชาติ อ่าน คนต่างชาติซื้อคอนโดภูเก็ต โควตา 49% เต็มแล้วทำอย่างไร
ข้อควรระวัง
- ใส่ชื่อคู่สมรสต่างชาติในโฉนดที่ดิน
- ไม่เตรียมหนังสือรับรองไปในวันจดทะเบียน
- คิดว่าทุกธนาคารนับรายได้ผู้ค้ำประกันเหมือนกัน
ผู้ค้ำประกัน
ธนาคารนับรายได้ได้ตามนโยบาย
หนังสือรับรอง
เงินซื้อที่ดินเป็นของคนไทยฝ่ายเดียว
สถานทูต
กรณีคู่สมรสอยู่ต่างประเทศ
ต้องระวังอะไรเมื่อกู้ร่วม
กู้ร่วมช่วยให้ธนาคารนับรายได้รวมกัน แต่ทุกคนที่เซ็นรับภาระไปด้วยทั้งก้อน ข้อเหล่านี้ควรคุยกันให้จบก่อนวันทำสัญญา
กู้ร่วมซื้อบ้านต้องระวังอะไร?
หนี้ทั้งก้อนขึ้นในเครดิตบูโรของทุกคนและทุกคนรับผิดเต็มจำนวน ขายหรือรีไฟแนนซ์ต้องได้ความยินยอมของเจ้าของรวมทุกคน สิทธิลดหย่อนดอกเบี้ยถูกหารตามจำนวนผู้กู้ และถอนชื่อออกต้องให้ธนาคารตกลง ควรตกลงเรื่องเงินดาวน์และค่างวดเป็นหนังสือก่อนเซ็น
เครดิตบูโรทุกคน
หนี้แสดงเต็มจำนวนในรายงานของทุกคน
ยินยอมทุกคน
ขาย จำนอง หรือรีไฟแนนซ์ทั้งหลัง
ถอนชื่อยาก
ต้องให้ธนาคารตกลงหรือรีไฟแนนซ์
จุดเด่น / สิ่งที่ควรทำ
- หนี้ทั้งก้อนขึ้นในเครดิตบูโรของผู้กู้ทุกคน บทความของกรุงศรีระบุว่าหนี้บ้านที่กู้ร่วมแสดงในข้อมูลเครดิตบูโรของผู้กู้ทุกคนเต็มจำนวน และอาจกระทบการขอสินเชื่ออื่นในอนาคต ถ้าค้างชำระ ประวัติเสียทุกคน อ่าน ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน
- ผู้กู้ร่วมทุกคนรับผิดหนี้เต็มจำนวน ไม่ใช่คนละครึ่ง และการขายหรือจำนองบ้านทั้งหลังต้องได้ความยินยอมของเจ้าของรวมทุกคน รายละเอียดตามกฎหมายอยู่ใน กู้ร่วมซื้อบ้านได้ไหม
- สิทธิลดหย่อนดอกเบี้ยบ้านไม่ได้คนละ 100,000 บาท ผู้กู้ร่วมหารกันตามจำนวนคนในสัญญากู้ อ่านตัวอย่างใน กู้ซื้อบ้านภูเก็ต ลดหย่อนภาษีได้เท่าไหร่
- ถอนชื่อออกจากสัญญากู้ต้องให้ธนาคารตกลง ทางที่ใช้กันคือรีไฟแนนซ์เหลือผู้กู้ที่ธนาคารอนุมัติ อ่านค่าใช้จ่ายใน รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่ ถ้าเป็นคู่สมรสที่หย่า อ่าน หย่าแล้วบ้านเป็นของใคร
- อายุของผู้กู้ร่วมมีผลกับระยะผ่อน ไทยพาณิชย์ระบุว่ากรณีมีผู้กู้ร่วมหลายคนจะใช้อายุของผู้กู้ที่น้อยที่สุดในการคิดอายุรวมระยะผ่อน และกรุงไทยระบุอายุผู้กู้ร่วมที่น้อยที่สุดรวมระยะกู้ไม่เกิน 70 ปี
- ตกลงเป็นหนังสือว่าใครออกเงินดาวน์และค่างวดเท่าไหร่ และใช้บัญชีร่วมจ่ายค่างวดเพื่อมีหลักฐาน ถ้าคนหนึ่งเริ่มผ่อนไม่ไหว อ่าน ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
ข้อควรระวัง
- เซ็นกู้ร่วมให้ญาติโดยไม่ดูว่าใครผ่อน
- ไม่มีข้อตกลงเรื่องค่างวดเป็นหนังสือ
- คิดว่าเลิกกันแล้วชื่อในสัญญากู้หายเอง
เต็มจำนวน
ทั้งในเครดิตบูโรและความรับผิด
หารสิทธิ
ลดหย่อนดอกเบี้ยตามจำนวนผู้กู้
อายุน้อยสุด
บางธนาคารใช้คิดระยะผ่อน
เทียบเงื่อนไขผู้กู้ร่วมจากหน้าเว็บธนาคาร
ตารางสรุปจากหน้าเว็บธนาคารที่ตรวจเมื่อ 5 พฤศจิกายน 2569 เงื่อนไขเปลี่ยนได้ตามประกาศของธนาคาร ก่อนยื่นให้ถามเจ้าหน้าที่สินเชื่ออีกครั้ง
กู้ร่วมได้สูงสุดกี่คน?
ขึ้นกับธนาคาร กสิกรไทยและกรุงศรีระบุผู้กู้ร่วมได้ไม่เกิน 3 คน กรุงศรีนับรวมผู้กู้หลักเป็น 4 คน ส่วนสินเชื่อคู่เพื่อนของกรุงศรีมีผู้กู้ร่วมได้ 1 คน
จุดเด่น / สิ่งที่ควรทำ
- กู้ร่วมช่วยเพิ่มรายได้ที่ธนาคารนับ แต่ภาระหนี้ของผู้กู้ร่วมก็ถูกนับด้วย ถ้าคนใดคนหนึ่งหนี้สูง อ่าน กู้บ้านไม่ผ่านเพราะหนี้สูง ปิดหนี้อะไรก่อน
- คำนวณค่างวดที่ทุกคนรับร่วมกันได้ด้วย ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่ ถ้าเคยยื่นแล้วไม่ผ่าน อ่าน กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง
ข้อควรระวัง
- เลือกผู้กู้ร่วมจากรายได้อย่างเดียว
- ไม่เช็กว่าผลิตภัณฑ์ที่ยื่นรับความสัมพันธ์แบบไหน
- ใช้เงื่อนไขของสินเชื่อคู่เพื่อนกับสินเชื่อทั่วไป
5 พฤศจิกายน 2569
วันที่ตรวจหน้าเว็บธนาคาร
ภาระหนี้รวม
ธนาคารนับของผู้กู้ร่วมด้วย
เงื่อนไขเปลี่ยนได้
ถามธนาคารก่อนยื่น
| หัวข้อ | ผู้กู้ร่วมสูงสุด | ใครกู้ร่วมได้ตามหน้าเว็บ |
|---|---|---|
| กสิกรไทย สินเชื่อบ้าน | ไม่เกิน 3 คน | มีความสัมพันธ์กัน รวมคู่สมรสไม่จดทะเบียนและเพื่อน เพื่อนต้องถือกรรมสิทธิ์ร่วม |
| กรุงศรี สินเชื่อบ้าน | 3 คน รวมผู้กู้หลักเป็น 4 คน | สามี ภรรยา พี่น้องท้องเดียวกัน บิดามารดากับบุตร |
| กรุงศรี สินเชื่อคู่เพื่อน | 1 คน | เพื่อนที่ใช้ชีวิตร่วมกัน ไม่ต้องเป็นญาติ ต้องถือกรรมสิทธิ์ร่วม |
| แลนด์ แอนด์ เฮ้าส์ HOME 1ST CLASS | หน้าโครงการไม่ระบุ | เครือญาติตามกฎหมาย หรือคู่สมรสทั้งจดและไม่จดทะเบียน |
| ธอส. ทุกผลิตภัณฑ์ | ตามเงื่อนไขผลิตภัณฑ์ | รวมคู่ชีวิตและคู่สมรส LGBTQ+ ตามข่าว 25 ก.พ. 2568 |
| อ่านต่อ | กู้ร่วมซื้อบ้านได้ไหม | อายุงานไม่ถึง 1 ปี เปลี่ยนงาน กู้บ้านได้ไหม |
แหล่งที่มา
- ธนาคารกสิกรไทย สินเชื่อบ้าน คุณสมบัติผู้กู้และผู้กู้ร่วม
- ธนาคารกรุงศรีอยุธยา สินเชื่อบ้าน คำถามผู้กู้ร่วม
- ธนาคารกรุงศรีอยุธยา สินเชื่อบ้านคู่เพื่อน
- ธนาคารกรุงศรีอยุธยา คู่รักต้องอ่าน ก่อนกู้ร่วมซื้อบ้าน
- ธนาคารกรุงศรีอยุธยา กฎหมายสมรสเท่าเทียมกับการกู้ร่วม
- ธนาคารแลนด์ แอนด์ เฮ้าส์ สินเชื่อบ้าน HOME 1ST CLASS
- ธนาคารอาคารสงเคราะห์ ลูกค้า LGBTQ+ ยื่นขอสินเชื่อบ้านได้ 25 ก.พ. 2568
- ธนาคารไทยพาณิชย์ สินเชื่อบ้านสวัสดิการพนักงานองค์กร อายุผู้กู้ร่วม
- ธนาคารกรุงไทย สินเชื่อรีไฟแนนซ์บ้าน คุณสมบัติผู้กู้ร่วม
- ประกาศธนาคารแห่งประเทศไทย ที่ 3/2568 การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม
- กรมที่ดิน การขอได้มาซึ่งที่ดินของคนไทยที่มีคู่สมรสเป็นคนต่างด้าว
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01กู้ร่วมซื้อบ้านกับเพื่อนได้ไหม?
ได้ในบางธนาคาร กสิกรไทยรับผู้กู้ร่วมที่สัมพันธ์กันในลักษณะเพื่อนถ้าถือกรรมสิทธิ์ร่วม กรุงศรีมีสินเชื่อคู่เพื่อนที่มีผู้กู้ร่วมได้ 1 คน ต้องถือกรรมสิทธิ์ร่วม มีหลักฐานอยู่ร่วมกันอย่างน้อย 1 ปี และราคาบ้านตั้งแต่ 4 ล้านบาท
02คู่รัก LGBTQ+ กู้ร่วมซื้อบ้านได้ไหม?
ได้ กฎหมายสมรสเท่าเทียมมีผลตั้งแต่ 23 มกราคม 2568 คู่ที่จดทะเบียนสมรสยื่นกู้ร่วมแบบคู่สมรสได้ ธอส. ประกาศว่าคู่ชีวิต LGBTQ+ ที่ไม่มีทะเบียนสมรสก็ยื่นได้ทุกผลิตภัณฑ์
03กู้ร่วมกับพ่อแม่ ใช้อายุใครคิดระยะผ่อน?
ขึ้นกับธนาคาร ไทยพาณิชย์ระบุว่ากรณีมีผู้กู้ร่วมหลายคนใช้อายุของผู้กู้ที่น้อยที่สุด กรุงไทยระบุอายุผู้กู้ร่วมที่น้อยที่สุดรวมระยะกู้ไม่เกิน 70 ปี ถามธนาคารที่จะยื่นว่าใช้หลักแบบไหน
04กู้ร่วมแล้ว หนี้ขึ้นเครดิตบูโรของใคร?
ขึ้นของผู้กู้ทุกคนเต็มจำนวน ถ้าค้างชำระ ประวัติของทุกคนเสียไปด้วย และหนี้นี้ถูกนับเป็นภาระเมื่อผู้กู้ร่วมคนใดไปขอสินเชื่ออื่นในอนาคต
05คู่สมรสต่างชาติใส่ชื่อในโฉนดที่ดินได้ไหม?
กรมที่ดินให้คนไทยที่มีคู่สมรสต่างชาติซื้อที่ดินในฐานะสินส่วนตัว โดยทั้งคู่ต้องยืนยันเป็นหนังสือว่าเงินทั้งหมดเป็นของคนไทยฝ่ายเดียว คนต่างชาติที่อยากซื้อเองมักซื้อห้องชุดในโควตาต่างชาติ
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Related guides
บทความที่เกี่ยวข้อง
Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น