กู้ร่วมซื้อบ้านได้ไหม
กู้ร่วมซื้อบ้านได้ถ้าธนาคารอนุมัติ ไม่มีกฎหมายบังคับให้ธนาคารรับผู้กู้ร่วม ผู้กู้ร่วมทุกคนรับผิดหนี้เต็มก้อนตามมาตรา 291 คนที่มีชื่อในโฉนดเป็นเจ้าของรวม สันนิษฐานว่ามีส่วนเท่ากัน ขายทั้งหลังต้องได้ความยินยอมทุกคน

มาตรา 291
ผู้กู้ร่วมรับผิดหนี้เต็มก้อน
มาตรา 1357
เจ้าของรวมสันนิษฐานว่ามีส่วนเท่ากัน
ทุกคน
ต้องยินยอมเมื่อขายหรือจำนองทั้งหลัง
ผู้มีกรรมสิทธิ์
ธปท. นับสัญญา LTV ตามคนนี้
กู้ร่วมซื้อบ้านได้เมื่อธนาคารอนุมัติ ผู้กู้ร่วมทุกคนรับผิดหนี้เต็มก้อน คนที่มีชื่อในโฉนดเป็นเจ้าของรวม ขายทั้งหลังต้องยินยอมทุกคน
ผู้กู้ร่วมทุกคนรับผิดหนี้เต็มก้อน
ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 291 บัญญัติว่า ถ้าบุคคลหลายคนต้องชำระหนี้โดยแต่ละคนต้องชำระสิ้นเชิง คือเป็นลูกหนี้ร่วมกัน เจ้าหนี้จะเรียกชำระจากลูกหนี้คนใดคนหนึ่งทั้งหมดหรือบางส่วนก็ได้ตามแต่จะเลือก และลูกหนี้ทุกคนยังผูกพันจนกว่าหนี้จะชำระเสร็จสิ้น ผู้กู้ร่วมที่ลงชื่อเป็นลูกหนี้ร่วมจึงไม่ได้รับผิดแค่ส่วนของตัวเอง
กู้ร่วมแล้วอีกคนไม่ผ่อน เราต้องจ่ายแทนไหม?
ต้องรับผิด มาตรา 291 ให้ธนาคารเรียกชำระจากลูกหนี้ร่วมคนใดคนหนึ่งเต็มจำนวนได้ และทุกคนผูกพันจนหนี้หมด เรื่องใครออกเงินเท่าไหร่เป็นเรื่องที่ผู้กู้ร่วมต้องว่ากันเอง
จุดเด่น / สิ่งที่ควรทำ
- ไม่มีกฎหมายบังคับให้ธนาคารต้องรับผู้กู้ร่วม หรือกำหนดว่าใครกู้ร่วมได้ ธนาคารตัดสินจากความสามารถชำระหนี้ ประกาศ ธปท. ที่ สกช. 7/2566 ให้ประเมินจากภาระหนี้ทั้งหมดเทียบกับรายได้ที่เชื่อถือได้ และนับผู้กู้ร่วมรวมด้วยถ้ามี อ่านใน กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง
- ผู้กู้ร่วมจะออกจากหนี้ต้องให้ธนาคารตกลง มาตรา 350 ให้การเปลี่ยนตัวลูกหนี้ทำเป็นสัญญาระหว่างเจ้าหนี้กับลูกหนี้คนใหม่ ทางที่ใช้กันคือรีไฟแนนซ์เป็นชื่อคนเดียว อ่านค่าใช้จ่ายใน รีไฟแนนซ์บ้านเสียค่าใช้จ่ายเท่าไหร่
- ถ้าผ่อนไม่ไหว ธนาคารติดตามผู้กู้ร่วมทุกคน ขั้นตอนก่อนถูกยึดอ่านใน ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
ข้อควรระวัง
- คิดว่ารับผิดเฉพาะครึ่งหนึ่งของยอดกู้
- แยกทางกันแล้วคิดว่าชื่อในสัญญากู้หายไปเอง
- ไม่ตกลงกันเป็นหนังสือว่าใครออกค่างวดเท่าไหร่
มาตรา 291
ธนาคารเรียกคนไหนก็ได้เต็มจำนวน
จนหนี้หมด
ทุกคนผูกพันตลอด
ออกจากหนี้
ต้องให้ธนาคารตกลง
ชื่อในโฉนดคือกรรมสิทธิ์รวม
ผู้กู้ร่วมที่ใส่ชื่อในโฉนดด้วยเป็นเจ้าของรวม มาตรา 1357 ให้สันนิษฐานไว้ก่อนว่าเจ้าของรวมมีส่วนเท่ากัน ถ้าออกเงินไม่เท่ากันและอยากให้ส่วนไม่เท่ากัน ต้องมีหลักฐานแสดงไว้ มาตรา 1361 ให้เจ้าของรวมขายหรือจำนองส่วนของตัวเองได้ แต่การขาย จำนอง หรือก่อภาระติดพันบ้านทั้งหลังต้องได้ความยินยอมของเจ้าของรวมทุกคน
กู้ร่วมกับแฟนที่ยังไม่จดทะเบียน บ้านเป็นของใคร?
เป็นของคนที่มีชื่อในโฉนด ถ้ามีชื่อทั้งคู่เป็นกรรมสิทธิ์รวม มาตรา 1357 สันนิษฐานว่ามีส่วนเท่ากัน ศาลฎีกาที่ 4656/2567 ใช้หลักนี้กับคู่ที่ไม่ได้จดทะเบียนสมรส ส่วนหนี้ทั้งก้อนยังเป็นของผู้กู้ร่วมทุกคน
ส่วนเท่ากัน
มาตรา 1357 สันนิษฐานไว้ก่อน พิสูจน์เป็นอย่างอื่นได้
ขายทั้งหลัง
มาตรา 1361 ต้องได้ความยินยอมเจ้าของรวมทุกคน
ขอแบ่ง
มาตรา 1363 เรียกให้แบ่งได้ เว้นแต่มีเหตุขัดตามกฎหมาย
จุดเด่น / สิ่งที่ควรทำ
- มาตรา 1363 ให้เจ้าของรวมคนใดคนหนึ่งเรียกให้แบ่งทรัพย์สินได้ เว้นแต่มีนิติกรรมขัดอยู่ หรือวัตถุประสงค์ที่เป็นเจ้าของรวมมีลักษณะถาวร นิติกรรมตัดสิทธิเรียกให้แบ่งได้ไม่เกินคราวละสิบปี และเรียกให้แบ่งในเวลาที่ไม่เป็นโอกาสอันควรไม่ได้
- คู่ที่ไม่ได้จดทะเบียนสมรส คำพิพากษาศาลฎีกาที่ 4656/2567 วินิจฉัยว่าทรัพย์ที่ทำมาหาได้ร่วมกันไม่เป็นสินสมรส แต่เป็นกรรมสิทธิ์รวมตามมาตรา 1357
- คู่สมรสที่จดทะเบียนแล้ว บ้านที่ซื้อระหว่างสมรสถูกสันนิษฐานว่าเป็นสินสมรส แม้มีชื่อคนเดียวในโฉนด การขายภายหลังใช้หลักใน ขายบ้านภูเก็ต คู่สมรสต้องลงชื่อไหม และเมื่อแยกทางใช้หลักใน หย่าแล้วบ้านเป็นของใคร
ข้อควรระวัง
- ออกเงินไม่เท่ากันแต่ไม่มีหลักฐานแสดงส่วน
- ขายบ้านทั้งหลังโดยไม่ได้ความยินยอมเจ้าของรวม
- กู้ร่วมแต่ไม่ได้ใส่ชื่อในโฉนดแล้วคิดว่าเป็นเจ้าของ
มาตรา 1357
เจ้าของรวมมีส่วนเท่ากันไว้ก่อน
มาตรา 1361
ขายทั้งหลังต้องยินยอมทุกคน
ฎีกา 4656/2567
คู่ไม่จดทะเบียนเป็นกรรมสิทธิ์รวม
ธปท. นับสัญญา LTV ตามผู้มีกรรมสิทธิ์
เอกสารคำถามคำตอบเกณฑ์ LTV ของธนาคารแห่งประเทศไทยให้นับสัญญาการกู้ร่วมตามผู้กู้ที่มีกรรมสิทธิ์ในที่อยู่อาศัยนั้นเป็นหลัก ผู้กู้ร่วมที่ไม่มีชื่อในกรรมสิทธิ์จึงไม่ถูกนับว่ามีสัญญาบ้านหลังนั้นในการคิดเพดาน LTV
ช่วยพ่อแม่กู้ร่วมโดยไม่มีชื่อในโฉนด จะกู้บ้านตัวเองเป็นหลังแรกได้ไหม?
ตามเกณฑ์ LTV ธปท. นับสัญญาตามผู้กู้ที่มีกรรมสิทธิ์ ถ้าไม่มีชื่อในโฉนดบ้านพ่อแม่ การกู้ซื้อบ้านของตัวเองนับเป็นสัญญาแรก แต่หนี้ที่กู้ร่วมไว้ยังเป็นภาระที่ธนาคารนำมาคิดความสามารถชำระหนี้
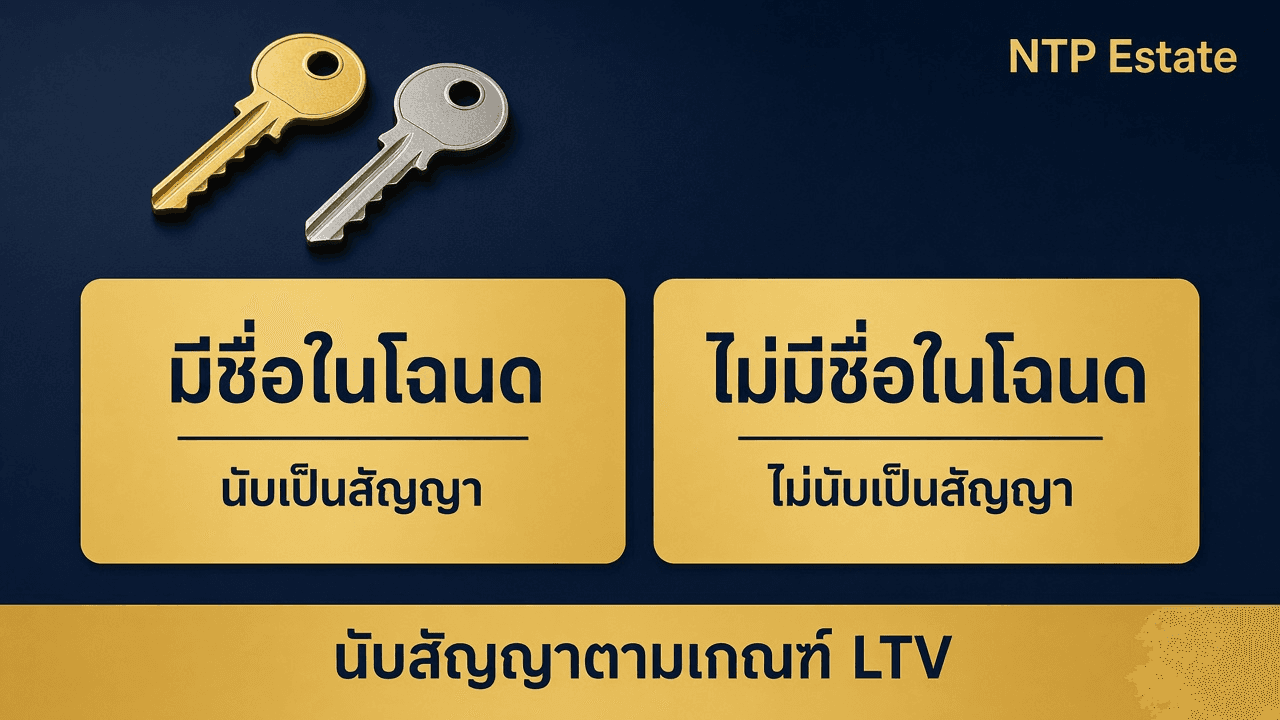
มีชื่อในโฉนด
นับเป็นสัญญาของคนนั้นตามเกณฑ์ LTV
ไม่มีชื่อในโฉนด
ไม่นับเป็นสัญญาของคนนั้น แม้ลงชื่อกู้ร่วม
ช่วงผ่อนคลาย
1 ก.ค. 2569 ถึง 30 มิ.ย. 2570 เพดานไม่เกินร้อยละ 100 ทุกสัญญา
จุดเด่น / สิ่งที่ควรทำ
- ตัวอย่างของ ธปท. ถ้า A มีสินเชื่อบ้านอยู่แล้ว 1 สัญญา แล้วกู้ร่วมกับ B ที่ยังไม่เคยกู้ ถ้าทั้ง A และ B มีกรรมสิทธิ์ นับเป็นสัญญาที่ 2 ของ A และสัญญาที่ 1 ของ B ถ้ากรรมสิทธิ์เป็นของ B คนเดียว นับเป็นสัญญาแรกของ B และไม่นับเป็นสัญญาที่ 2 ของ A
- ถ้ากู้ร่วมครั้งแรกโดย A มีกรรมสิทธิ์คนเดียว แล้วต่อมา B กู้ซื้อบ้านของตัวเอง นับเป็นสัญญาแรกของ B ถ้า B มีกรรมสิทธิ์ร่วมในบ้านหลังแรกด้วย สัญญาใหม่ของ B นับเป็นสัญญาที่ 2
- สัญญาที่ทำตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ประกาศ ธปท. ที่ 30/2569 ให้เพดานไม่เกินร้อยละ 100 ทุกสัญญา การนับสัญญามีผลกับสัญญานอกช่วงนี้ อ่านตารางใน กู้ซื้อบ้านได้กี่เปอร์เซ็นต์
- การหารดอกเบี้ยเพื่อลดหย่อนภาษีระหว่างผู้กู้ร่วม อ่านใน กู้ซื้อบ้านภูเก็ต ลดหย่อนภาษีได้เท่าไหร่
ข้อควรระวัง
- คิดว่าไม่มีชื่อในโฉนดแล้วหนี้กู้ร่วมไม่ถูกนับเลย
- ใช้ตารางเพดานเก่ากับสัญญาในช่วงผ่อนคลาย
- ไม่บอกธนาคารใหม่ว่ามีหนี้กู้ร่วมอยู่
ผู้มีกรรมสิทธิ์
ธปท. นับสัญญาตามคนนี้
ร้อยละ 100
เพดานช่วงผ่อนคลายทุกสัญญา
หนี้ยังนับ
ในการประเมินความสามารถชำระ
ผู้กู้ร่วมที่มีชื่อในโฉนดกับไม่มีชื่อ
ลงชื่อกู้ร่วมกับใส่ชื่อในโฉนดเป็นคนละเรื่อง สัญญากู้กำหนดว่าใครเป็นลูกหนี้ โฉนดกำหนดว่าใครเป็นเจ้าของ ก่อนเซ็นควรตกลงทั้งสองเรื่องให้ตรงกับเงินที่แต่ละคนออก
กู้ร่วมแต่ไม่มีชื่อในโฉนด ยังต้องรับผิดหนี้ไหม?
ต้อง ผู้กู้ร่วมที่ลงชื่อในสัญญากู้เป็นลูกหนี้ร่วมตามมาตรา 291 แม้ไม่มีชื่อในโฉนดและไม่ได้เป็นเจ้าของบ้าน
จุดเด่น / สิ่งที่ควรทำ
- ค่างวดที่ผู้กู้ร่วมต้องรับร่วมกันประมาณได้จาก ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
- บันทึกข้อตกลงระหว่างผู้กู้ร่วมว่าใครออกเงินดาวน์และค่างวดเท่าไหร่ ใช้เป็นหลักฐานแสดงส่วนในกรรมสิทธิ์รวมเมื่อไม่ต้องการส่วนเท่ากัน
ข้อควรระวัง
- เป็นผู้กู้ร่วมทั้งที่ไม่มีส่วนในบ้านโดยไม่เข้าใจภาระ
- ใส่ชื่อในโฉนดแต่ไม่ได้ร่วมผ่อนโดยไม่มีข้อตกลง
- ไม่เก็บหลักฐานการโอนค่างวดของแต่ละคน
สัญญากู้
กำหนดว่าใครเป็นลูกหนี้
โฉนด
กำหนดว่าใครเป็นเจ้าของ
ตกลงก่อนเซ็น
เงินดาวน์ ค่างวด และส่วนในบ้าน
| หัวข้อ | ผู้กู้ร่วมมีชื่อในโฉนด | ผู้กู้ร่วมไม่มีชื่อในโฉนด |
|---|---|---|
| หนี้กับธนาคาร | รับผิดเต็มก้อนตามมาตรา 291 | รับผิดเต็มก้อนตามมาตรา 291 |
| ความเป็นเจ้าของ | เจ้าของรวม สันนิษฐานว่ามีส่วนเท่ากัน | ไม่ได้เป็นเจ้าของบ้านหลังนั้น |
| ขายหรือจำนองทั้งหลัง | ต้องให้ความยินยอมตามมาตรา 1361 | ไม่ใช่เจ้าของรวม |
| นับสัญญาเกณฑ์ LTV | นับเป็นสัญญาของคนนี้ | ไม่นับเป็นสัญญาของคนนี้ |
| อ่านต่อ | หย่าแล้วบ้านเป็นของใคร | กู้ซื้อบ้านได้กี่เปอร์เซ็นต์ |
แหล่งที่มา
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 291 ลูกหนี้ร่วม
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 350 แปลงหนี้ใหม่ด้วยเปลี่ยนตัวลูกหนี้
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1357 เจ้าของรวมมีส่วนเท่ากัน
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1361 ขายหรือจำนองทรัพย์ที่มีเจ้าของรวม
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1363 สิทธิเรียกให้แบ่งทรัพย์สิน
- ธนาคารแห่งประเทศไทย คำถามคำตอบเกณฑ์ LTV การนับสัญญาการกู้ร่วม
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01กู้ร่วมซื้อบ้านได้ไหม?
ได้เมื่อธนาคารพิจารณาอนุมัติ ไม่มีกฎหมายบังคับให้ธนาคารรับผู้กู้ร่วมกลุ่มใด ธนาคารประเมินจากรายได้และภาระหนี้ของผู้กู้ทุกคน
02ผู้กู้ร่วมรับผิดหนี้คนละครึ่งไหม?
ไม่ใช่ มาตรา 291 ให้ธนาคารเรียกชำระจากลูกหนี้ร่วมคนใดคนหนึ่งเต็มจำนวนหรือบางส่วนก็ได้ และทุกคนผูกพันจนกว่าหนี้จะชำระเสร็จ
03เจ้าของรวมคนหนึ่งขายบ้านทั้งหลังเองได้ไหม?
ไม่ได้ มาตรา 1361 ให้ขายหรือจำนองตัวทรัพย์ได้ด้วยความยินยอมของเจ้าของรวมทุกคน เจ้าของรวมแต่ละคนขายหรือจำนองได้เฉพาะส่วนของตน
04ผู้กู้ร่วมขอถอนชื่อออกจากสัญญากู้ได้ไหม?
ต้องให้ธนาคารตกลง การเปลี่ยนตัวลูกหนี้ตามมาตรา 350 ทำเป็นสัญญากับเจ้าหนี้ ทางที่ใช้กันคือรีไฟแนนซ์ให้เหลือผู้กู้ที่ธนาคารอนุมัติ
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ