ติดเครดิตบูโร กู้บ้านได้ไหม 5 วิธีแก้ให้ผ่าน
ติดเครดิตบูโรไม่ได้แปลว่ากู้บ้านไม่ได้ตลอดไป บริษัทข้อมูลเครดิตแห่งชาติยืนยันว่าไม่มีแบล็กลิสต์ และไม่ได้เป็นคนอนุมัติ รายงานเก็บประวัติ 36 เดือน ธนาคารเป็นคนตัดสิน 5 วิธีคือ ตรวจรายงานตัวเอง แก้ข้อมูลที่ผิด จ่ายให้ตรงทุกเดือน เข้าโครงการแก้หนี้ และลดวงเงินหรือกู้ร่วม
ไม่มี
แบล็กลิสต์ในรายงานเครดิตบูโร
36 เดือน
ประวัติที่รายงานแสดงย้อนหลัง
150 บาท
ตรวจรายงานข้อมูลเครดิตผ่านแอป
30 วัน
แจ้งผลการขอแก้ไขข้อมูล
ติดเครดิตบูโรยังกู้บ้านได้ถ้าธนาคารอนุมัติ เครดิตบูโรไม่มีแบล็กลิสต์ เก็บประวัติ 36 เดือน ก่อนยื่นกู้ให้ตรวจรายงาน แก้ข้อมูลผิด และจ่ายให้ตรงทุกเดือน
ไม่มีแบล็กลิสต์ รายงานบอกประวัติจริงรายเดือน
หน้าถามตอบของบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ตอบว่า บริษัทไม่ได้จัดเก็บข้อมูลเป็นแบล็กลิสต์หรือบัญชีดำ และในรายงานข้อมูลเครดิตไม่มีคำว่าแบล็กลิสต์ บริษัทรายงานตามความจริง จ่ายแล้วบอกว่าปกติ ยังไม่จ่ายบอกว่าค้างชำระ ปิดบัญชีแล้วก็บอกตามนั้น การอนุมัติสินเชื่อเป็นดุลพินิจของสถาบันการเงิน ซึ่งดูรายได้ อาชีพ อายุงาน ภาระหนี้ และหลักประกันประกอบด้วย
ติดเครดิตบูโร กู้บ้านได้ไหม?
อาจกู้ได้ ขึ้นกับธนาคาร เครดิตบูโรยืนยันว่าไม่มีแบล็กลิสต์และไม่ได้เป็นผู้อนุมัติ รายงานแสดงประวัติการจ่ายจริง 36 เดือน ธนาคารดูประวัตินี้ร่วมกับรายได้ ภาระหนี้ และหลักประกัน ถ้ายังมีหนี้ค้างเกิน 90 วันอยู่ โอกาสผ่านจะน้อยกว่าคนที่จ่ายปกติ
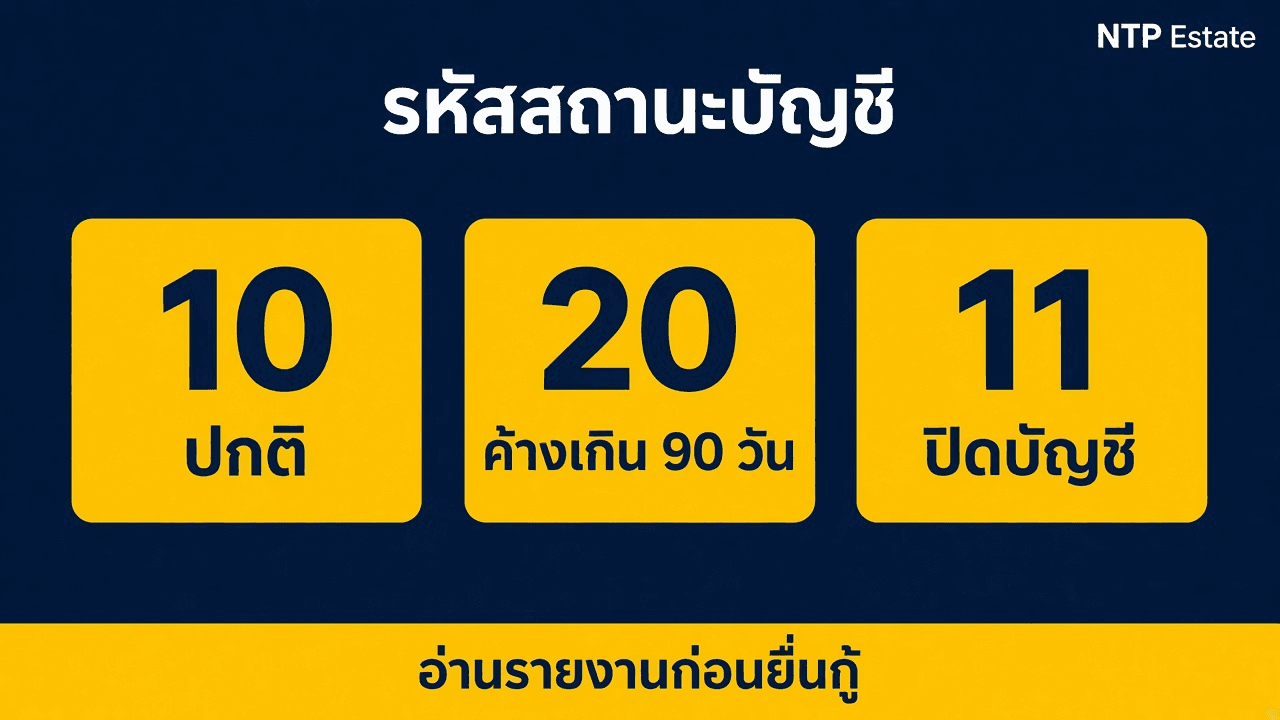
10 ปกติ
ไม่ค้าง หรือค้างไม่เกิน 90 วัน แต่แถวรายเดือนยังแสดงวันที่ค้าง
20 ค้างเกิน 90 วัน
หนี้ค้างชำระเกิน 90 วัน
11 ปิดบัญชี
ยอดหนี้ 0 อยู่ในฐานข้อมูลอีกไม่เกิน 3 ปี
จุดเด่น / สิ่งที่ควรทำ
- บทความของเครดิตบูโรอธิบายว่า สถานะบัญชี 10 คือปกติ ซึ่งรวมกรณีไม่ค้างและค้างชำระไม่เกิน 90 วัน แต่แถวของเดือนนั้นยังแสดงจำนวนวันที่ค้าง เช่น 31 ถึง 60 วัน ส่วนค้าง 91 ถึง 120 วันเป็นสถานะ 20 คือหนี้ค้างชำระเกิน 90 วัน ธนาคารเห็นทั้งสองอย่าง
- รายงานแสดงประวัติย้อนหลัง 36 เดือน สถาบันการเงินส่งข้อมูลเป็นรายเดือน ไม่ใช่ทันที เดือนใหม่เข้า เดือนเก่าสุดออก เครดิตบูโรระบุว่าถ้าจ่ายหนี้ครบแล้วและไม่ค้างอีกต่อเนื่อง 36 เดือน ประวัติค้างชำระจะหายไป
- ปิดบัญชีแล้ว รายงานแสดงยอดหนี้ 0 และสถานะ 11 ปิดบัญชี แล้วอยู่ในฐานข้อมูลอีกไม่เกิน 3 ปีนับจากวันที่สมาชิกรายงานการปิดบัญชี เครดิตบูโรลบข้อมูลทันทีที่ปิดหนี้ไม่ได้
- ถ้าเคยยื่นกู้แล้วไม่ผ่าน ขั้นตอนอ่านหนังสือปฏิเสธและตรวจฟรีภายใน 30 วันอยู่ใน กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง
ข้อควรระวัง
- จ่ายเงินให้คนอ้างว่าลบชื่อออกจากเครดิตบูโรได้
- ปิดหนี้วันนี้แล้วยื่นกู้พรุ่งนี้
- ดูแค่สถานะ 10 โดยไม่ดูจำนวนวันที่ค้างในแต่ละเดือน
ไม่มีแบล็กลิสต์
ตามคำตอบของเครดิตบูโร
รายเดือน
ไม่อัปเดตทันทีที่จ่าย
36 เดือน
ประวัติที่ธนาคารเห็น
วิธีที่ 1 และ 2 ตรวจรายงานตัวเอง แล้วแก้ข้อมูลที่ผิด
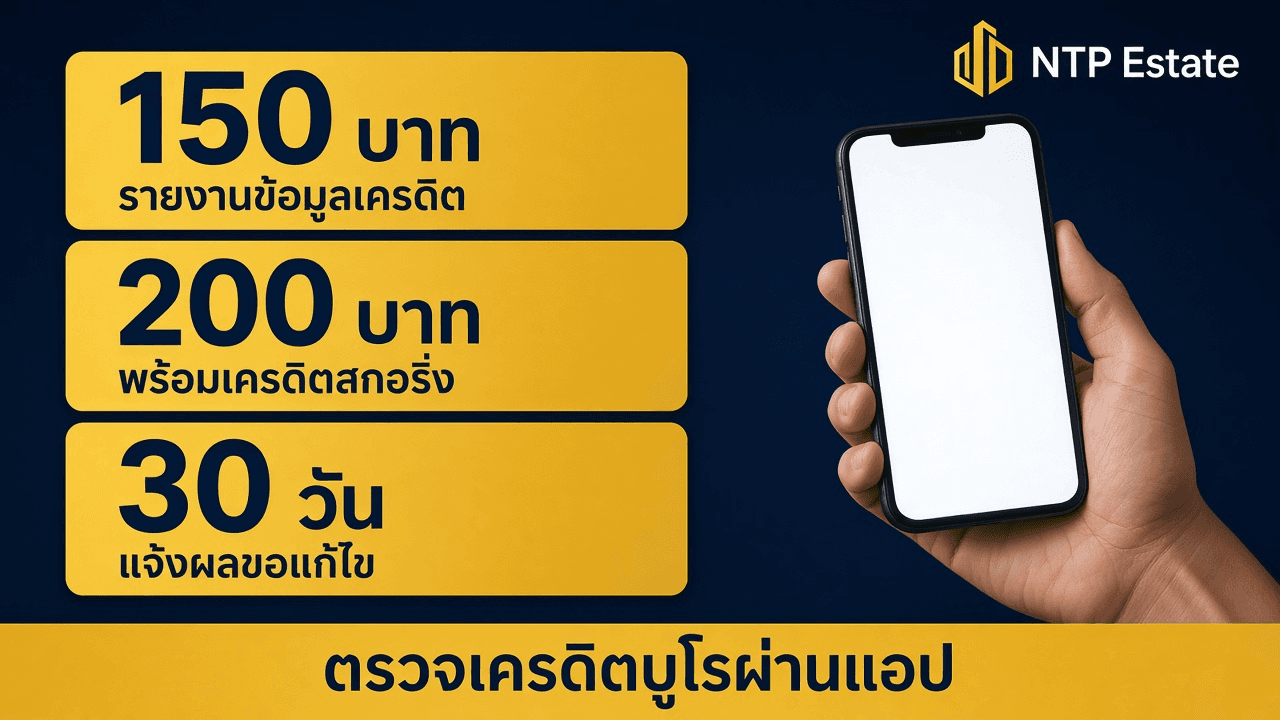
เครดิตบูโรเปิดให้ตรวจผ่านแอปของธนาคารและผู้ให้บริการหลายแห่ง ค่าบริการรายงานข้อมูลเครดิต 150 บาท และรายงานพร้อมเครดิตสกอริ่ง 200 บาท ศูนย์ตรวจข้อมูลเครดิตของบริษัทคิด 100 บาทและรอรับได้ภายใน 15 นาที เคาน์เตอร์ธนาคารและที่ทำการไปรษณีย์ส่งรายงานทางไปรษณีย์ลงทะเบียนภายใน 7 วันทำการ เครดิตบูโรระบุว่าตรวจกี่ครั้งก็ไม่มีผลต่อการพิจารณาสินเชื่อ
ตรวจเครดิตบูโรเองบ่อย ๆ ทำให้กู้ยากขึ้นไหม?
ไม่ เครดิตบูโรระบุว่าการตรวจข้อมูลเครดิตของตัวเองผ่านช่องทางที่บริษัทให้บริการ ตรวจกี่ครั้งก็ไม่มีผลต่อการพิจารณาสินเชื่อ เพราะเป็นสิทธิพื้นฐานของเจ้าของข้อมูล
150 บาท
รายงานข้อมูลเครดิตผ่านแอป
200 บาท
รายงานพร้อมเครดิตสกอริ่ง
30 วัน
แจ้งผลการขอแก้ไขตามมาตรา 26
จุดเด่น / สิ่งที่ควรทำ
- ดูทุกบัญชีในรายงาน ทั้งบัตรเครดิต สินเชื่อส่วนบุคคล เช่าซื้อรถ และบัญชีที่ค้ำประกันให้คนอื่น เทียบวงเงิน ยอดหนี้ และวันที่ค้างกับเอกสารของตัวเอง
- พระราชบัญญัติการประกอบธุรกิจข้อมูลเครดิต พ.ศ. 2545 มาตรา 25 ให้สิทธิตรวจสอบ ขอแก้ไข และโต้แย้งข้อมูลที่ไม่ถูกต้อง มาตรา 26 ให้บริษัทหรือสมาชิกแจ้งผลพร้อมเหตุผลภายใน 30 วันนับแต่วันที่ได้รับคำขอ ถ้ายังไม่ได้ข้อยุติ มาตรา 27 ให้บันทึกข้อโต้แย้งไว้ในรายงาน และอุทธรณ์ต่อคณะกรรมการคุ้มครองข้อมูลเครดิตได้
- ถ้าข้อมูลถูกต้องตามจริง เครดิตบูโรระบุว่าขอลบหรือแก้ไม่ได้ เว้นแต่กรณีที่กฎหมายกำหนด เช่น เกินอายุการจัดเก็บ
- หนี้ที่ถูกขายให้บริษัทที่ไม่ใช่สมาชิกเครดิตบูโร เมื่อจ่ายครบแล้ว ให้นำหนังสือยืนยันการชำระหนี้จากผู้รับโอนไปยื่นขอแก้สถานะ เครดิตบูโรจะเปลี่ยนจาก 42 โอนหรือขายหนี้ เป็น 43 โอนขายหนี้และชำระหนี้เสร็จสิ้น ภายในไม่เกิน 30 วัน
ข้อควรระวัง
- ยื่นกู้โดยไม่เคยเห็นรายงานของตัวเอง
- ลืมบัญชีที่ไปค้ำประกันให้คนอื่น
- จ่ายหนี้ที่ถูกขายไปแล้วโดยไม่เก็บหนังสือยืนยันการปิดหนี้
มาตรา 25
สิทธิตรวจ แก้ไข โต้แย้ง
42 เป็น 43
หนี้ที่ขายไปแล้วจ่ายครบ
100 บาท
ศูนย์ตรวจของเครดิตบูโร
วิธีที่ 3 และ 4 จ่ายให้ตรง หรือเข้าโครงการแก้หนี้
ข้อมูลที่ถูกต้องแก้ไม่ได้ ทางเดียวคือสร้างประวัติใหม่ เมื่อจ่ายยอดค้างแล้ว เดือนถัดไปรายงานจะมีแถวใหม่ที่บอกว่าไม่ค้าง แต่แถวเก่าที่เคยค้างยังอยู่ เครดิตบูโรยกตัวอย่างว่าการปิดบัญชีของเดือนหนึ่งจะตรวจเห็นได้ในเดือนถัดไป เพราะสถาบันการเงินส่งข้อมูลเป็นรายเดือน
ปิดหนี้ที่ค้างแล้ว ต้องรอนานแค่ไหนถึงยื่นกู้บ้านได้?
ไม่มีระยะรอที่กฎหมายกำหนด การปิดบัญชีจะเห็นในรายงานเดือนถัดไป ประวัติค้างเดิมยังแสดงอยู่จนพ้น 36 เดือน แต่ละธนาคารใช้เกณฑ์ของตัวเอง ถามธนาคารที่จะยื่นว่าต้องการประวัติปกติย้อนหลังกี่เดือน
จ่ายตรงทุกเดือน
สร้างแถวปกติใหม่ทับไปเรื่อย ๆ จนครบ 36 เดือน
ปิดหนี้ไว ไปต่อได้
หนี้เสียรวมไม่เกิน 100,000 บาท ณ 30 ก.ย. 2568
คลินิกแก้หนี้
ค้างเกิน 120 วัน ไม่เกิน 2 ล้านบาท ผ่อนถึง 10 ปี
จุดเด่น / สิ่งที่ควรทำ
- โครงการปิดหนี้ไว ไปต่อได้ ของธนาคารแห่งประเทศไทย รับลูกหนี้บุคคลธรรมดาที่เป็นหนี้ค้างเกิน 90 วัน ณ 30 กันยายน 2568 รวมหนี้เสียทุกแห่งไม่เกิน 100,000 บาท ธนาคารพาณิชย์โอนหนี้ไม่มีหลักประกันให้ SAM ตั้งแต่ 1 มกราคม 2569 มีให้จ่ายปิดจบหรือผ่อนสูงสุด 3 ปีดอกเบี้ยร้อยละ 0 ลงทะเบียนผ่านแอป SAM+ หรือ LINE OA ของ SAM
- SAM อธิบายรหัสในเครดิตบูโรของโครงการนี้ว่า เมื่อเข้าผ่อนชำระรายงานรหัส 26 ถ้าจ่ายได้ตามเงื่อนไขเปลี่ยนเป็น 16 และเมื่อจ่ายครบเป็น 11 ปิดบัญชี บัญชีที่เจ้าหนี้เดิมเปลี่ยนจาก 42 เป็น 43 ลูกหนี้ที่ไม่เข้าโครงการยังคงแสดง 42
- คลินิกแก้หนี้ by SAM รับหนี้เสียบัตรเครดิต บัตรกดเงินสด และสินเชื่อส่วนบุคคลไม่มีหลักประกัน ที่ค้างเกิน 120 วัน ยอดรวมไม่เกิน 2 ล้านบาท ผู้มีรายได้อายุไม่เกิน 70 ปี ผ่อนได้สูงสุด 10 ปี ดอกเบี้ยร้อยละ 3 ถึง 5
- หนี้บ้านที่ยังผ่อนอยู่แต่เริ่มจ่ายไม่ไหว อ่านทางเลือกก่อนกลายเป็นหนี้เสียใน ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด
ข้อควรระวัง
- ก่อหนี้ใหม่ระหว่างผ่อนตามแผนแก้หนี้
- รอให้หนี้บ้านค้างเกิน 90 วันก่อนคุยกับธนาคาร
- ลงทะเบียนผ่านบัญชีที่ไม่ใช่ช่องทางทางการของ SAM
รหัส 16
จ่ายได้ตามเงื่อนไขกับ SAM
ร้อยละ 0
ดอกเบี้ยระหว่างโครงการปิดหนี้ไว
ร้อยละ 3 ถึง 5
ดอกเบี้ยคลินิกแก้หนี้
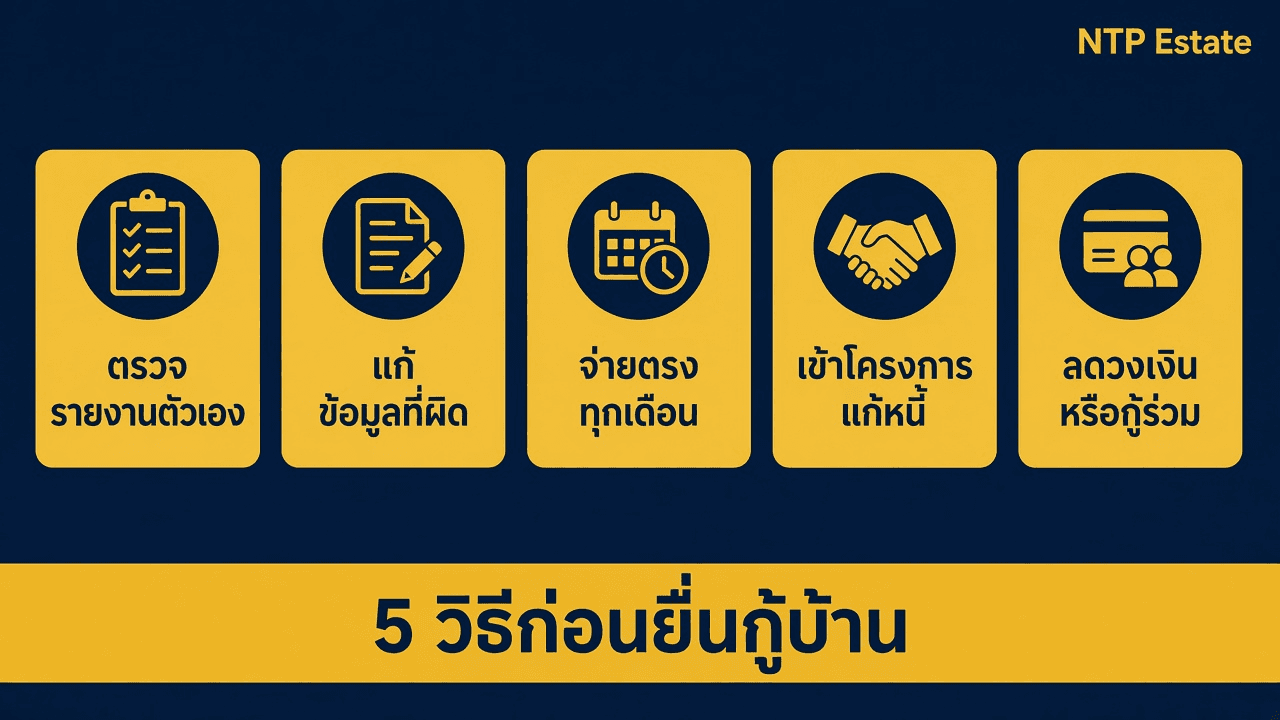
วิธีที่ 5 ลดวงเงิน เพิ่มเงินดาวน์ หรือหาผู้กู้ร่วม
เครดิตบูโรตอบไว้ว่าลูกค้าที่รายได้น้อยไม่ได้แปลว่าจะไม่ได้สินเชื่อ แต่อาจได้วงเงินน้อยกว่า เพราะธนาคารพิจารณาตามความสามารถในการจ่ายเป็นหลัก เมื่อประวัติเครดิตยังไม่สวย การขอวงเงินให้เล็กลงหรือเพิ่มคนช่วยรับภาระ ทำให้ภาระต่อรายได้ลดลง
ประวัติเครดิตไม่ดี กู้ร่วมกับคนอื่นช่วยได้ไหม?
อาจช่วยได้เมื่อผู้กู้ร่วมมีรายได้และประวัติดี เพราะธนาคารคิดความสามารถจ่ายรวมกัน แต่ธนาคารยังตรวจเครดิตบูโรของทุกคน และผู้กู้ร่วมทุกคนรับผิดหนี้เต็มจำนวน ไม่ใช่แค่ส่วนของตัวเอง
จุดเด่น / สิ่งที่ควรทำ
- เพดานเงินกู้ต่อมูลค่าหลักประกันที่ธนาคารแห่งประเทศไทยผ่อนไว้ ไม่ได้แปลว่าธนาคารต้องให้เต็ม อ่านเกณฑ์ใน กู้ซื้อบ้านได้กี่เปอร์เซ็นต์ ถ้าจะเพิ่มเงินดาวน์ วางงบรวมตามแนวใน ซื้อบ้านภูเก็ตต้องเตรียมเงินเท่าไหร่
- ผู้กู้ร่วมที่ประวัติดีช่วยเพิ่มรายได้ที่ธนาคารนำมาคิด แต่ผู้กู้ร่วมทุกคนรับผิดหนี้เต็มก้อน และธนาคารตรวจเครดิตบูโรของทุกคน อ่านใน กู้ร่วมซื้อบ้านได้ไหม
- คำนวณค่างวดก่อนยื่น เพื่อรู้ว่าวงเงินเท่าไหร่ยังผ่อนไหว ดูใน ผ่อนบ้านภูเก็ต เดือนละเท่าไหร่
ข้อควรระวัง
- ขอวงเงินเต็มราคาทั้งที่ประวัติยังมีหนี้ค้าง
- ชวนคนที่ประวัติไม่ดีมากู้ร่วม
- ยื่นหลายธนาคารพร้อมกันโดยไม่แก้เหตุที่ไม่ผ่าน
วงเงินเล็กลง
ภาระต่อรายได้ลดลง
เงินดาวน์มากขึ้น
ขอกู้น้อยกว่าราคาบ้าน
ผู้กู้ร่วม
รับผิดเต็มก้อนทุกคน
| หัวข้อ | ความหมาย | สิ่งที่ทำก่อนยื่นกู้บ้าน |
|---|---|---|
| 10 | ปกติ ไม่ค้าง หรือค้างไม่เกิน 90 วัน | ดูจำนวนวันที่ค้างในแถวรายเดือน แล้วจ่ายให้ตรง |
| 20 | หนี้ค้างชำระเกิน 90 วัน | เจรจาเจ้าหนี้ หรือเข้าโครงการแก้หนี้ถ้าเข้าเกณฑ์ |
| 11 | ปิดบัญชี ยอดหนี้ 0 | เก็บหลักฐานการปิด อยู่ในฐานข้อมูลอีกไม่เกิน 3 ปี |
| 42 | โอนหรือขายหนี้ที่ค้างเกิน 90 วัน | ติดต่อผู้รับโอนหนี้เพื่อปิดจบหรือผ่อน |
| 43 | หนี้ที่ถูกโอนขาย ชำระเสร็จแล้ว | ถ้ายังขึ้น 42 ยื่นขอแก้พร้อมหนังสือยืนยันการชำระ |
| อ่านต่อ | กู้ซื้อบ้านภูเก็ตไม่ผ่าน แก้ยังไง | ผ่อนบ้านไม่ไหว ต้องทำอะไรก่อนโดนยึด |
แหล่งที่มา
- บริษัทข้อมูลเครดิตแห่งชาติ ถามมา-ตอบไป
- เครดิตบูโร เคลียร์ 7 ข้อสงสัยเกี่ยวกับเครดิตบูโร
- เครดิตบูโร ทำไมเก็บประวัติการชำระหนี้ไว้ 3 ปี
- เครดิตบูโร รายงานข้อมูลเครดิตคืออะไร สถานะ 10 และ 20
- เครดิตบูโร ขอแก้ไขรหัสสถานะบัญชี 42 เป็น 43
- เครดิตบูโร ตรวจข้อมูลเครดิตและเครดิตสกอริ่งได้ที่ไหนบ้าง
- เครดิตบูโร ตรวจผ่านโมบายแอป ค่าบริการ
- พระราชบัญญัติการประกอบธุรกิจข้อมูลเครดิต พ.ศ. 2545 ฉบับปรับปรุง
- ธนาคารแห่งประเทศไทย โครงการปิดหนี้ไว ไปต่อได้
- SAM โครงการปิดหนี้ไว ไปต่อได้ และรหัสเครดิตบูโร
- SAM คลินิกแก้หนี้ ปรับเงื่อนไข ค้างเกิน 120 วัน
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01เครดิตบูโรมีแบล็กลิสต์จริงไหม?
ไม่มี บริษัทข้อมูลเครดิตแห่งชาติตอบไว้ว่าไม่ได้จัดเก็บข้อมูลเป็นแบล็กลิสต์ และในรายงานไม่มีคำนี้ รายงานบอกประวัติการจ่ายจริงว่าปกติ ค้างชำระ หรือปิดบัญชี
02ประวัติค้างชำระในเครดิตบูโรหายไปเมื่อไหร่?
เครดิตบูโรระบุว่าถ้าจ่ายหนี้ครบแล้วและไม่ค้างอีกต่อเนื่อง 36 เดือน ประวัติค้างชำระจะหายไป บัญชีที่ปิดแล้วอยู่ในฐานข้อมูลอีกไม่เกิน 3 ปีนับจากวันที่สมาชิกรายงานการปิดบัญชี
03ตรวจเครดิตบูโรเสียเงินเท่าไหร่?
ผ่านแอป รายงานข้อมูลเครดิต 150 บาท รายงานพร้อมเครดิตสกอริ่ง 200 บาท ที่ศูนย์ตรวจของเครดิตบูโร 100 บาท ถ้าถูกปฏิเสธสินเชื่อเพราะข้อมูลเครดิตและยื่นภายในกำหนด ตรวจได้ฟรี
04ข้อมูลในเครดิตบูโรผิด ทำอย่างไร?
ยื่นขอตรวจสอบและแก้ไขกับเครดิตบูโรหรือสถาบันการเงินที่เป็นเจ้าหนี้ มาตรา 26 ให้แจ้งผลพร้อมเหตุผลภายใน 30 วัน ถ้ายังไม่ได้ข้อยุติ บันทึกข้อโต้แย้งไว้ในรายงานและอุทธรณ์ต่อคณะกรรมการคุ้มครองข้อมูลเครดิตได้
05สถานะ 10 ในเครดิตบูโรแปลว่าอะไร?
ปกติ ครอบคลุมทั้งไม่ค้างและค้างชำระไม่เกิน 90 วัน แต่ในแถวของแต่ละเดือนยังแสดงจำนวนวันที่ค้าง ถ้าค้างเกิน 90 วันจะเป็นสถานะ 20
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น