ซื้อบ้านภูเก็ตต้องเตรียมเงินเท่าไหร่
ไม่มีก้อนเงินเดียวของทุกหลัง เงินสดวันโอนคือส่วนต่างของราคาหลังหักมัดจำที่สัญญาให้หักและวงเงินที่อนุมัติ บวกค่าธรรมเนียมที่สัญญาให้ผู้ซื้อจ่าย ตัวอย่างราคา 3 ล้านบาทที่ขายเท่าประเมิน จ่ายสดได้สิทธิรวม 3,015,300 บาท
ไม่มีก้อนเดียว
ของบ้านทุกหลัง
3,015,300
ตัวอย่าง 3 ล้าน จ่ายสดได้สิทธิ
15,600
เฉพาะค่าธรรมเนียม เมื่อกู้เท่าราคา 3 ล้าน
ร้อยละ 100
เพดานของมูลค่าหลักประกัน ไม่ใช่ของราคาประกาศ
ซื้อบ้านในภูเก็ตต้องเตรียมเงินเท่าไหร่ ตอบเป็นบาทเดียวของทุกหลังไม่ได้ ต้องแยกส่วนต่างของราคาบ้านออกจากค่าธรรมเนียมวันจดทะเบียน และดูว่าสัญญาให้ผู้ซื้อจ่ายรายการใด
เงินวันโอนแยกเป็นกี่ก้อน
ก้อนที่ต้องมีในวันโอนคือราคาที่ยังไม่ได้จ่าย หลังหักมัดจำที่สัญญาให้หัก และหลังหักเงินกู้ที่เบิกได้จริง แล้วบวกค่าโอน อากรแสตมป์หรือภาษีธุรกิจเฉพาะ และค่าจดจำนอง ตามที่สัญญากำหนดให้ผู้ซื้อรับภาระ กฎหมายไม่ได้กำหนดเปอร์เซ็นต์เงินดาวน์ตายตัว
ซื้อบ้านภูเก็ตต้องเตรียมเงินสดเท่าไหร่?
เท่ากับราคาซื้อขาย หักมัดจำที่สัญญาให้หักเป็นส่วนหนึ่งของราคา และหักวงเงินที่ธนาคารอนุมัติให้เบิก แล้วบวกค่าธรรมเนียมที่สัญญาให้ผู้ซื้อจ่าย ดูช่วงราคาบ้านได้ในบ้านภูเก็ต 2569 ราคาเท่าไหร่ ยอดค่าธรรมเนียมรายตัวอยู่ในค่าโอนบ้าน 2569 จ่ายกี่บาท
ไม่มีก้อนเดียวของทุกหลัง
ราคาประกาศคนละหลัง วงเงินที่อนุมัติคนละสัญญา และค่าธรรมเนียมขึ้นกับราคาประเมินกับเงื่อนไขสิทธิลดหย่อน
ส่วนต่างราคาหลังหักวงเงิน
ถ้ากู้ได้น้อยกว่าราคา ผู้ซื้อจ่ายส่วนต่างเอง มัดจำที่สัญญาให้หักแล้ว ไม่ต้องจ่ายซ้ำในวันโอน
ค่าวันโอนคนละก้อน
ค่าโอนคิดจากราคาประเมิน อากรแสตมป์หรือภาษีธุรกิจเฉพาะคิดจากราคาที่สูงกว่าระหว่างราคาขายกับราคาประเมิน
ตัวอย่างสามราคา เมื่อขายเท่ากับประเมิน
ตารางนี้ตั้งให้ราคาขายเท่ากับราคาประเมิน จึงไม่มีฐานที่สูงกว่าให้อากรแสตมป์ไปใช้ และสมมติว่าไม่มีภาษีธุรกิจเฉพาะ จึงเสียอากรแสตมป์ในอัตรา 1 บาทต่อทุก 200 บาท ผู้ซื้อรับภาระค่าโอนและอากรแสตมป์ ยังไม่รวมภาษีเงินได้หัก ณ ที่จ่าย ถ้าได้สิทธิลดค่าธรรมเนียมจดทะเบียนโอน ค่าโอนเป็นร้อยละ 0.01 ของราคาประเมิน ถ้าไม่ได้สิทธิ เป็นร้อยละ 2 รายละเอียดผู้ที่ได้สิทธิอยู่ในค่าโอนบ้านภูเก็ต 2569 ใครได้สิทธิ 0.01%
แถวล่างของตาราง 10,400 บาท 15,600 บาท และ 26,000 บาท คืออะไร?
เป็นเฉพาะค่าโอนร้อยละ 0.01 อากรแสตมป์ และค่าจดจำนองร้อยละ 0.01 เมื่อวงเงินกู้เท่ากับราคาและจดจำนองในคราวเดียวกับโอน ยังไม่รวมส่วนของราคาที่ผู้ซื้อต้องจ่ายถ้าธนาคารอนุมัติน้อยกว่าราคา
2 ล้าน รวม 2,010,200 บาท
ค่าโอนร้อยละ 0.01 คือ 200 บาท อากรแสตมป์ 10,000 บาท เมื่อขายเท่าประเมินและได้สิทธิ
3 ล้าน รวม 3,015,300 บาท
ค่าโอน 300 บาท อากรแสตมป์ 15,000 บาท เป็นตัวอย่างจ่ายสดทั้งหลัง ไม่ใช่ราคาตลาดของภูเก็ต
5 ล้าน รวม 5,025,500 บาท
ค่าโอน 500 บาท อากรแสตมป์ 25,000 บาท ราคาทั้งสามยังไม่เกินเพดาน 7 ล้านบาทของมาตรการ
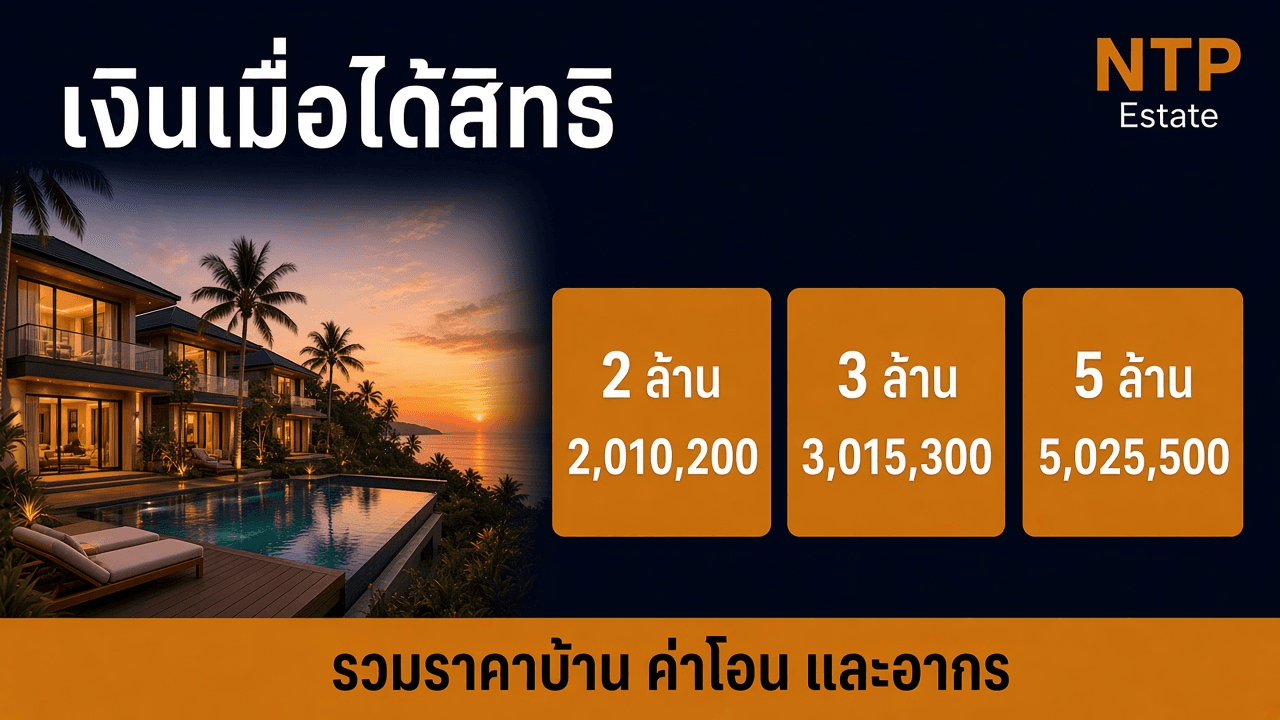
| หัวข้อ | 2,000,000 บาท | 3,000,000 บาท | 5,000,000 บาท |
|---|---|---|---|
| จ่ายสด ได้ค่าโอน 0.01% บวกอากร | 2,010,200 | 3,015,300 | 5,025,500 |
| จ่ายสด ค่าโอน 2% บวกอากร | 2,050,000 | 3,075,000 | 5,125,000 |
| เฉพาะค่าธรรมเนียม เมื่อกู้เท่ากับราคา | 10,400 | 15,600 | 26,000 |
ราคา 3 ล้านบาท แตกเป็นกี่แบบ
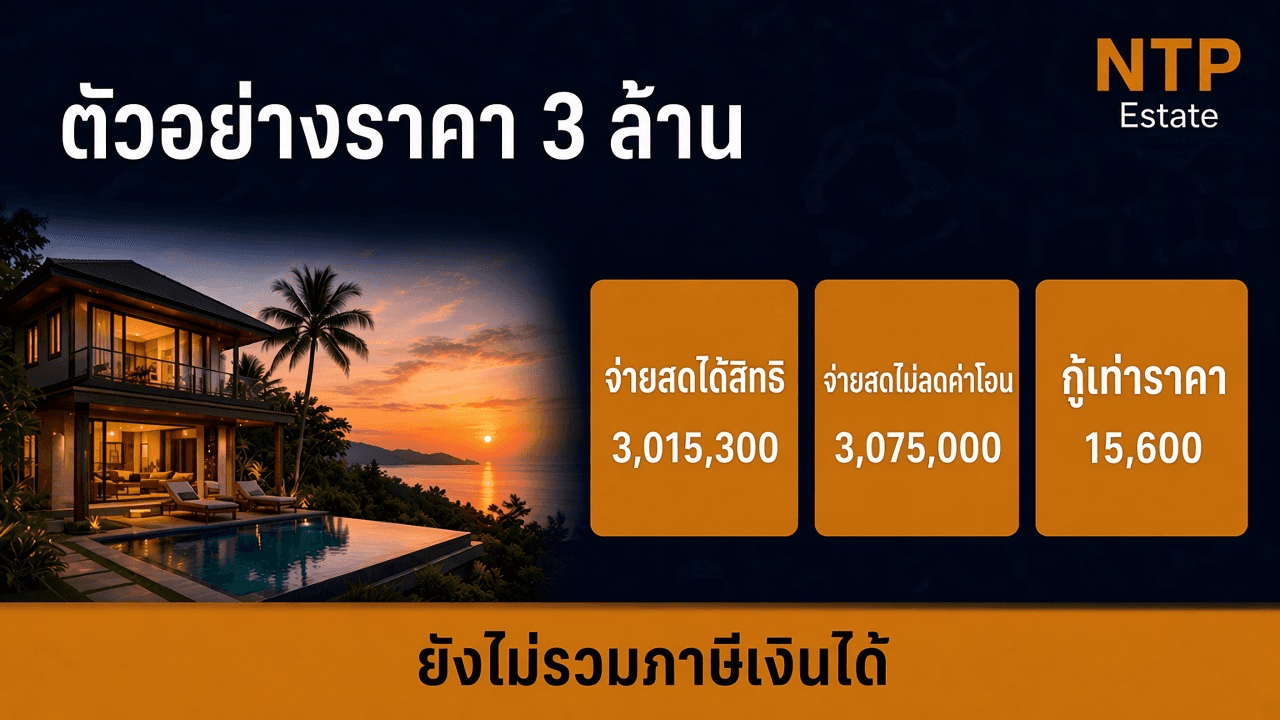
ใช้ราคา 3,000,000 บาทที่เท่ากับราคาประเมิน เป็นตัวอย่างคำนวณ ไม่ใช่ราคาที่ทุกบ้านในภูเก็ตต้องใช้ และไม่ใช่อัตราดอกเบี้ยของสินเชื่อ ถ้าไม่ได้ลดค่าโอน ค่าโอนร้อยละ 2 คือ 60,000 บาท บวกอากรแสตมป์ 15,000 บาท รวมกับราคาเป็น 3,075,000 บาท ถ้าผู้ขายต้องเสียภาษีธุรกิจเฉพาะและสัญญาให้ผู้ซื้อรับภาระ ใช้ภาษีธุรกิจเฉพาะร้อยละ 3.3 คือ 99,000 บาท แทนอากรแสตมป์ ไม่บวกทั้งสองรายการ ภาระตามกฎหมายของภาษีธุรกิจเฉพาะอยู่ที่ผู้ขาย อ่านเงื่อนไขได้ในขายบ้านภายใน 5 ปี
ตัวเลข 15,600 บาท บนรูป คือเงินทั้งหมดที่ใช้ซื้อบ้านราคา 3 ล้านบาทหรือไม่?
ไม่ใช่ เป็นเฉพาะค่าโอน อากรแสตมป์ และค่าจดจำนอง เมื่อธนาคารให้กู้เท่ากับราคา 3,000,000 บาท และได้จดจำนองในวันโอนในอัตราร้อยละ 0.01 การอนุมัติเต็มราคายังไม่ได้รับประกัน
จ่ายสดได้สิทธิ 3,015,300 บาท
ราคา 3,000,000 บวกค่าโอน 300 บวกอากรแสตมป์ 15,000 เมื่อเข้าเงื่อนไขและไม่มีภาษีธุรกิจเฉพาะ
จ่ายสดไม่ลดค่าโอน 3,075,000 บาท
ราคาเดิม บวกค่าโอนร้อยละ 2 จำนวน 60,000 บาท และอากรแสตมป์ 15,000 บาท
กู้เท่าราคา เหลือค่าธรรมเนียม 15,600 บาท
ค่าโอน 300 อากร 15,000 และค่าจดจำนองร้อยละ 0.01 ของวงเงิน 3,000,000 คือ 300 เมื่อจดในวันเดียวกัน ตัวเลขนี้ไม่รวมราคาบ้าน
สรุปจุดที่ควรจำ
- ถ้าอนุมัติเพียง 2,400,000 บาท จากราคา 3,000,000 บาท ส่วนต่างของราคาคือ 600,000 บาท ตัวเลขนี้เป็นตัวอย่างของวงเงินที่น้อยกว่าราคา ไม่ใช่เงินดาวน์ที่กฎหมายกำหนดไว้ที่ร้อยละ 20
- ในตัวอย่างนั้น ถ้าได้สิทธิและจดจำนองวันเดียวกัน ค่าโอน 300 บาท อากรแสตมป์ 15,000 บาท และค่าจดจำนองร้อยละ 0.01 ของวงเงิน 2,400,000 บาท คือ 240 บาท รวมค่าธรรมเนียม 15,540 บาท บวกส่วนต่างราคาเป็น 615,540 บาท เมื่อมัดจำถูกหักไปแล้วและไม่นับซ้ำ
- ค่าจดจำนองอัตราปกติร้อยละ 1 ของวงเงิน 3,000,000 บาท คือ 30,000 บาท อัตราร้อยละ 0.01 คือ 300 บาท ถ้าวงเงินจำนองเกิน 7 ล้านบาท ทั้งจำนวนกลับไปใช้อัตราปกติ ไม่ใช่เฉพาะส่วนที่เกิน
- ภาษีเงินได้หัก ณ ที่จ่ายไม่ได้บวกเข้าชุด 3,015,300 บาท ผู้ซื้อเป็นผู้หักและนำส่งเมื่อผู้ขายเป็นบุคคลธรรมดา ส่วนจะหักจากเงินที่ผู้ขายได้รับหรือไม่ อยู่ที่สัญญา
เพดานกู้ร้อยละ 100 ไม่ได้ตัดเงินสดออก
ประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 ลงวันที่ 26 มิถุนายน 2569 กำหนดเพดานสินเชื่อเพื่อที่อยู่อาศัยที่ร้อยละ 100 ของมูลค่าหลักประกัน สำหรับสัญญาที่ทำตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 ทั้งสัญญาที่ 1 ที่ 2 และตั้งแต่สัญญาที่ 3 เป็นต้นไป ไม่ว่าหลักประกันจะต่ำกว่า 10 ล้านบาทหรือตั้งแต่ 10 ล้านบาทขึ้นไป รวมถึงการปลูกสร้างที่อยู่อาศัยบนที่ดินของลูกหนี้ที่ไม่มีภาระผูกพัน เพดานนี้เป็นเพดานของมูลค่าหลักประกัน ไม่ใช่ของราคาประกาศ และไม่ใช่สิทธิที่ทุกคนได้เต็ม คำขอที่รับไว้ก่อนวันที่ 30 มิถุนายน 2570 แต่ยังไม่ได้ทำสัญญาภายในวันนั้น ไม่เข้าเกณฑ์ผ่อนคลาย
กู้ได้ร้อยละ 100 แล้ววันโอนไม่ต้องใช้เงินสดเลยหรือไม่?
ยังต้องเตรียมเงินสดสำหรับค่าธรรมเนียมที่สัญญาให้ผู้ซื้อจ่าย และสำหรับส่วนต่างถ้าวงเงินที่อนุมัติต่ำกว่าราคา เพดานร้อยละ 100 เป็นเพดานของมูลค่าหลักประกันถึงวันที่ 30 มิถุนายน 2570 ไม่ใช่การรับรองว่าทุกคำขอได้เต็มราคาประกาศ
เพดานของมูลค่าหลักประกัน
ร้อยละ 100 เป็นเพดานสูงสุดที่สถาบันการเงินปล่อยได้เทียบกับมูลค่าหลักประกัน ไม่ได้แปลว่าราคาซื้อขายทั้งจำนวนต้องได้รับอนุมัติ
ธนาคารยังพิจารณาความสามารถ
แนวทางของธนาคารแห่งประเทศไทยให้ภาระผ่อนทุกก้อนรวมกันไม่เกินหนึ่งในสามของรายได้ต่อเดือน เป็นแนวทาง ไม่ใช่เพดานที่กฎหมายบังคับให้อนุมัติ
ส่วนต่างที่อนุมัติไม่ถึง ผู้ซื้อจ่าย
ก่อนโอนให้ไล่ซื้อบ้านมือสองภูเก็ตว่ากรรมสิทธิ์และภาระตรงกับที่จะจ่าย ค่างวดหลังโอนดูในผ่อนบ้านภูเก็ต
สรุปจุดที่ควรจำ
- เมื่อกู้ ต้องมีประกันอัคคีภัยบนหลักประกัน ผู้กู้เลือกบริษัทประกันเอง และผู้รับประโยชน์คือธนาคาร ประกันชีวิตคุ้มครองสินเชื่อเป็นความสมัครใจ และต้องไม่ถูกกำหนดเป็นเงื่อนไขการอนุมัติ บทความนี้ไม่ระบุเบี้ยประกันหรือค่าประเมินหลักประกัน เพราะไม่มีอัตราเดียว
- ผู้ซื้อที่เป็นชาวต่างชาติไม่ได้ค่าโอนร้อยละ 0.01 สิทธินั้นต้องการผู้ซื้อที่เป็นบุคคลธรรมดาสัญชาติไทย ทั้งราคาซื้อขายและราคาประเมินต้องไม่เกิน 7 ล้านบาทต่อสัญญา และที่ดินเปล่าไม่เข้าเงื่อนไข การถือครองวิลลาของคนต่างชาติเป็นคนละเรื่องกับก้อนเงินสดวันโอน อ่านได้ที่คนต่างชาติซื้อวิลลา
- หลังเป็นเจ้าของแล้ว ภาษีที่ดินและสิ่งปลูกสร้างเป็นภาระของปีถัดไป ไม่ใช่เงินในวันโอน อัตราอยู่ในภาษีที่ดินและสิ่งปลูกสร้าง
- ยอดบนใบเสร็จของสำนักงานที่ดินจังหวัดภูเก็ตเป็นยอดสุดท้าย ถ้าราคาขายสูงกว่าราคาประเมิน ค่าโอนยังคิดจากราคาประเมิน ส่วนอากรแสตมป์และภาษีธุรกิจเฉพาะใช้ราคาที่สูงกว่า
แหล่งที่มา
- กรมที่ดิน สำนักมาตรฐานการทะเบียนที่ดิน สรุปอัตราค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม 30 มิถุนายน 2569
- ธนาคารแห่งประเทศไทย ประกาศที่ 30/2569 เรื่องการกำหนดหลักเกณฑ์สินเชื่อเพื่อที่อยู่อาศัย
- ธนาคารแห่งประเทศไทย ข่าวมาตรการผ่อนคลายเพดานสินเชื่อที่อยู่อาศัย
- กรมสรรพากร ภาษีธุรกิจเฉพาะจากการขายอสังหาริมทรัพย์
- กรมสรรพากร ตัวอย่างการคำนวณภาษีและอากรจากการโอน
- ธนาคารแห่งประเทศไทย สตางค์รู้เรื่อง การเลือกสินเชื่อบ้าน
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ซื้อบ้านภูเก็ตต้องเตรียมเงินเท่าไหร่?
ไม่มีจำนวนเดียวของทุกหลัง เตรียมส่วนต่างของราคาหลังหักมัดจำที่สัญญาให้หักและหลังหักวงเงินที่อนุมัติ แล้วบวกค่าธรรมเนียมที่สัญญาให้ผู้ซื้อจ่าย ตัวอย่างราคา 3,000,000 บาทที่เท่ากับราคาประเมิน ได้ค่าโอนร้อยละ 0.01 และไม่มีภาษีธุรกิจเฉพาะ จ่ายสดรวม 3,015,300 บาท
02กฎหมายกำหนดเงินดาวน์กี่เปอร์เซ็นต์?
ไม่มีเปอร์เซ็นต์เงินดาวน์ตายตัว มัดจำเป็นไปตามสัญญา เพดานสินเชื่อร้อยละ 100 ตามประกาศธนาคารแห่งประเทศไทย ที่ 30/2569 เป็นเพดานของมูลค่าหลักประกันสำหรับสัญญาถึงวันที่ 30 มิถุนายน 2570 ไม่ใช่สิทธิได้กู้เต็มราคาประกาศ
03ตัวเลข 15,600 บาท คือเงินทั้งหมดของบ้านราคา 3 ล้านบาทหรือไม่?
ไม่ใช่ เป็นค่าโอน 300 บาท อากรแสตมป์ 15,000 บาท และค่าจดจำนอง 300 บาท เมื่อกู้เท่ากับราคา 3,000,000 บาท และจดจำนองวันเดียวกันในอัตราร้อยละ 0.01 ถ้าราคาขายกับราคาประเมินเท่ากันและไม่มีภาษีธุรกิจเฉพาะ
04มัดจำที่จ่ายไปแล้ว ต้องจ่ายซ้ำวันโอนไหม?
ไม่ต้องจ่ายซ้ำในส่วนที่สัญญาให้หักเป็นส่วนหนึ่งของราคา จำนวนมัดจำไม่ได้ถูกกำหนดเป็นเปอร์เซ็นต์ในกฎหมาย ถ้าผู้ซื้อเป็นฝ่ายผิดสัญญา ผู้ขายริบมัดจำได้ตามที่สัญญากับบทบัญญัติว่าด้วยมัดจำ
05ต้องจ่ายทั้งอากรแสตมป์และภาษีธุรกิจเฉพาะไหม?
ไม่จ่ายทั้งสองรายการพร้อมกัน กรณีที่ต้องเสียภาษีธุรกิจเฉพาะจะไม่เสียอากรแสตมป์ในรายการนั้น ภาษีธุรกิจเฉพาะร้อยละ 3.3 ของราคา 3,000,000 บาท คือ 99,000 บาท ภาระตามกฎหมายอยู่ที่ผู้ขาย จะเข้าก้อนเงินของผู้ซื้อเมื่อสัญญาให้ผู้ซื้อรับภาระ
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมโอนหรือซื้อคอนโดในภูเก็ตแล้วหรือยัง?
ทีม NTP Estate ช่วยเตรียมเอกสาร ประมาณการค่าใช้จ่าย และประสานวันโอนให้ราบรื่น