ขายบ้านภูเก็ตเสียภาษีเท่าไหร่ ถือไม่ครบ 5 ปี
บุคคลธรรมดาที่ขายบ้านในภูเก็ตภายใน 5 ปีนับวันชนวัน เสียภาษีธุรกิจเฉพาะ 3.3% จากราคาขายหรือราคาประเมินที่สูงกว่า เว้นแต่เข้าข้ออยู่เป็นแหล่งสำคัญและมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปี
3.3%
ภาษีธุรกิจเฉพาะรวมภาษีท้องถิ่น
วันชนวัน
วิธีนับ 5 ปี
1 ปี
ชื่อในทะเบียนบ้านที่ยกเว้นได้
0.5%
อากรแสตมป์เมื่อไม่เสียภาษีธุรกิจเฉพาะ
คนที่ขายบ้านในภูเก็ตก่อนครบ 5 ปี มักได้ยินตัวเลข 3.3% ตัวเลขนั้นเป็นภาษีธุรกิจเฉพาะรวมภาษีท้องถิ่น ไม่ใช่ค่าโอน และไม่ใช่ภาษีหัก ณ ที่จ่าย คนละเรื่องกับภาษีที่ดินและสิ่งปลูกสร้าง กรมสรรพากรให้นับ 5 ปีแบบวันชนวัน ไม่ใช่ปีปฏิทิน
ภายใน 5 ปีนับวันชนวัน เข้าภาษีธุรกิจเฉพาะ
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ฉบับที่ 342 พ.ศ. 2541 ข้อ 6 ให้ถือว่าการขายอสังหาริมทรัพย์ที่จดทะเบียนภายในห้าปีนับแต่วันที่ได้มา เป็นการขายเป็นทางค้าหรือหากำไร จึงเสียภาษีธุรกิจเฉพาะตามมาตรา 91/2 (6) ใช้บังคับตั้งแต่วันที่ 1 มกราคม 2542
ขายบ้านภูเก็ตก่อนครบ 5 ปี เสียภาษีธุรกิจเฉพาะเท่าไหร่?
บุคคลธรรมดาที่ขายโดยไม่เข้าข้อยกเว้น เสียภาษีธุรกิจเฉพาะร้อยละ 3 ของราคาที่สูงกว่าระหว่างราคาใน ท.ด.16 กับราคาประเมินทุนทรัพย์ แล้วบวกภาษีท้องถิ่นร้อยละ 10 ของภาษีนั้น รวมร้อยละ 3.3 นับ 5 ปีจากวันที่ได้มาถึงวันโอน เป็นวันชนวัน
3%
อัตราภาษีธุรกิจเฉพาะตามประมวลรัษฎากร
10%
ภาษีท้องถิ่นคิดจากจำนวนภาษีธุรกิจเฉพาะ ไม่ใช่จากราคาบ้าน
3.3%
ยอดที่เรียกเก็บรวมกันในวันโอน เมื่อไม่เข้าข้อยกเว้น
วันชนวัน
กรมสรรพากรไม่ให้นับ 5 ปีนี้เป็นปีปฏิทิน
จุดเด่น / สิ่งที่ควรทำ
- ฐานคือราคาที่สูงกว่า ถ้าราคาใน ท.ด.16 สูงกว่าใช้ราคานั้น ถ้าราคาประเมินสูงกว่าใช้ราคาประเมิน
- ขายทรัพย์ที่ติดจำนอง ให้นำภาระจำนองที่ติดทรัพย์มารวมในยอดรายรับด้วย
- ค่าธรรมเนียมจดทะเบียนโอนเป็นคนละรายการ สิทธิลดเหลือ 0.01% ไม่ได้ลดภาษีธุรกิจเฉพาะ
ข้อควรระวัง
- นับ 5 ปีตามปี พ.ศ. แล้วสรุปว่าหลุดภาษีธุรกิจเฉพาะ
- คูณ 3.3% กับราคาประเมินทั้งที่ราคาใน ท.ด.16 สูงกว่า
- เข้าใจว่าเสียภาษีธุรกิจเฉพาะแล้วไม่ต้องถูกหักภาษี ณ ที่จ่าย
3.3%
รวมภาษีท้องถิ่นแล้ว
ราคาสูงกว่า
ขายหรือราคาประเมิน
วันชนวัน
วิธีนับ 5 ปี
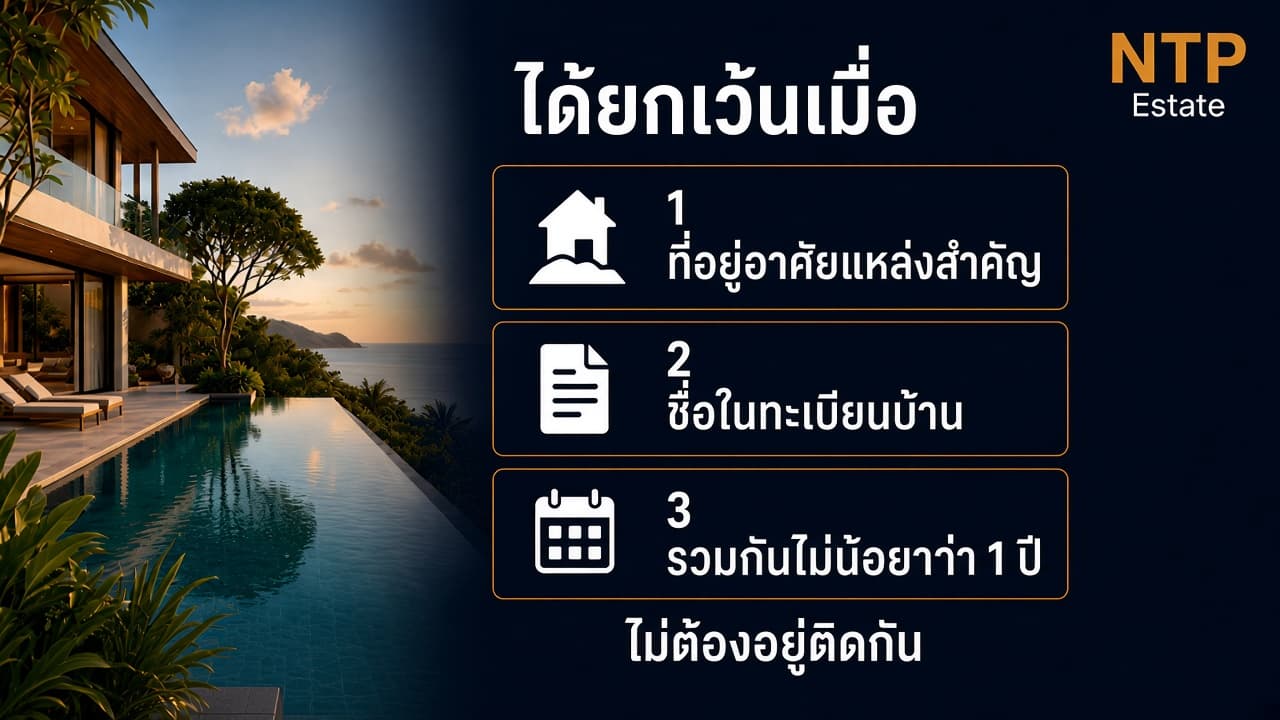
มีชื่อในทะเบียนบ้านครบ 1 ปี ยกเว้นได้
ข้อ 6.3 ของพระราชกฤษฎีกาฉบับที่ 342 ยกเว้นการขายที่อยู่อาศัยอันเป็นแหล่งสำคัญ ถ้าผู้ขายมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปีนับแต่วันที่ได้มา ข้อยกเว้นนี้ใช้กับการขายตามข้อ 6 ไม่ใช้กับผู้จัดสรรที่ดิน ผู้สร้างอาคารเพื่อขาย หรือนิติบุคคลที่ขายทรัพย์ที่มีไว้ในการประกอบกิจการ
ถือไม่ครบ 5 ปี แต่มีชื่อในทะเบียนบ้าน ยังต้องเสีย 3.3% ไหม?
ไม่ต้อง ถ้าบ้านนั้นใช้เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญ และมีชื่อในทะเบียนบ้านรวมกันไม่น้อยกว่า 1 ปีนับแต่วันที่ได้มา กรมสรรพากรให้รวมหลายช่วงได้ ไม่ต้องอยู่ติดต่อกัน และปีที่ขายจะย้ายชื่อออกแล้วก็ได้ถ้าครบ 1 ปีมาก่อน กรณีนี้เสียอากรแสตมป์แทน
แหล่งสำคัญ
ต้องเป็นที่อยู่อาศัยหลักของผู้ขาย ไม่ใช่แค่มีชื่อในโฉนด
1 ปี
นับจากวันที่ได้มา รวมหลายช่วงได้ ไม่ต้องติดต่อกัน
สินสมรส
คู่สมรสฝ่ายใดฝ่ายหนึ่งมีชื่อครบ 1 ปี ก็ใช้ข้อยกเว้นได้
ได้มาไม่พร้อมกัน
ที่ดินกับบ้านได้คนละวัน ให้นับ 5 ปีจากรายการที่ได้ทีหลัง
จุดเด่น / สิ่งที่ควรทำ
- เจ้าของรวมที่ถูกคิดภาษีแยกตามส่วน ต้องมีชื่อในทะเบียนบ้านครบ 1 ปีในส่วนของตน
- ห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล ใช้เงื่อนไขชื่อในทะเบียนบ้านไม่ได้
- ขายมรดกตามข้อ 6.2 ไม่เข้าภาษีธุรกิจเฉพาะของการขายภายใน 5 ปี
ข้อควรระวัง
- ย้ายชื่อเข้าบ้านพักตากอากาศในภูเก็ตไม่กี่วันแล้วขาย
- ใช้ข้อยกเว้นนี้กับบริษัทที่สร้างบ้านเพื่อขาย
- นับ 1 ปีจากวันเข้าอยู่ ทั้งที่กฎหมายนับจากวันที่ได้มา
1 ปี
ชื่อในทะเบียนบ้าน
รวมช่วงได้
ไม่ต้องอยู่ติดกัน
อากรแสตมป์
ใช้แทนเมื่อได้รับยกเว้น
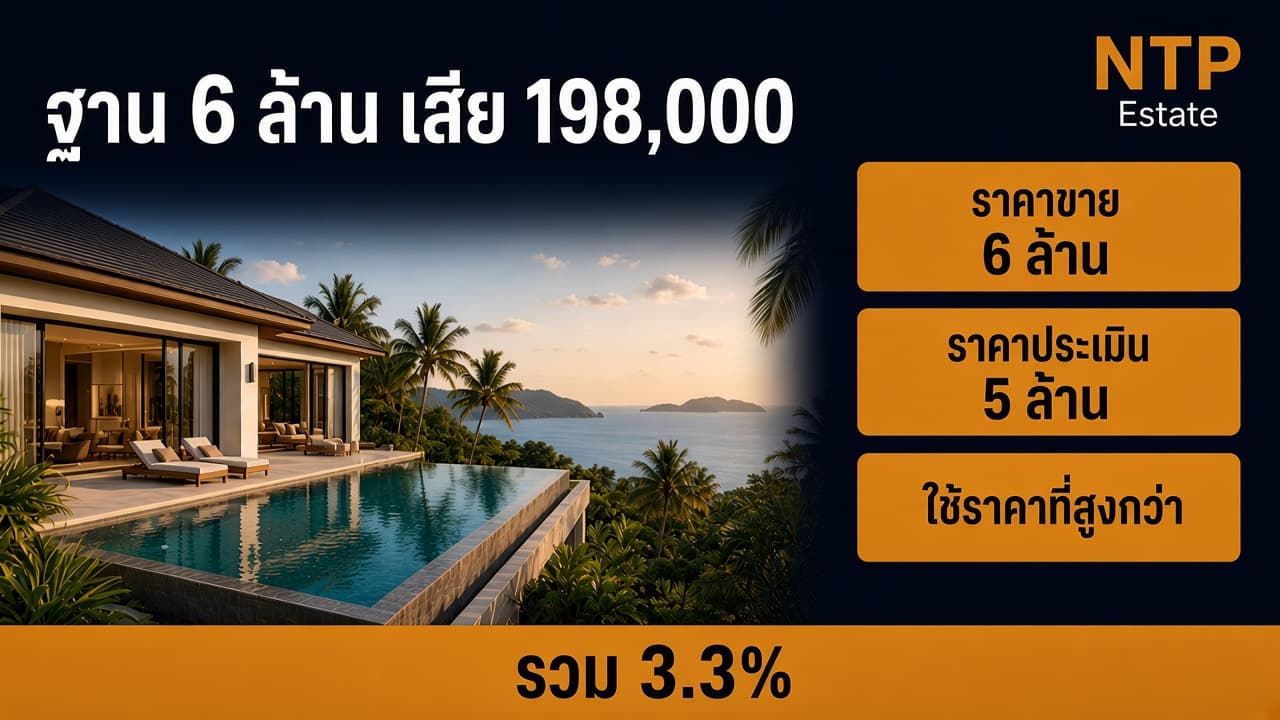
ตัวอย่างฐาน 6 ล้าน เสีย 198,000 บาท
ตัวเลขนี้คำนวณจากอัตราที่กรมสรรพากรประกาศ คือร้อยละ 3 บวกภาษีท้องถิ่นร้อยละ 10 ของภาษีนั้น ใช้เมื่อการขายไม่เข้าข้อยกเว้น ยอดวันโอนยึดราคาใน ท.ด.16 และราคาประเมินของหลังนั้น
ราคาขาย 6 ล้าน แต่ราคาประเมิน 5 ล้าน เสียภาษีธุรกิจเฉพาะเท่าไหร่?
ใช้ราคาที่สูงกว่า คือ 6 ล้านบาท 6 ล้านคูณร้อยละ 3 ได้ 180,000 บาท ภาษีท้องถิ่นร้อยละ 10 ของจำนวนนี้คือ 18,000 บาท รวม 198,000 บาท ถ้าราคาประเมินสูงกว่าราคาขาย ให้ใช้ราคาประเมินเป็นฐานแทน
6 ล้าน
ราคาใน ท.ด.16 สูงกว่าราคาประเมิน จึงเป็นฐานภาษี
180,000
ภาษีธุรกิจเฉพาะร้อยละ 3 ของ 6 ล้านบาท
18,000
ภาษีท้องถิ่นร้อยละ 10 ของภาษีธุรกิจเฉพาะ
198,000
รวม 3.3% เมื่อไม่เข้าข้อยกเว้นชื่อในทะเบียนบ้าน
จุดเด่น / สิ่งที่ควรทำ
- ถ้าเข้าข้อยกเว้น ฐาน 6 ล้านบาทนี้เสียอากรแสตมป์ 1 บาทต่อทุก 200 บาท เป็นเงิน 30,000 บาท
- เสียภาษีธุรกิจเฉพาะแล้ว ไม่ต้องเสียอากรแสตมป์ซ้ำ ถ้าถูกเก็บทั้งสองอย่าง ขอคืนอากรได้ด้วยแบบ ค.10 ภายใน 10 ปี
- ถ้าภายหลังพบว่าราคาซื้อขายจริงสูงกว่าที่แจ้ง เจ้าพนักงานประเมินเรียกเก็บเพิ่มจากราคาที่แท้จริงได้
ข้อควรระวัง
- เอา 198,000 บาทไปใช้กับทุกหลังโดยไม่ดูราคาประเมิน
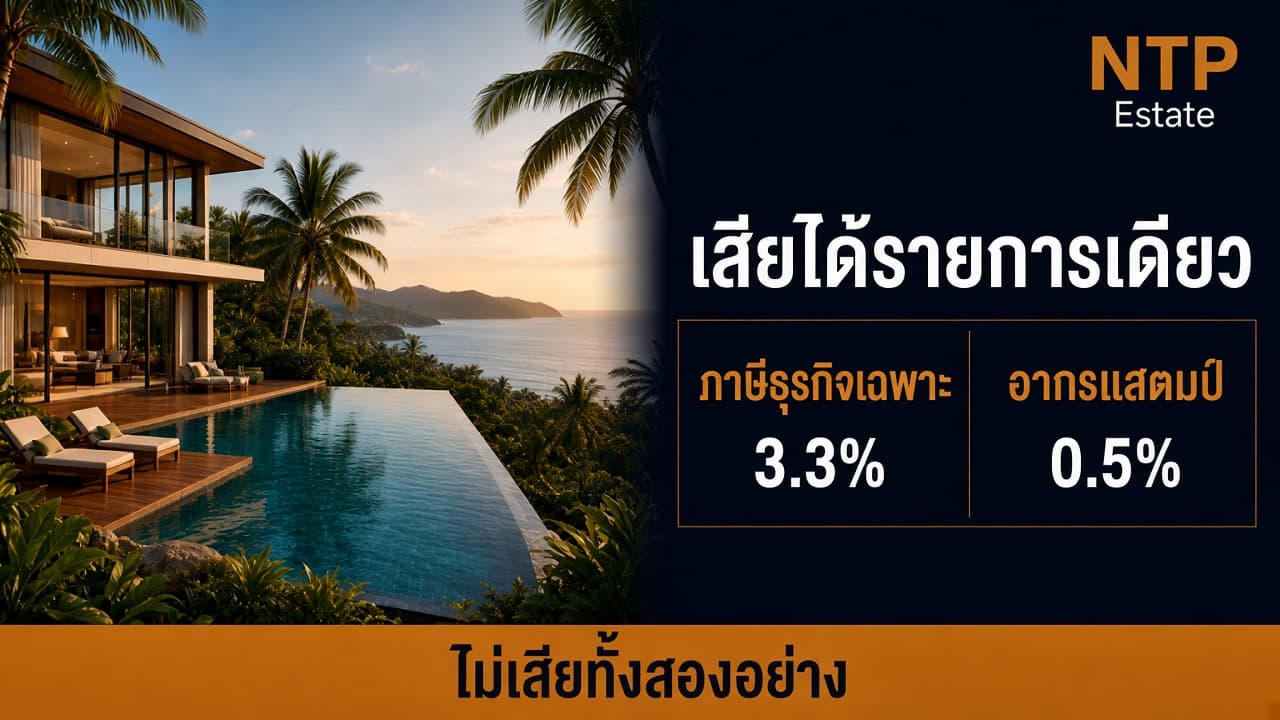
- เสียทั้ง 3.3% และ 0.5% ในคราวเดียวกัน
- หักค่าปรับปรุงบ้านออกจากฐานก่อนคูณ 3.3%
198,000
ตัวอย่างฐาน 6 ล้าน
30,000
อากรแสตมป์ถ้ายกเว้น 3.3%
อย่างใดอย่างหนึ่ง
ไม่เสียทั้งสองรายการ
หัก ณ ที่จ่ายยังมี และนับปีคนละแบบ
กรมสรรพากรแยกวิธีนับปีไว้ชัด ภาษีธุรกิจเฉพาะนับวันชนวัน ส่วนภาษีเงินได้หัก ณ ที่จ่ายของบุคคลธรรมดานับจำนวนปีถือครองเป็นปีปฏิทิน ฐานของภาษีหัก ณ ที่จ่ายคือราคาประเมินทุนทรัพย์
เสียภาษีธุรกิจเฉพาะแล้ว ยังถูกหักภาษี ณ ที่จ่ายอีกไหม?
ยังถูกหัก ผู้ซื้อหักตามมาตรา 50 (5) สำหรับผู้ขายบุคคลธรรมดา โดยใช้ราคาประเมิน หักค่าใช้จ่ายเหมาตามพระราชกฤษฎีกาฉบับที่ 165 แล้วถัวเฉลี่ยตามปีปฏิทิน นิติบุคคลถูกหักร้อยละ 1 ของราคาขายหรือราคาประเมินที่มากกว่า ตามมาตรา 69 ตรี
92% ถึง 50%
หักค่าใช้จ่ายเหมาตามปีถือครอง 1 ปีได้ 92% แล้วลดลงจนถึง 50% เมื่อถือ 8 ปีขึ้นไป
ปีปฏิทิน
จำนวนปีที่ใช้หารและคูณกลับ เป็นคนละตัวกับ 5 ปีแบบวันชนวัน
ราคาประเมิน
บุคคลธรรมดาไม่ได้ใช้ราคาขายเป็นฐานภาษีหัก ณ ที่จ่าย
1%
ผู้ขายที่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล ถูกหักจากราคาที่มากกว่า
จุดเด่น / สิ่งที่ควรทำ
- ค่าใช้จ่ายเหมาของบุคคลธรรมดาที่ไม่ได้มาโดยมรดกหรือให้โดยเสน่หา คือ 1 ปี 92% 2 ปี 84% 3 ปี 77% 4 ปี 71% 5 ปี 65% 6 ปี 60% 7 ปี 55% และตั้งแต่ 8 ปีขึ้นไป 50%
- การคำนวณหัก ณ ที่จ่ายที่สำนักงานที่ดินไม่ยกเว้นเงินได้ 150,000 บาทแรก
- ถ้าเป็นการขายตามข้อ 6 ถูกหัก ณ ที่จ่าย และเสียภาษีธุรกิจเฉพาะแล้ว พระราชกฤษฎีกาฉบับที่ 376 ไม่ให้นำเงินได้ก้อนนั้นไปรวมคำนวณภาษีเงินได้ประจำปี
ข้อควรระวัง
- เอา 3.3% ไปคูณราคาประเมินแล้วเรียกว่าภาษีหัก ณ ที่จ่าย
- ใช้ปีปฏิทินไปตัดสินว่าต้องเสียภาษีธุรกิจเฉพาะหรือไม่
- คิดว่าบริษัทได้ยกเว้นเพราะกรรมการมีชื่อในทะเบียนบ้าน
คนละฐาน
หัก ณ ที่จ่ายใช้ราคาประเมิน
ปีปฏิทิน
ใช้กับภาษีหัก ณ ที่จ่าย
ยังหัก
แม้เสีย 3.3% แล้ว
วันโอนที่ภูเก็ต ดูสามรายการนี้
สำนักงานที่ดินจังหวัดภูเก็ตเรียกเก็บในวันจดทะเบียนโอน ผู้ขายบุคคลธรรมดามีภาษีธุรกิจเฉพาะหรืออากรแสตมป์อย่างใดอย่างหนึ่ง และมีภาษีหัก ณ ที่จ่ายอีกก้อน ค่าโอนกับค่าจดจำนองเป็นค่าธรรมเนียมคนละส่วน
ถือครบ 5 ปีแบบวันชนวันแล้ว เหลือเสียอะไร?
ไม่เสียภาษีธุรกิจเฉพาะ 3.3% ให้เสียอากรแสตมป์ร้อยละ 0.5 ของราคาที่สูงกว่าระหว่างราคาขายกับราคาประเมิน และยังถูกหักภาษีเงินได้ ณ ที่จ่ายจากราคาประเมิน บุคคลธรรมดาที่มิได้ขายเป็นทางค้าอาจเลือกไม่นำเงินได้ก้อนนี้ไปรวมคำนวณภาษีประจำปี ตามมาตรา 48 (4) (ข)
ภายใน 5 ปี
เสีย 3.3% เว้นแต่เข้าข้ออยู่อาศัยและชื่อในทะเบียนบ้าน
พ้น 5 ปี
ไม่เสีย 3.3% แต่เสียอากรแสตมป์ 0.5%
หัก ณ ที่จ่าย
มีทั้งสองกรณี คำนวณคนละวิธีกับ 3.3%
ค่าโอน
อัตราปกติ 2% สิทธิ 0.01% ไม่ได้ลดภาษีผู้ขายก้อนนี้
จุดเด่น / สิ่งที่ควรทำ
- ตรวจวันที่ได้มาบนโฉนด แล้วเทียบกับวันนัดโอนเป็นวันชนวัน และเช็กเอกสารตามคู่มือซื้อบ้านมือสอง
- ถ้าจะใช้ข้อยกเว้น เตรียมสำเนาทะเบียนบ้านที่เห็นช่วงที่มีชื่อรวมกันไม่น้อยกว่า 1 ปี
- ถ้ายื่นราคาใน ท.ด.16 ต่ำกว่าราคาจริง กรมสรรพากรประเมินเพิ่มภายหลังได้
ข้อควรระวัง
- ตกลงในสัญญาว่าผู้ซื้อออกภาษีธุรกิจเฉพาะ แล้วเข้าใจว่าหน้าที่ตามกฎหมายย้ายไป
- ใช้ตารางปีของภาษีหัก ณ ที่จ่ายไปตัดภาษีธุรกิจเฉพาะ
- ลืมว่าที่ดินกับตัวบ้านที่ได้คนละวัน ให้นับ 5 ปีจากวันที่ได้ทีหลัง
3.3%
ภายใน 5 ปีถ้าไม่ยกเว้น
0.5%
อากรแสตมป์เมื่อไม่เสีย 3.3%
วันโอน
สำนักงานที่ดินเป็นผู้คิดยอด
| หัวข้อ | ภายใน 5 ปี ไม่ยกเว้น | ภายใน 5 ปี ได้ยกเว้น | พ้น 5 ปีแบบวันชนวัน |
|---|---|---|---|
| ภาษีธุรกิจเฉพาะ | 3.3% ของราคาที่สูงกว่า | ไม่เสีย | ไม่เสีย |
| อากรแสตมป์ | ไม่เสียซ้ำ | 0.5% ของราคาที่สูงกว่า | 0.5% ของราคาที่สูงกว่า |
| หัก ณ ที่จ่าย | ยังหัก จากราคาประเมิน | ยังหัก จากราคาประเมิน | ยังหัก จากราคาประเมิน |
แหล่งที่มา
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ขายบ้านในภูเก็ตก่อนครบ 5 ปีต้องเสียภาษีธุรกิจเฉพาะหรือไม่?
ต้องเสีย ถ้าเป็นการขายของบุคคลธรรมดาที่จดทะเบียนภายใน 5 ปีนับวันชนวันจากวันที่ได้มา และไม่เข้าข้อยกเว้น อัตราคือร้อยละ 3 บวกภาษีท้องถิ่นร้อยละ 10 ของภาษีนั้น รวมร้อยละ 3.3 ของราคาที่สูงกว่าระหว่างราคาใน ท.ด.16 กับราคาประเมิน
02มีชื่อในทะเบียนบ้านแล้วไม่ต้องเสีย 3.3% ใช่หรือไม่?
ใช่เมื่อบ้านนั้นเป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญ และมีชื่อในทะเบียนบ้านรวมกันไม่น้อยกว่า 1 ปีนับแต่วันที่ได้มา ไม่จำเป็นต้องอยู่ติดต่อกัน ปีที่ขายจะย้ายชื่อออกแล้วก็ได้ถ้าครบ 1 ปีมาก่อน ข้อนี้ไม่ใช้กับผู้จัดสรรที่ดิน ผู้สร้างอาคารเพื่อขาย หรือนิติบุคคลที่ขายทรัพย์ที่มีไว้ในการประกอบกิจการ
03นับ 5 ปีแบบปี พ.ศ. ได้หรือไม่?
ไม่ได้สำหรับภาษีธุรกิจเฉพาะ กรมสรรพากรให้นับจากวันที่ได้มาถึงวันโอนเป็นวันชนวัน ตัวอย่างของกรมสรรพากรคือได้มาวันที่ 28 พฤษภาคม 2538 แล้วโอนวันที่ 8 กุมภาพันธ์ 2542 ยังถือว่าขายภายใน 5 ปี ส่วนปีที่ใช้คำนวณภาษีหัก ณ ที่จ่ายเป็นปีปฏิทิน
04เสียภาษีธุรกิจเฉพาะแล้วต้องเสียอากรแสตมป์อีกหรือไม่?
ไม่ต้อง กรมสรรพากรระบุว่าเมื่อเสียภาษีธุรกิจเฉพาะแล้วไม่ต้องเสียอากรแสตมป์ ถ้าถูกเก็บทั้งสองอย่าง ขอคืนอากรได้โดยยื่นแบบ ค.10 ภายใน 10 ปีนับแต่วันชำระอากร กรณีที่ไม่เสียภาษีธุรกิจเฉพาะ อากรแสตมป์คือ 1 บาทต่อทุก 200 บาทของราคาที่สูงกว่า
05ภาษีหัก ณ ที่จ่ายคิดจากราคาขายหรือราคาประเมิน?
ผู้ขายบุคคลธรรมดาถูกหักจากราคาประเมินทุนทรัพย์ หักค่าใช้จ่ายเหมาตามพระราชกฤษฎีกาฉบับที่ 165 แล้วถัวเฉลี่ยตามปีปฏิทิน ผู้ขายที่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลถูกหักร้อยละ 1 ของราคาขายหรือราคาประเมินที่มากกว่า ตามมาตรา 69 ตรี
06ที่ดินกับบ้านได้มาคนละวัน เริ่มนับ 5 ปีวันไหน?
พระราชกฤษฎีกาฉบับที่ 342 ให้ถือตามระยะเวลาการได้มาซึ่งที่ดินหรืออาคารรายการที่ได้มาภายหลัง แล้วค่อยนับ 5 ปีแบบวันชนวันถึงวันโอน
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Related guides
บทความที่เกี่ยวข้อง
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ