โอนบ้านให้พ่อแม่ เสียภาษีเท่าไหร่
การให้บ้านแก่บิดาหรือมารดาโดยไม่มีค่าตอบแทนไม่เข้าข้อยกเว้น 20 ล้านบาทของมาตรา 42 (26) ผู้โอนซึ่งเป็นบุตรหักภาษีเงินได้ ณ ที่จ่ายจากราคาประเมิน ค่าจดทะเบียนการให้ระหว่างบุพการีกับผู้สืบสันดานเป็นร้อยละ 0.5
ไม่เข้า 20 ล้าน
การให้บิดามารดา ไม่อยู่ในมาตรา 42 (26)
ร้อยละ 0.5
ค่าจดทะเบียนให้ระหว่างบุพการีกับผู้สืบสันดาน
ราคาประเมิน
ฐานภาษีเงินได้เมื่อไม่มีค่าตอบแทน
ร้อยละ 3.3
ภาษีธุรกิจเฉพาะ เมื่อเข้าเกณฑ์ห้าปีและไม่ยกเว้น
การให้บ้านแก่บิดาหรือมารดาใช้ภาษีเงินได้ของการโอนตามราคาประเมิน และค่าจดทะเบียนร้อยละ 0.5 ของราคาประเมิน
ผู้เสียภาษีคือบุตรผู้โอน
พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 43) พ.ศ. 2559 ใช้บังคับตั้งแต่วันที่ 1 กุมภาพันธ์ 2559 มาตรา 42 (26) ยกเว้นเงินได้จากการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทนให้แก่บุตรชอบด้วยกฎหมาย ซึ่งไม่รวมบุตรบุญธรรม เฉพาะส่วนไม่เกิน 20 ล้านบาทต่อบุตรหนึ่งคนตลอดปีภาษีนั้น ส่วนที่เกินผู้โอนเสียร้อยละ 5 หรือเลือกนำไปรวมคำนวณตามปกติ การโอนให้บิดาหรือมารดาไม่อยู่ในมาตรานี้
พ่อแม่ผู้รับบ้านต้องเสียภาษีการรับให้ไหม?
บ้านเป็นอสังหาริมทรัพย์ ผู้มีเงินได้ของการโอนนี้คือบุตรผู้โอน หน้า Clear Cut วางมาตรา 42 (27) ไว้กับสังหาริมทรัพย์ที่ผู้รับได้จากบุพการี ผู้สืบสันดาน หรือคู่สมรส
จุดเด่น / สิ่งที่ควรทำ
- หน้า Clear Cut ของกรมสรรพากรบอกว่า กรณีอสังหาริมทรัพย์ ผู้มีหน้าที่เสียภาษีคือผู้โอน และตัวอย่างของมาตรา 42 (26) คือบิดามารดาผู้โอนให้บุตรชอบด้วยกฎหมาย
- มาตรา 42 (27) เป็นเงินได้ของผู้รับจากการอุปการะหรือจากการให้โดยเสน่หาซึ่งเป็นสังหาริมทรัพย์ จากบุพการี ผู้สืบสันดาน หรือคู่สมรส เฉพาะส่วนไม่เกิน 20 ล้านบาทตลอดปีภาษี ส่วนเกินผู้รับเสียร้อยละ 5 บ้านไม่อยู่ในข้อนี้
- ทางที่เข้าเพดาน 20 ล้านบาทของการให้อสังหาริมทรัพย์อ่านใน ขายบ้านให้ลูกกับยกให้ ภาษีวันโอนต่างกัน
- การโอนโดยทางมรดกให้ทายาทถูกถอดออกจากคำว่าขายตามมาตรา 39 อ่าน รับบ้านเป็นมรดก เสียภาษีเท่าไหร่
ข้อควรระวัง
- เอาเพดาน 20 ล้านบาทของการให้บุตรไปใช้กับการให้บิดามารดา
- ให้พ่อแม่ยื่นแบบในฐานะผู้รับบ้าน แล้วเสียร้อยละ 5 ของส่วนที่เกิน 20 ล้านบาท
ให้บุตร
ยกเว้นไม่เกิน 20 ล้านบาทต่อคนตลอดปีภาษี
ให้บิดามารดา
ไม่อยู่ในมาตรา 42 (26)
ผู้รับ
ไม่ใช่ผู้เสียภาษีของบ้านก้อนนี้
ค่าวันที่ดิน ร้อยละ 0.5 และอากรหรือภาษีธุรกิจเฉพาะ
บัญชีค่าธรรมเนียมของกรมที่ดิน และคู่มือประชาชนสำหรับการจดทะเบียนโอน เรียกค่าจดทะเบียนร้อยละ 0.5 ของราคาประเมิน เมื่อเป็นการโอนโดยเสน่หาไม่มีค่าตอบแทนระหว่างผู้บุพการีกับผู้สืบสันดาน บิดาและมารดาอยู่ในสายนี้ การจดทะเบียนสิทธิที่มีทุนทรัพย์ตามปกติอยู่ที่ร้อยละ 2 สิทธิลดค่าโอนเหลือร้อยละ 0.01 เป็นมาตรการของการขายที่อยู่อาศัย อ่านเงื่อนไขใน ค่าโอนบ้านภูเก็ต 2569 ใครได้สิทธิ 0.01%
ราคาประเมิน 3 ล้านบาท ค่าจดทะเบียนกับอากรเป็นเท่าไหร่?
เป็นตัวอย่างจากอัตราในคู่มือประชาชน ไม่ใช่ใบเสร็จ ค่าจดทะเบียนร้อยละ 0.5 ของ 3,000,000 บาท คือ 15,000 บาท ถ้าไม่เสียภาษีธุรกิจเฉพาะ อากรแสตมป์ร้อยละ 0.5 อีก 15,000 บาท ถ้ารายการนี้เข้าภาษีธุรกิจเฉพาะ ร้อยละ 3.3 ของราคาประเมินคือ 99,000 บาท และไม่เรียกอากรแสตมป์
จุดเด่น / สิ่งที่ควรทำ
- คู่มือประชาชนเรียกอากรแสตมป์ร้อยละ 0.5 ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาทุนทรัพย์ที่ผู้ขอแสดง เมื่อผู้โอนเป็นบุคคลธรรมดาและไม่ได้เสียภาษีธุรกิจเฉพาะ การให้ไม่มีราคาขาย ฐานอากรจึงเป็นราคาประเมิน
- ถ้าเสียภาษีธุรกิจเฉพาะแล้ว คู่มือฉบับเดียวกันไม่เรียกอากรแสตมป์ซ้ำ มีตราสารคู่ฉบับที่ลงลายมือชื่อเหมือนต้นฉบับ จึงมีอากรคู่ฉบับ 5 บาท
- คำสั่งกรมสรรพากร ที่ ป.82/2542 ข้อ 4 (4) ยกเว้นภาษีธุรกิจเฉพาะเฉพาะการโอนโดยไม่มีค่าตอบแทนให้บุตรชอบด้วยกฎหมาย ซึ่งไม่รวมบุตรบุญธรรม การให้บิดามารดาไม่อยู่ในข้อนี้
- การให้บ้านที่ได้มาโดยมรดกเข้าข้อ 4 (2) การให้บ้านที่ใช้เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญ และผู้โอนมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปีนับแต่วันที่ได้มา เข้าข้อ 4 (3) วิธีนับห้าปีแบบวันชนวันอยู่ใน ขายบ้านภูเก็ตเสียภาษีเท่าไหร่ ถือไม่ครบ 5 ปี
- เมื่อเข้าเกณฑ์ภาษีธุรกิจเฉพาะ ฐานคือราคาที่สูงกว่าระหว่างราคาประเมินกับราคาที่แสดง การให้ไม่มีราคาขาย จึงใช้ราคาประเมิน อัตราร้อยละ 3 และภาษีท้องถิ่นร้อยละ 10 ของภาษีนั้น รวมร้อยละ 3.3
ข้อควรระวัง
- ใช้ค่าโอนร้อยละ 2 ของการขาย กับการให้ระหว่างบุพการีกับผู้สืบสันดาน
- เรียกทั้งอากรแสตมป์ร้อยละ 0.5 และภาษีธุรกิจเฉพาะร้อยละ 3.3 ในรายการเดียวกัน
จดทะเบียน 15,000
ตัวอย่างจากราคาประเมิน 3 ล้านบาท
อากร 15,000
ตัวอย่างเมื่อไม่ได้เสียภาษีธุรกิจเฉพาะ
99,000 บาท
ตัวอย่างภาษีธุรกิจเฉพาะ เมื่อเข้าเกณฑ์
ภาษีเงินได้หักจากราคาประเมิน
มาตรา 39 ให้คำว่าขายรวมถึงการให้และการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ ไม่ว่าจะมีค่าตอบแทนหรือไม่ การโอนโดยทางมรดกให้ทายาท และการให้แก่ส่วนราชการหรือรัฐวิสาหกิจที่มิใช่บริษัทหรือห้างหุ้นส่วนนิติบุคคลโดยไม่มีค่าตอบแทน ถูกถอดออกจากบทนิยามนี้ การให้บิดามารดายังอยู่ในคำว่าขาย มาตรา 49 ทวิ ให้ใช้ราคาประเมินทุนทรัพย์ของวันโอนเป็นราคาขาย เมื่อไม่มีค่าตอบแทน
ยอดภาษีเงินได้มีตัวเลขเดียวของทุกหลังไหม?
ไม่มี ฐานคือราคาประเมินของวันโอน ค่าใช้จ่ายเหมาขึ้นกับวิธีที่ได้บ้านมาและจำนวนปีปฏิทินที่ถือครอง แล้วคิดตามบัญชีอัตราที่ใช้ในวันจดทะเบียน ยอดบนใบเสร็จของสำนักงานที่ดินเป็นยอดของแปลงนั้น
จุดเด่น / สิ่งที่ควรทำ
- คำสั่งกรมสรรพากร ที่ ป.100/2543 ข้อ 6 ให้ถือว่าผู้โอนเป็นผู้จ่ายเงินได้ ผู้โอนหักภาษี ณ ที่จ่ายแล้วนำส่งพนักงานเจ้าหน้าที่ในขณะจดทะเบียน
- บ้านที่ได้มาโดยมรดกหรือโดยการให้ หักค่าใช้จ่ายร้อยละ 50 บ้านที่ได้มาโดยทางอื่นหักค่าใช้จ่ายเหมาตามพระราชกฤษฎีกาฉบับที่ 165 ตามจำนวนปีที่ถือครอง 1 ปีร้อยละ 92 แล้วลดลงจนถึงร้อยละ 50 เมื่อถือตั้งแต่ 8 ปีขึ้นไป
- จำนวนปีที่ถือครองนับตามปีปฏิทินจากปีที่ได้มาถึงปีที่โอน เศษของปีนับเป็นหนึ่งปี และเกินสิบปีให้นับเพียงสิบปี นำเงินได้หลังหักค่าใช้จ่ายหารด้วยจำนวนปี คิดภาษีตามบัญชีอัตรา แล้วคูณกลับด้วยจำนวนปี
- ทรัพย์ที่ได้มาโดยมิได้มุ่งในทางค้าหรือหากำไร เมื่อคำนวณแล้วต้องไม่เกินร้อยละ 20 ของราคาขาย กรณีไม่มีค่าตอบแทน ราคาขายที่ข้อ 5 ของคำสั่งเดียวกันใช้คือราคาประเมิน
- หน้าตัวอย่างของกรมสรรพากรเป็นวิธีคิดของการขาย ราคาประเมิน 2,000,000 บาท ได้มาโดยซื้อ ถือ 5 ปี ภาษีตามตารางที่พิมพ์ในหน้านั้นคือ 45,000 บาท สำนักงานที่ดินใช้บัญชีอัตราที่เป็นกฎหมายในวันโอน วิธีอ่านก้อนนี้อยู่ใน ค่าโอนบ้าน 2569 จ่ายกี่บาท
- ผู้โอนที่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล ถูกหักร้อยละ 1 ของราคาที่สูงกว่าระหว่างราคาที่แสดงกับราคาประเมิน การให้ไม่มีราคาขาย จึงใช้ราคาประเมิน
ข้อควรระวัง
- ใช้ร้อยละ 5 ของส่วนที่เกิน 20 ล้านบาท ซึ่งเป็นอัตราของการให้บุตร
- นำ 45,000 บาทจากตัวอย่างของกรมสรรพากรไปใช้เป็นภาษีของบ้านที่ให้พ่อแม่
ราคาประเมิน
ฐานเมื่อไม่มีค่าตอบแทน
ร้อยละ 50
ค่าใช้จ่ายเหมา ถ้าได้บ้านมาโดยมรดกหรือการให้
ไม่เกินร้อยละ 20
เพดานภาษีที่คำนวณได้ เมื่อไม่ได้มุ่งค้า
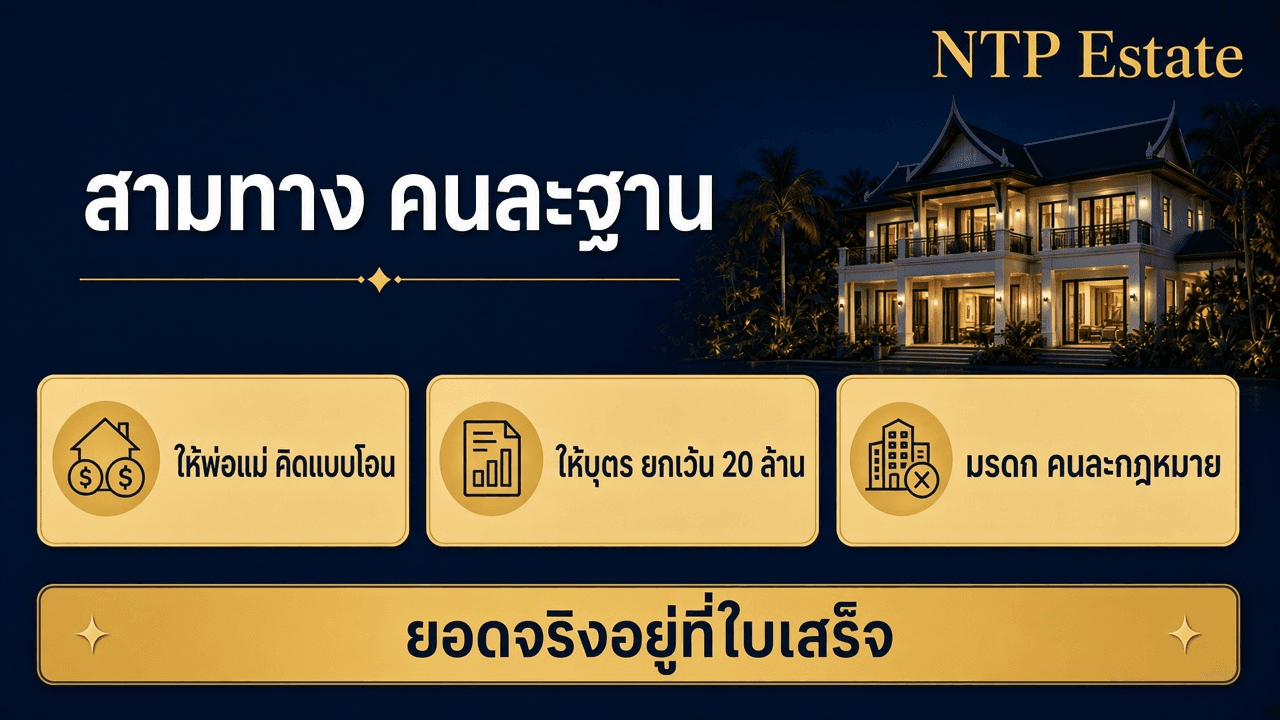
ให้พ่อแม่ ให้บุตร และมรดก คนละฐาน
สามทางนี้จดที่สำนักงานที่ดินได้คนละเหตุ คนละผู้มีเงินได้ และคนละข้อยกเว้น ตารางข้างล่างยึดตัวบทที่ใช้กับการโอนโดยไม่มีค่าตอบแทน
จะเลือกทางไหนถึงเสียศูนย์บาท?
ไม่มีทางที่ทำให้ทุกหลังเป็นศูนย์ การให้บิดามารดายังมีค่าจดทะเบียนร้อยละ 0.5 ของราคาประเมิน และมีภาษีเงินได้หัก ณ ที่จ่ายตามราคาประเมิน การให้บุตรมีเพดานยกเว้น 20 ล้านบาท ส่วนมรดกใช้กฎหมายคนละฉบับ
จุดเด่น / สิ่งที่ควรทำ
- การให้บุตรชอบด้วยกฎหมายซึ่งไม่รวมบุตรบุญธรรม เข้ามาตรา 42 (26) และได้รับยกเว้นภาษีธุรกิจเฉพาะตามข้อ 4 (4)
- การให้บิดาหรือมารดาใช้ภาษีหัก ณ ที่จ่ายของการโอน และดูภาษีธุรกิจเฉพาะตามเกณฑ์ห้าปี ข้อยกเว้นมรดก หรือข้อยกเว้นที่อยู่
- การโอนมรดกให้ทายาทไม่อยู่ในคำว่าขายของมาตรา 39 ภาษีการรับมรดกเป็นคนละฉบับและเกิดเมื่อทรัพย์ตามกฎหมายรวมกันเกิน 100 ล้านบาทต่อเจ้ามรดกหนึ่งราย
ข้อควรระวัง
- เรียกการให้บิดามารดาว่ามรดกล่วงหน้า แล้วไม่ยื่นภาษีของการโอน
- ใช้ข้อยกเว้นภาษีธุรกิจเฉพาะของการให้บุตร กับการให้บิดามารดา
ให้บิดามารดา
หัก ณ ที่จ่ายจากราคาประเมิน
ให้บุตร
ยกเว้นไม่เกิน 20 ล้านบาทต่อคน
มรดก
ไม่อยู่ในคำว่าขายของมาตรา 39
| หัวข้อ | ให้บิดามารดา | ให้บุตรชอบด้วยกฎหมาย | โอนมรดกให้ทายาท |
|---|---|---|---|
| ผู้มีเงินได้ | บุตรผู้โอน | บิดามารดาผู้โอน | ไม่อยู่ในคำว่าขายของมาตรา 39 |
| เพดาน 20 ล้านบาท | ไม่อยู่ในมาตรา 42 (26) | ยกเว้นไม่เกิน 20 ล้านบาทต่อบุตรหนึ่งคน ส่วนเกินร้อยละ 5 | ไม่ใช้เพดานนี้ |
| ค่าจดทะเบียน | ร้อยละ 0.5 ของราคาประเมิน | ร้อยละ 0.5 ของราคาประเมิน | ร้อยละ 0.5 เมื่อโอนระหว่างบุพการีกับผู้สืบสันดาน |
| ภาษีธุรกิจเฉพาะ | ข้อ 4 (4) ไม่ครอบคลุม ดูห้าปี มรดก หรือที่อยู่ | ไม่เสียตามข้อ 4 (4) | ไม่เสียตามข้อ 4 (5) |
| อ่านต่อ | ขายบ้านภูเก็ตเสียภาษีเท่าไหร่ ถือไม่ครบ 5 ปี | ขายบ้านให้ลูกกับยกให้ ภาษีวันโอนต่างกัน | รับบ้านเป็นมรดก เสียภาษีเท่าไหร่ |
แหล่งที่มา
- พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 43) พ.ศ. 2559 มาตรา 42 (26) ใช้บังคับวันที่ 1 กุมภาพันธ์ 2559
- กรมสรรพากร Clear Cut ภาษีการรับให้ ผู้เสียภาษีกรณีอสังหาริมทรัพย์และเพดาน 20 ล้านบาทของการให้บุตร
- กรมสรรพากร บทนิยามคำว่าขายตามมาตรา 39 และราคาขายตามมาตรา 49 ทวิ
- คำสั่งกรมสรรพากร ที่ ป.100/2543 ข้อ 5 และข้อ 6 การหักภาษีเมื่อโอนโดยไม่มีค่าตอบแทน
- คำสั่งกรมสรรพากร ที่ ป.82/2542 ข้อ 4 การยกเว้นภาษีธุรกิจเฉพาะ รวมข้อ 4 (4) ที่ใช้กับการให้บุตร
- กรมสรรพากร ค่าใช้จ่ายเหมาตามพระราชกฤษฎีกาฉบับที่ 165
- กรมสรรพากร ตัวอย่างการคำนวณภาษีหัก ณ ที่จ่าย ราคาประเมิน 2,000,000 บาท ถือ 5 ปี
- กรมที่ดิน ค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม การให้ระหว่างผู้บุพการีกับผู้สืบสันดานร้อยละ 0.5
- กรมที่ดิน คู่มือประชาชน จดทะเบียนโอนกรณีต้องประกาศ ค่าธรรมเนียมร้อยละ 0.5 อากรแสตมป์ และภาษีธุรกิจเฉพาะ
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01โอนบ้านให้พ่อแม่ได้ยกเว้น 20 ล้านบาทไหม?
ไม่ได้ มาตรา 42 (26) ยกเว้นไม่เกิน 20 ล้านบาทต่อบุตรหนึ่งคนตลอดปีภาษี เฉพาะการโอนอสังหาริมทรัพย์โดยไม่มีค่าตอบแทนให้บุตรชอบด้วยกฎหมายซึ่งไม่รวมบุตรบุญธรรม ผู้โอนในข้อนั้นคือบิดามารดา
02ค่าจดทะเบียนวันโอนเป็นร้อยละเท่าไหร่?
ร้อยละ 0.5 ของราคาประเมิน เมื่อเป็นการให้โดยไม่มีค่าตอบแทนระหว่างผู้บุพการีกับผู้สืบสันดาน คู่มือประชาชนของกรมที่ดินเขียนอัตรานี้ไว้ต่างจากร้อยละ 2 ของการจดทะเบียนสิทธิที่มีทุนทรัพย์ตามปกติ
03ต้องเสียภาษีธุรกิจเฉพาะไหม?
ข้อ 4 (4) ของคำสั่ง ที่ ป.82/2542 ไม่ครอบคลุมการให้บิดามารดา ถ้าบ้านได้มาไม่เกิน 5 ปี และไม่ได้มาโดยมรดก และไม่ใช่ที่อยู่อาศัยอันเป็นแหล่งสำคัญที่มีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปี เสียร้อยละ 3.3 ของราคาประเมิน เพราะการให้ไม่มีราคาขาย
04เสียภาษีธุรกิจเฉพาะแล้วต้องเสียอากรแสตมป์อีกไหม?
คู่มือประชาชนบอกว่าถ้าเสียภาษีธุรกิจเฉพาะแล้วไม่ต้องเสียอากรแสตมป์ ถ้ารายการนี้ไม่เสียภาษีธุรกิจเฉพาะ อากรแสตมป์ของบุคคลธรรมดาเป็นร้อยละ 0.5 ของราคาที่สูงกว่า และการให้ไม่มีราคาขายจึงใช้ราคาประเมิน
05สิทธิค่าโอนร้อยละ 0.01 ใช้กับการให้พ่อแม่ได้ไหม?
ไม่ได้ สิทธิร้อยละ 0.01 เป็นการลดค่าธรรมเนียมของการขายที่อยู่อาศัยที่เข้าเงื่อนไข การให้ระหว่างผู้บุพการีกับผู้สืบสันดานใช้ค่าจดทะเบียนร้อยละ 0.5 ของราคาประเมิน
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ