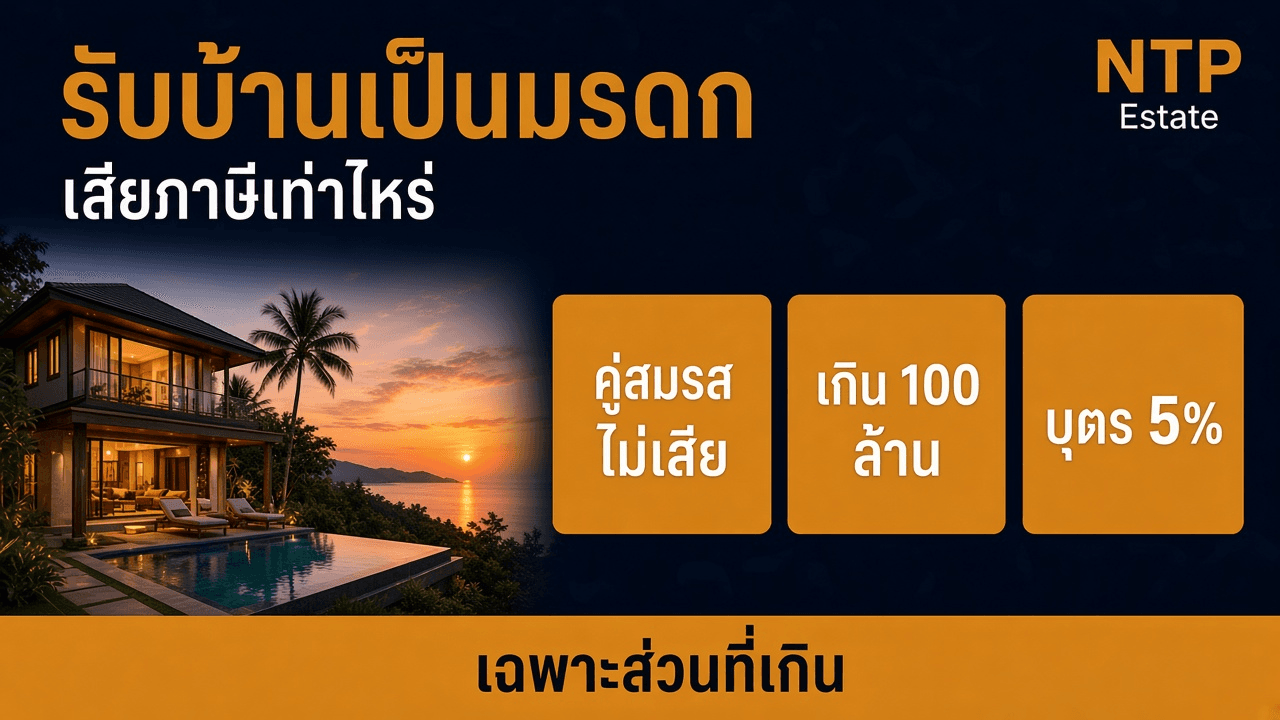
รับบ้านเป็นมรดก เสียภาษีเท่าไหร่
บ้านในภูเก็ตที่รับเป็นมรดก เสียภาษีการรับมรดกเฉพาะส่วนที่เกิน 100 ล้านบาทต่อเจ้ามรดกหนึ่งราย บุตรร้อยละ 5 คนอื่นร้อยละ 10 คู่สมรสไม่อยู่ในพระราชบัญญัตินี้
100 ล้าน
เริ่มเสียเฉพาะส่วนที่เกิน
คู่สมรส
ไม่เข้าพระราชบัญญัตินี้
บุตร 5%
คนอื่น 10%
150 วัน
ยื่นแบบและชำระ
รับบ้านในภูเก็ตเป็นมรดกไม่ได้แปลว่าต้องเสียภาษีการรับมรดกทุกราย ต้องดูก่อนว่าผู้รับเป็นคู่สมรสหรือไม่ และทรัพย์ที่กฎหมายนับรวมกันจากเจ้ามรดกคนนั้นเกิน 100 ล้านบาทหรือไม่
เกิน 100 ล้านบาทจึงเริ่มมีภาษีมรดก
มาตรา 12 ให้ผู้รับมรดกจากเจ้ามรดกแต่ละราย ไม่ว่าจะได้รับคราวเดียวหรือหลายคราว เสียภาษีเฉพาะส่วนที่มูลค่ารวมเกิน 100 ล้านบาท มูลค่านั้นคือทรัพย์ที่ได้รับเป็นมรดกหักหนี้สินที่ตกทอดมาด้วย พระราชบัญญัติเปิดให้ทบทวนวงเงินทุก 5 ปีโดยตราเป็นพระราชกฤษฎีกา หน้ากรมสรรพากรยังใช้ 100 ล้านบาท
รับบ้านเป็นมรดก ต้องเสียภาษีการรับมรดกไหม?
ยังไม่เสีย ถ้าผู้รับเป็นคู่สมรสของเจ้ามรดก เพราะมาตรา 3 ไม่ใช้พระราชบัญญัตินี้กับมรดกที่คู่สมรสได้รับ ถ้าเป็นผู้รับคนอื่น เสียเฉพาะเมื่อทรัพย์ตามมาตรา 14 จากเจ้ามรดกคนนั้นรวมกันเกิน 100 ล้านบาท และเสียเฉพาะส่วนที่เกิน
ต่อเจ้ามรดกหนึ่งราย
บ้านสองหลังจากบิดาคนเดียวกันนำมารวมกัน ไม่รวมกับมรดกของบุคคลอื่น
หักหนี้ที่ตกทอด
มาตรา 12 วรรคสองให้หักภาระหนี้สินที่ตกทอดมาจากการรับมรดกนั้น
คู่สมรส
มาตรา 3 (2) ไม่ใช้พระราชบัญญัตินี้ ทั้งก้อน ไม่ใช่แค่ส่วนที่ไม่เกิน 100 ล้าน
ตายก่อนใช้บังคับ
มาตรา 3 (1) ไม่ใช้กับมรดกที่เจ้ามรดกตายก่อนวันที่พระราชบัญญัติใช้บังคับ
จุดเด่น / สิ่งที่ควรทำ
- ตัวอย่างประกอบคำอธิบาย ไม่ใช่บ้านหลังใดหลังหนึ่ง บุตรรับบ้านราคาประเมิน 6,000,000 บาท และไม่มีทรัพย์อื่นตามมาตรา 14 จากเจ้ามรดกคนนั้น ภาษีการรับมรดกเป็นศูนย์
- บุตรรับทรัพย์ตามมาตรา 14 รวม 130,000,000 บาท หลังหักหนี้ที่ตกทอด ภาษีร้อยละ 5 ของ 30,000,000 บาท เป็น 1,500,000 บาท
- วงเงิน 100 ล้านบาทเป็นของพระราชบัญญัติ การเปลี่ยนวงเงินต้องมีพระราชกฤษฎีกา ยังไม่พบพระราชกฤษฎีกาที่ขยับวงเงินนี้
ข้อควรระวัง
- คิดร้อยละ 5 จากราคาบ้านทั้งหลัง ทั้งที่ยังไม่เกิน 100 ล้านบาท
- แยกบ้านแต่ละหลังแล้วนำวงเงิน 100 ล้านบาทไปใช้ซ้ำกับเจ้ามรดกคนเดียวกัน
- ถือว่าคู่ชีวิตที่ไม่ได้จดทะเบียนสมรสได้ยกเว้นแบบคู่สมรส
100 ล้าน
ต่อเจ้ามรดกหนึ่งราย
เฉพาะส่วนเกิน
ไม่คิดทั้งก้อน
คู่สมรส
อยู่นอกพระราชบัญญัติ
ร้อยละ 5 หรือ 10 ใช้กับส่วนที่เกินเท่านั้น
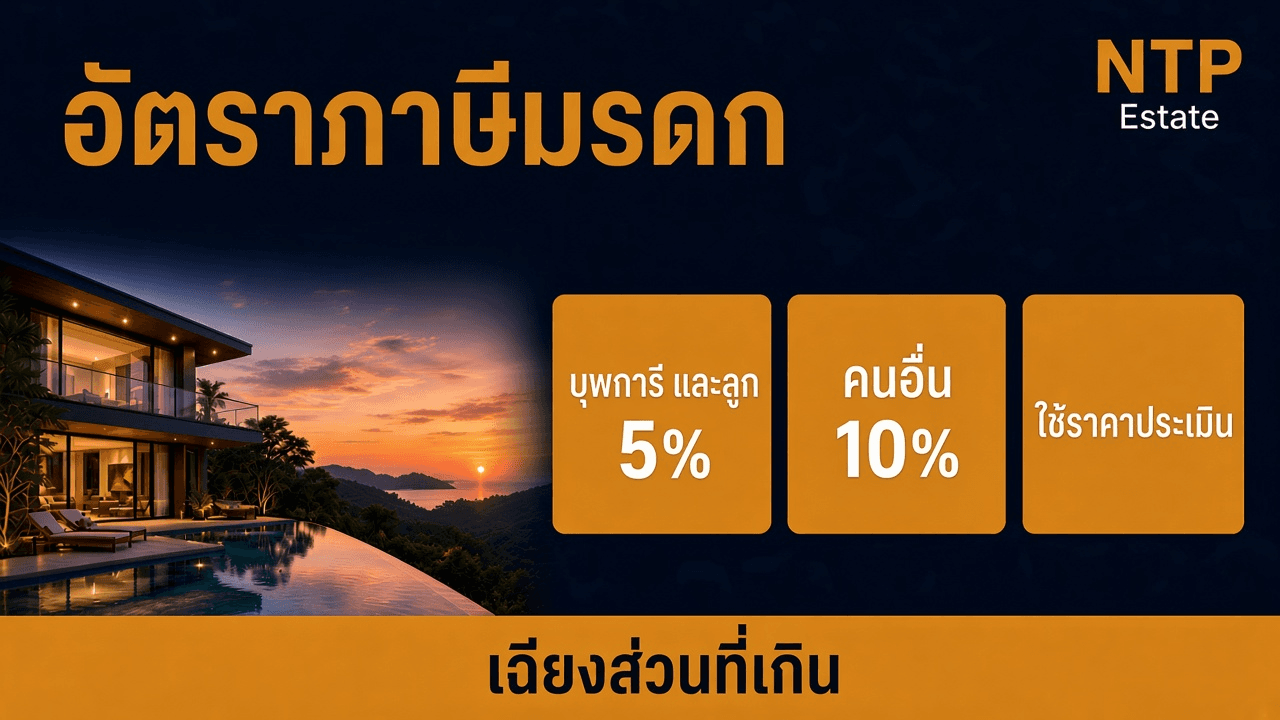
มาตรา 16 ให้คำนวณร้อยละ 10 ของมูลค่ามรดกในส่วนที่ต้องเสียภาษี ถ้าผู้รับเป็นบุพการีหรือผู้สืบสันดาน ให้ใช้ร้อยละ 5 บ้านเป็นอสังหาริมทรัพย์ตามมาตรา 14 มูลค่าใช้ราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม หักภาระที่ถูกรอนสิทธิตามกฎกระทรวง ไม่ใช้ราคาซื้อขายในตลาด
ลูกที่รับบ้านจากบิดามารดา เสียร้อยละเท่าใด?
ร้อยละ 5 ของส่วนที่เกิน 100 ล้านบาท ไม่ใช่ร้อยละ 5 ของราคาบ้านทั้งหลัง ถ้าทรัพย์ตามมาตรา 14 จากบิดาหรือมารดาคนนั้นรวมกันไม่เกิน 100 ล้านบาท ภาษีการรับมรดกเป็นศูนย์
บุพการีและผู้สืบสันดาน
ร้อยละ 5 ของส่วนที่เกิน 100 ล้านบาท
ผู้รับคนอื่น
ร้อยละ 10 ของส่วนที่เกิน 100 ล้านบาท
ราคาประเมิน
มาตรา 15 ใช้ราคาประเมินเพื่อจดทะเบียนสิทธิ ไม่ใช่ราคาตลาด
ไม่นับทุกสิ่งในบ้าน
มาตรา 14 นับอสังหาริมทรัพย์ หลักทรัพย์ เงินฝาก ยานพาหนะที่มีทะเบียน และทรัพย์การเงินที่พระราชกฤษฎีกากำหนดเพิ่ม
จุดเด่น / สิ่งที่ควรทำ
- พี่น้องไม่ใช่บุพการีหรือผู้สืบสันดาน จึงใช้อัตราร้อยละ 10 ถ้าส่วนที่เกินมีจริง
- ผู้มีสัญชาติไทยเสียจากทรัพย์ทั้งในประเทศและนอกประเทศ ผู้ไม่มีสัญชาติไทยที่รับทรัพย์ในประเทศไทยเสียจากทรัพย์ในประเทศไทย ตามมาตรา 11 และมาตรา 14
- หลังมีชื่อในโฉนดแล้ว ภาษีที่ดินและสิ่งปลูกสร้างเป็นภาษีรายปี คนละฉบับกับภาษีการรับมรดก
ข้อควรระวัง
- ใช้ราคาประกาศขายในภูเก็ตเป็นฐานภาษีมรดก
- คิดว่าของใช้ในบ้านทุกชิ้นถูกนำมารวมใน 100 ล้านบาท
- ใช้อัตราร้อยละ 5 กับพี่น้องหรือผู้รับพินัยกรรมที่ไม่ใช่บุพการีหรือผู้สืบสันดาน
5%
บุพการีหรือผู้สืบสันดาน
10%
ผู้รับคนอื่น
ราคาประเมิน
ฐานของตัวบ้าน
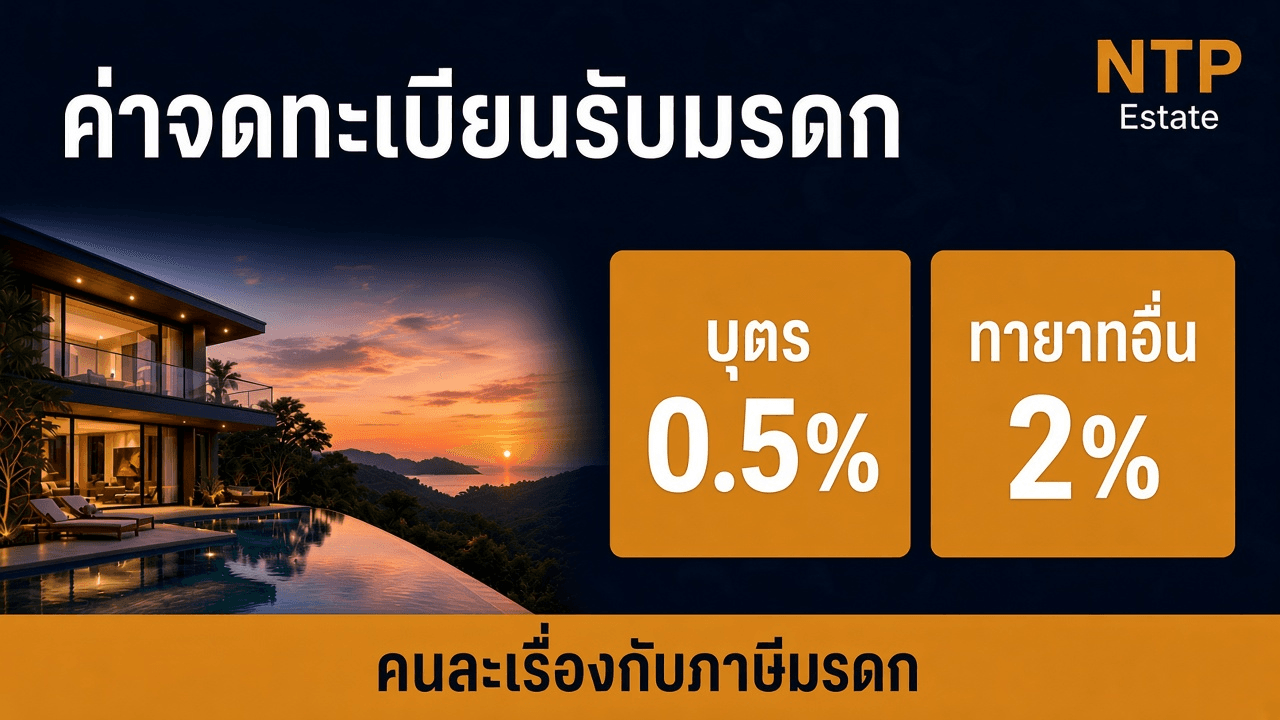
ภาษีมรดกกับค่าจดทะเบียนวันโอนคนละก้อน
แม้ภาษีการรับมรดกเป็นศูนย์ ค่าจดทะเบียนโอนมรดกที่สำนักงานที่ดินยังมี คู่มือประชาชนของกรมที่ดินเรียกเก็บร้อยละ 2 ของราคาประเมิน และเรียกร้อยละ 0.5 เมื่อเป็นการโอนมรดกระหว่างบุพการีกับผู้สืบสันดานหรือระหว่างคู่สมรส อัตรานี้ไม่ใช่ค่าโอนบ้านของวันขาย
ลูกจดทะเบียนรับบ้านมรดกที่ภูเก็ต จ่ายเท่าไหร่ที่สำนักงานที่ดิน?
ค่าธรรมเนียมจดทะเบียนโอนมรดกระหว่างบุพการีกับผู้สืบสันดานคือร้อยละ 0.5 ของราคาประเมิน คู่สมรสใช้อัตราเดียวกัน ผู้รับที่ไม่อยู่ในสองกลุ่มนี้ร้อยละ 2 ของราคาประเมิน ภาษีการรับมรดกคิดแยก และเกิดเมื่อส่วนที่เกิน 100 ล้านบาทมีจริง
ร้อยละ 0.5
โอนมรดกระหว่างบุพการีกับผู้สืบสันดาน หรือระหว่างคู่สมรส
ร้อยละ 2
ผู้รับมรดกที่ไม่อยู่ในกลุ่มร้อยละ 0.5
ทายาทโดยธรรม
คู่มือกรมที่ดินไม่ใส่ภาษีธุรกิจเฉพาะไว้กับการโอนมรดกให้ทายาทโดยธรรม
พินัยกรรมนอกทายาท
ถ้าให้ผู้ที่ไม่ใช่ทายาทโดยธรรมและเข้าหลักเกณฑ์ภาษีธุรกิจเฉพาะ คู่มือระบุร้อยละ 3.3 ของราคาประเมิน
จุดเด่น / สิ่งที่ควรทำ
- ตัวอย่างราคาประเมิน 6,000,000 บาท บุตรจ่ายค่าจดทะเบียน 30,000 บาท พี่น้องจ่าย 120,000 บาท ภาษีการรับมรดกของทั้งสองรายเป็นศูนย์เพราะยังไม่เกิน 100 ล้านบาท
- คู่สมรสไม่เสียภาษีการรับมรดก แต่ค่าจดทะเบียนวันโอนมรดกยังเป็นร้อยละ 0.5 ของราคาประเมิน
- การขายบ้านในภายหลังเป็นคนละภาษีกับการรับมรดก
ข้อควรระวัง
- เอาภาษีมรดกร้อยละ 5 ไปใช้เป็นค่าธรรมเนียมวันจดทะเบียน
- ใช้สิทธิลดค่าธรรมเนียมโอนตอนขาย กับการรับมรดก
- คิดว่าทุกพินัยกรรมเสียภาษีธุรกิจเฉพาะร้อยละ 3.3
0.5%
บุพการี ผู้สืบสันดาน คู่สมรส
2%
ผู้รับมรดกกลุ่มอื่น
คนละก้อน
กับภาษีการรับมรดก
| หัวข้อ | คู่สมรส | บุพการีหรือผู้สืบสันดาน | ผู้รับคนอื่น |
|---|---|---|---|
| ภาษีการรับมรดก | พระราชบัญญัติไม่ใช้ | ร้อยละ 5 เฉพาะส่วนที่เกิน 100 ล้านบาท | ร้อยละ 10 เฉพาะส่วนที่เกิน 100 ล้านบาท |
| ฐานของตัวบ้าน | ไม่เข้าภาษีนี้ | ราคาประเมินเพื่อจดทะเบียนสิทธิ | ราคาประเมินเพื่อจดทะเบียนสิทธิ |
| ค่าจดทะเบียนโอนมรดก | ร้อยละ 0.5 ของราคาประเมิน | ร้อยละ 0.5 ของราคาประเมิน | ร้อยละ 2 ของราคาประเมิน |
| ภาษีธุรกิจเฉพาะวันรับมรดก | ไม่เข้าเมื่อเป็นทายาทโดยธรรม | ไม่เข้าเมื่อเป็นทายาทโดยธรรม | พินัยกรรมให้ผู้ที่ไม่ใช่ทายาทโดยธรรม อาจร้อยละ 3.3 ถ้าเข้าหลักเกณฑ์ |
ยื่นภายใน 150 วันเมื่อมีส่วนที่ต้องเสีย
มาตรา 17 ให้ยื่นแบบและชำระภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่ตามมาตรา 12 กรมสรรพากรให้ใช้แบบ ภ.ม.60 ยื่นได้ที่สำนักงานสรรพากรพื้นที่สาขา ถ้าทรัพย์ไม่เกินวงเงิน จึงยังไม่มีหน้าที่ตามมาตรานี้
รับบ้านแล้วต้องยื่นแบบภาษีมรดกภายในกี่วัน?
ภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่ คือเมื่อมูลค่าจากเจ้ามรดกคนนั้นเกิน 100 ล้านบาท ถ้ายอดไม่ถึงวงเงิน มาตรา 17 ยังไม่เริ่มนับจากบ้านหลังนั้น
150 วัน
ยื่นแบบและชำระ นับแต่วันที่ได้รับมรดกอันทำให้มีหน้าที่
ผ่อนไม่เกิน 5 ปี
มาตรา 23 เปิดให้ผ่อนได้ตามพระราชกฤษฎีกา
ภายใน 2 ปี
กรมสรรพากรให้ยกเว้นเงินเพิ่มถ้าผ่อนครบภายใน 2 ปี
เกิน 2 ปี
ไม่เกิน 5 ปี กรมสรรพากรให้เสียเงินเพิ่มร้อยละ 0.50 ต่อเดือน
จุดเด่น / สิ่งที่ควรทำ
- ไม่ยื่นแบบภายในกำหนด มาตรา 29 ให้เสียเบี้ยปรับหนึ่งเท่าของภาษีที่ต้องชำระ ยื่นไม่ครบจนภาษีขาด เบี้ยปรับ 0.5 เท่าของภาษีที่ขาด
- ไม่ชำระภายในกำหนด มาตรา 31 ให้เสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องชำระ โดยไม่รวมเบี้ยปรับ และเงินเพิ่มต้องไม่เกินจำนวนภาษี
- ผิดนัดงวดผ่อนงวดหนึ่ง กรมสรรพากรให้หมดสิทธิผ่อน และต้องชำระภาษีที่ค้างทั้งจำนวนพร้อมเงินเพิ่ม
ข้อควรระวัง
- นับ 150 วันจากบ้านทุกหลัง ทั้งที่มูลค่ายังไม่ถึง 100 ล้านบาท
- คิดว่าผ่อนได้โดยไม่มีเงินเพิ่มตลอด 5 ปี
- ปล่อยให้ผิดนัดหนึ่งงวดแล้วยังผ่อนต่อ
ภ.ม.60
แบบของกรมสรรพากร
150 วัน
เมื่อมีส่วนที่ต้องเสีย
1.5% ต่อเดือน
เงินเพิ่มเมื่อช้า
คนต่างด้าวรับที่ดินกับรับห้องชุดไม่เหมือนกัน
สิทธิในมรดกเกิดเมื่อเจ้ามรดกตาย การแก้ชื่อบนโฉนดเป็นอีกขั้นตอนที่สำนักงานที่ดิน คนต่างด้าวที่ได้ที่ดินโดยมรดกในฐานะทายาทโดยธรรม รัฐมนตรีจะอนุญาตให้ได้มาได้เมื่อรวมกับที่มีอยู่แล้วไม่เกินจำนวนในมาตรา 87 ที่อยู่อาศัยคือครอบครัวละไม่เกิน 1 ไร่
คนต่างด้าวรับที่ดินบ้านในภูเก็ตเป็นมรดก ได้ถือไว้เลยไหม?
ไม่ได้โดยอัตโนมัติ มาตรา 93 ให้รัฐมนตรีอนุญาตได้เมื่อรวมกับที่ดินที่มีอยู่แล้วไม่เกินจำนวนในมาตรา 87 ถ้าไม่ได้มาโดยชอบหรือไม่ได้รับอนุญาต มาตรา 94 ให้จำหน่ายภายในเวลาที่อธิบดีกำหนด ซึ่งไม่น้อยกว่า 180 วันแต่ไม่เกิน 1 ปี
ที่ดิน
ต้องได้รับอนุญาต และที่อยู่อาศัยไม่เกินครอบครัวละ 1 ไร่ตามมาตรา 87
ห้องชุด
คนต่างด้าวยังอยู่ในโควตา 49%ของอาคารชุดนั้น
หนังสือปลอดหนี้
คู่มือกรมที่ดินให้ใช้หนังสือรับรองการปลอดหนี้เมื่อโอนมรดกห้องชุด
ไม่ได้รับอนุญาต
มาตรา 94 ให้อธิบดีจำหน่ายที่ดินได้ถ้าไม่จำหน่ายภายในเวลาที่กำหนด
จุดเด่น / สิ่งที่ควรทำ
- ห้องชุดที่โอนมรดก ต้องมีหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด ตามคู่มือจดทะเบียนโอนมรดกของกรมที่ดิน
- จำนวน 1 ไร่เป็นเพดานที่อยู่อาศัยในมาตรา 87 ไม่ใช่สิทธิได้ที่ดินทุกแปลงในภูเก็ต
- ภาษีการรับมรดกของคนต่างด้าวที่รับทรัพย์ในประเทศไทยคิดจากทรัพย์ในประเทศไทย เมื่อเข้ามาตรา 11 และมาตรา 12
ข้อควรระวัง
- ถือว่าทายาทคนต่างด้าวได้โฉนดที่ดินทันทีที่เจ้ามรดกตาย
- ใช้เพดาน 1 ไร่กับห้องชุด
- โอนมรดกห้องชุดโดยไม่มีหนังสือรับรองการปลอดหนี้
มาตรา 93
ที่ดินต้องได้รับอนุญาต
1 ไร่
เพดานที่อยู่อาศัย
ห้องชุด
ใช้โควตาของอาคารนั้น
แหล่งที่มา
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01รับบ้านเป็นมรดกต้องเสียภาษีกี่เปอร์เซ็นต์?
ถ้าผู้รับเป็นคู่สมรสตามกฎหมาย ไม่เข้าพระราชบัญญัติภาษีการรับมรดก ถ้าเป็นบุพการีหรือผู้สืบสันดาน ร้อยละ 5 ของส่วนที่เกิน 100 ล้านบาทจากเจ้ามรดกคนนั้น ผู้รับคนอื่นร้อยละ 10 ของส่วนที่เกิน บ้านราคาประเมินไม่ถึงวงเงินนี้ ภาษีการรับมรดกเป็นศูนย์
02ราคาบ้านที่ใช้คิดภาษีมรดกคือราคาใด?
อสังหาริมทรัพย์ใช้ราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน หักภาระที่ถูกรอนสิทธิตามกฎกระทรวง ไม่ใช้ราคาตลาด และนำมารวมกับทรัพย์อื่นตามมาตรา 14 จากเจ้ามรดกคนเดียวกัน แล้วหักหนี้ที่ตกทอด
03วันจดทะเบียนรับมรดกที่สำนักงานที่ดินเสียเท่าไหร่?
โอนมรดกระหว่างบุพการีกับผู้สืบสันดาน หรือระหว่างคู่สมรส ค่าธรรมเนียมร้อยละ 0.5 ของราคาประเมิน ผู้รับที่ไม่อยู่ในกลุ่มนี้ร้อยละ 2 ของราคาประเมิน เป็นคนละรายการกับภาษีการรับมรดก
04ต้องยื่นแบบภาษีมรดกทุกครั้งที่รับบ้านหรือไม่?
ยื่นแบบ ภ.ม.60 และชำระภายใน 150 วันนับแต่วันที่ได้รับมรดกที่เป็นเหตุให้มีหน้าที่ คือเมื่อมูลค่าจากเจ้ามรดกคนนั้นเกิน 100 ล้านบาท ผ่อนได้ไม่เกิน 5 ปีตามหลักเกณฑ์ของกรมสรรพากร ผ่อนครบภายใน 2 ปีได้รับยกเว้นเงินเพิ่ม
05คนต่างด้าวรับบ้านพร้อมที่ดินในภูเก็ตได้ไหม?
ที่ดินที่ได้โดยมรดกในฐานะทายาทโดยธรรม รัฐมนตรีจะอนุญาตได้เมื่อรวมกับที่ดินที่มีอยู่แล้วไม่เกินจำนวนในมาตรา 87 ที่อยู่อาศัยไม่เกินครอบครัวละ 1 ไร่ ถ้าไม่ได้รับอนุญาตต้องจำหน่ายภายในเวลาที่อธิบดีกำหนด ไม่น้อยกว่า 180 วันแต่ไม่เกิน 1 ปี ห้องชุดเป็นคนละหลักกับที่ดิน
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ