ปล่อยเช่าบ้านต้องเสียภาษีเท่าไหร่
ผู้ให้เช่าที่เป็นบุคคลธรรมดาหักค่าใช้จ่ายเหมาร้อยละ 30 จากค่าเช่าบ้าน แล้วเอาเงินได้ที่เหลือไปรวมคำนวณภาษีตามขั้นบันได ร้อยละ 5 เป็นภาษีหัก ณ ที่จ่ายเมื่อผู้เช่าเป็นนิติบุคคล ไม่ใช่ภาษีสุดท้ายของทุกสัญญา
ร้อยละ 30
ค่าใช้จ่ายเหมาของเจ้าของบ้าน
150,000 บาท
เงินได้สุทธิช่วงแรกที่ได้รับยกเว้น
ร้อยละ 5
หัก ณ ที่จ่าย เมื่อผู้เช่าเป็นนิติบุคคลในปี 2569
มีนาคม
ยื่น ภ.ง.ด.90 ของปีที่มีค่าเช่า
ภาษีเงินได้จากค่าเช่าบ้านคิดจากเงินได้หลังหักค่าใช้จ่ายและลดหย่อน ไม่ได้คูณร้อยละ 5 เข้ากับค่าเช่าทุกสัญญา
เจ้าของบ้านหักค่าใช้จ่ายเหมาร้อยละ 30
ค่าเช่าเป็นเงินได้พึงประเมินตามมาตรา 40 (5) แห่งประมวลรัษฎากร พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน ฉบับที่ 11 พ.ศ. 2502 มาตรา 5 ให้เจ้าของที่ให้เช่าบ้าน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ หักค่าใช้จ่ายเป็นการเหมาร้อยละ 30 ห้องชุดเป็นสิ่งปลูกสร้าง จึงใช้ร้อยละ 30 เดียวกัน
ร้อยละ 30 คือภาษีที่ต้องจ่ายหรือไม่?
ไม่ใช่ ร้อยละ 30 เป็นค่าใช้จ่ายที่หักออกจากค่าเช่าก่อนคิดภาษี ภาษีที่ต้องจ่ายมาจากเงินได้สุทธิที่เหลือ หลังหักลดหย่อน แล้วเทียบบัญชีอัตราภาษีเงินได้บุคคลธรรมดา เงินเดือนหรือเงินได้อื่นในปีเดียวกันถูกนำมารวมด้วย
จุดเด่น / สิ่งที่ควรทำ
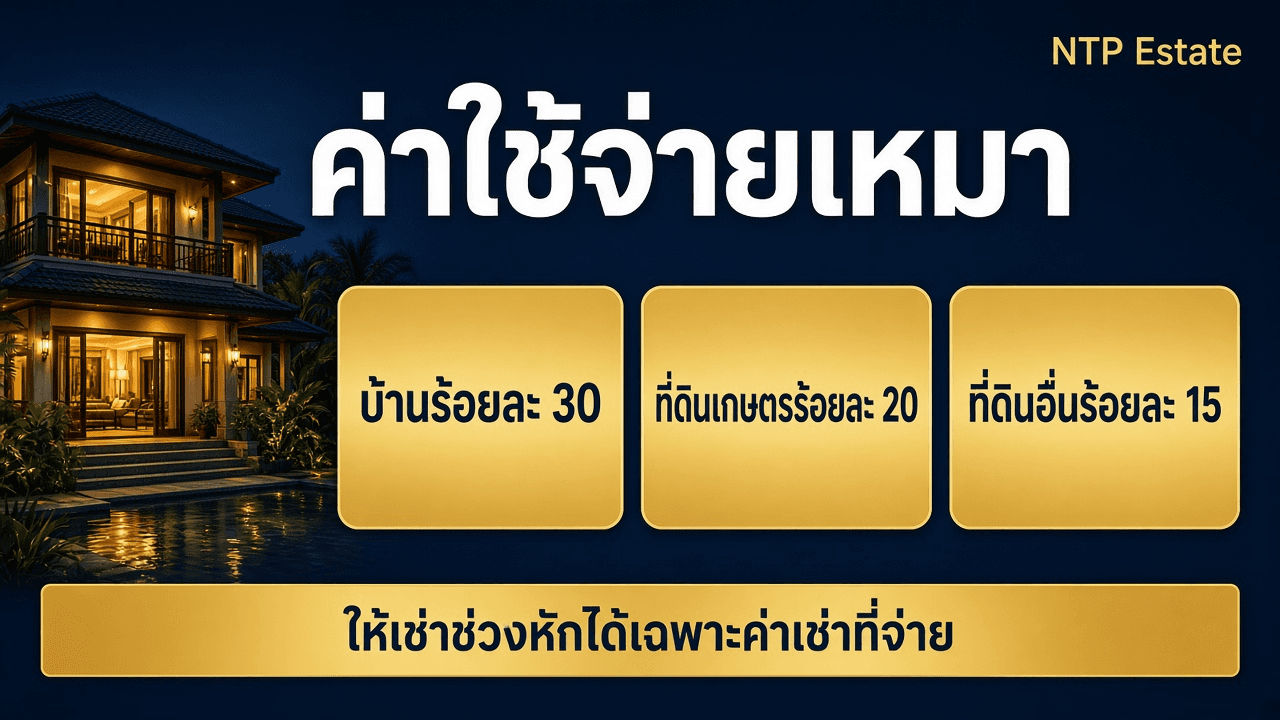
- ที่ดินที่ใช้ในการเกษตรกรรม เจ้าของหักเหมาร้อยละ 20 ที่ดินที่มิได้ใช้ในการเกษตรกรรมหักเหมาร้อยละ 15
- ให้เช่าช่วงไม่ได้ใช้ร้อยละ 30 หักได้เฉพาะค่าเช่าที่จ่ายให้ผู้ให้เช่าเดิมหรือผู้ให้เช่าช่วง
- ถ้าแสดงหลักฐานต่อเจ้าพนักงานประเมินและพิสูจน์ได้ว่ามีค่าใช้จ่ายจำเป็นและสมควรมากกว่าร้อยละ 30 หักตามหลักฐานนั้นได้
- ถ้าหลักฐานที่นำมาพิสูจน์มีรายจ่ายที่หักได้ตามกฎหมายน้อยกว่าร้อยละ 30 ให้ถือตามหลักฐานนั้น ไม่ได้กลับไปใช้ร้อยละ 30
ข้อควรระวัง
- เอาค่าเช่าทั้งก้อนคูณร้อยละ 30 แล้วเรียกว่าภาษีที่ต้องจ่าย
- ใช้ร้อยละ 30 กับการให้เช่าช่วง ทั้งที่หักได้เฉพาะค่าเช่าที่จ่ายต่อ
ร้อยละ 30
บ้าน โรงเรือน สิ่งปลูกสร้าง หรือแพ ที่เจ้าของให้เช่าเอง
ร้อยละ 15
ที่ดินที่ไม่ได้ใช้ทำเกษตร และเจ้าของเป็นผู้ให้เช่า
ค่าเช่าที่จ่าย
รายการเดียวที่ผู้ให้เช่าช่วงหักได้
ผู้เช่าที่เป็นบริษัทหักร้อยละ 5 ในปี 2569
คำสั่งกรมสรรพากร ที่ ท.ป.4/2528 ข้อ 6 ให้บริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ซึ่งจ่ายค่าเช่าตามมาตรา 40 (5) (ก) หักภาษี ณ ที่จ่ายจากผู้ให้เช่าที่เป็นบุคคลธรรมดาในอัตราร้อยละ 5 ของเงินได้ที่จ่าย ผู้เช่าที่เป็นบุคคลธรรมดาไม่อยู่ในข้อนี้ จึงไม่มีหน้าที่หัก
ผู้เช่าที่เป็นคนธรรมดาต้องหักร้อยละ 5 ไหม?
ไม่ต้อง ข้อ 6 ของคำสั่ง ที่ ท.ป.4/2528 กำหนดหน้าที่นี้ไว้กับบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ผู้เช่าคนธรรมดาที่เช่าบ้านอยู่เองจ่ายค่าเช่าเต็มจำนวน และผู้ให้เช่านำค่าเช่านั้นไปรวมในแบบของตน
จุดเด่น / สิ่งที่ควรทำ
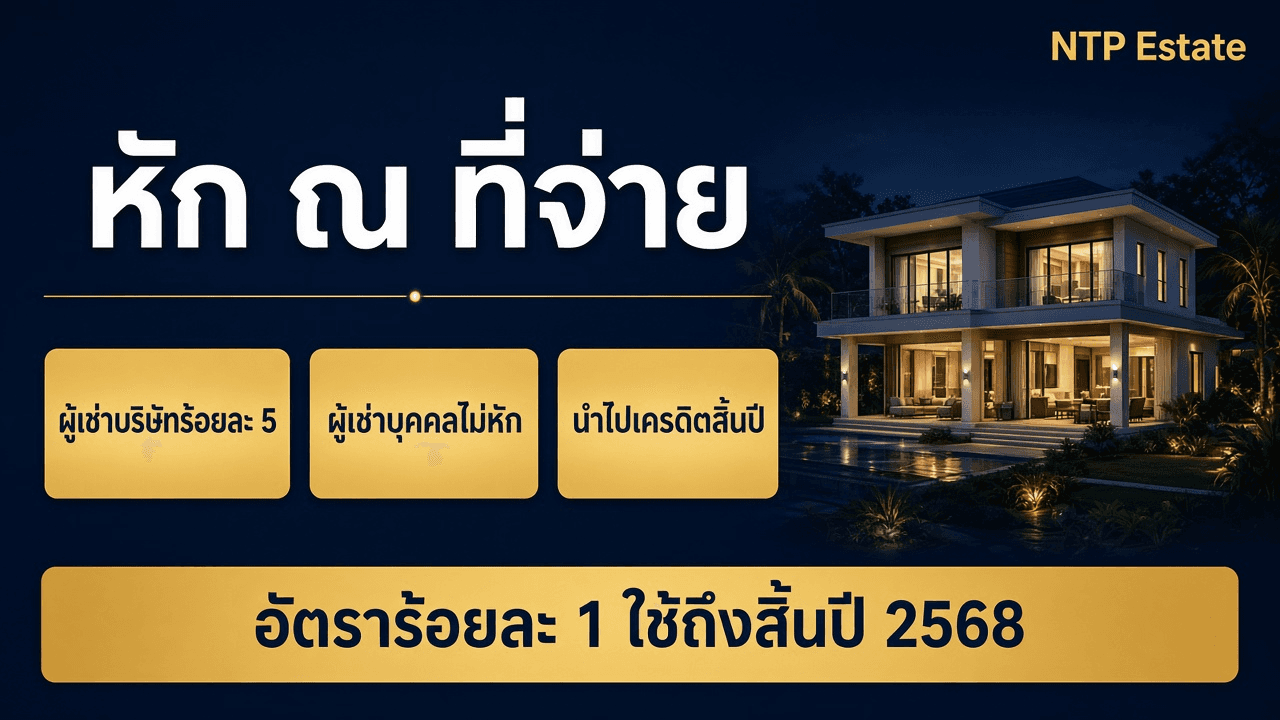
- คำสั่ง ที่ ท.ป.354/2566 ลดอัตรานี้เหลือร้อยละ 1 เฉพาะเงินได้ที่จ่ายตั้งแต่วันที่ 1 มกราคม 2566 ถึงวันที่ 31 ธันวาคม 2568 และนำส่งด้วยวิธีตามมาตรา 3 ปัณรส การจ่ายในปี 2569 กลับไปใช้อัตราร้อยละ 5
- คำชี้แจงกรมสรรพากร ลงวันที่ 24 สิงหาคม 2544 ให้ดูยอดของสัญญารายหนึ่ง ถ้าตลอดสัญญาตั้งแต่ 1,000 บาทขึ้นไป แม้จ่ายรายเดือนครั้งละไม่ถึง 1,000 บาท ผู้จ่ายที่เป็นนิติบุคคลยังต้องหัก
- ภาษีที่ถูกหักไม่ใช่ภาษีสุดท้าย นำไปหักออกจากภาษีที่คำนวณได้ตอนยื่นแบบ ถ้าหักไว้เกินภาษีทั้งปี ส่วนเกินขอคืนได้ตามแบบ
- ผู้ให้เช่าที่เป็นบริษัทไม่ใช้ร้อยละ 30 ของบุคคลธรรมดา และไม่ใช้บัญชีขั้นบันไดของบุคคลธรรมดา ภาษีของบริษัทคิดตามภาษีเงินได้นิติบุคคล
ข้อควรระวัง
- ยังใช้อัตราร้อยละ 1 กับการจ่ายค่าเช่าในปี 2569
- ถือว่าร้อยละ 5 ที่ถูกหักคือภาษีที่เสียครบแล้วโดยไม่ต้องยื่นแบบ
ร้อยละ 5
การจ่ายในปี 2569 เมื่อผู้เช่าเป็นนิติบุคคล
ร้อยละ 1
ใช้เฉพาะการจ่ายถึงวันที่ 31 ธันวาคม 2568
เครดิต
ภาษีที่ถูกหักไปหักกับภาษีตอนยื่นแบบ
ตัวอย่างสองก้อน ไม่ใช่ใบประเมิน
บัญชีอัตราภาษีเงินได้บุคคลธรรมดาที่เริ่มใช้ปีภาษี 2560 ให้ยกเว้นเงินได้สุทธิช่วง 1 ถึง 150,000 บาท ตามพระราชกฤษฎีกาว่าด้วยการยกเว้นรัษฎากร ฉบับที่ 470 และช่วง 150,001 ถึง 300,000 บาทใช้อัตราร้อยละ 5 ตัวอย่างนี้สมมติว่ามีค่าเช่าอย่างเดียว หักลดหย่อนผู้มีเงินได้ 60,000 บาทตามคำอธิบายแบบ ภ.ง.ด.90 ปีภาษี 2568 และไม่มีลดหย่อนอื่น
ยื่นแบบเมื่อไร และช้าแล้วเสียอะไร?
แบบ ภ.ง.ด.90 ของปีที่มีค่าเช่ายื่นภายในเดือนมีนาคมของปีถัดไป คำอธิบายแบบปีภาษี 2568 กำหนดการยื่นและการชำระทางไปรษณีย์ไว้ถึงวันที่ 31 มีนาคมของปีถัดไป ถ้าไม่ชำระภายในเดือนมีนาคม คำอธิบายนั้นให้เสียเงินเพิ่มร้อยละ 1.5 ต่อเดือน โดยเศษของเดือนนับเป็นหนึ่งเดือน และปรับไม่เกิน 2,000 บาท
จุดเด่น / สิ่งที่ควรทำ
- ค่าเช่าเดือนละ 20,000 บาท ทั้งปี 240,000 บาท หักเหมาร้อยละ 30 ได้ 72,000 บาท เหลือ 168,000 บาท หักลดหย่อน 60,000 บาท เงินได้สุทธิ 108,000 บาท อยู่ในช่วงที่ยกเว้น จึงยังไม่มีภาษีตามขั้นบันได
- ค่าเช่าเดือนละ 40,000 บาท ทั้งปี 480,000 บาท หักเหมาร้อยละ 30 ได้ 144,000 บาท เหลือ 336,000 บาท หักลดหย่อน 60,000 บาท เงินได้สุทธิ 276,000 บาท ภาษีคือ 126,000 บาทคูณร้อยละ 5 เท่ากับ 6,300 บาท
- ถ้าผู้เช่าเป็นบริษัทและหักร้อยละ 5 จากค่าเช่า 480,000 บาท จะถูกหัก 24,000 บาท ภาษีที่คำนวณได้ในตัวอย่างนี้คือ 6,300 บาท ส่วนที่หักไว้เกินคือ 17,700 บาท
- คำอธิบายแบบปีภาษี 2568 ให้คนโสดยื่นเมื่อเงินได้พึงประเมินเกิน 60,000 บาท และให้ผู้มีคู่สมรสยื่นเมื่อเงินได้ของฝ่ายเดียวหรือทั้งสองฝ่ายรวมกันเกิน 120,000 บาท ตัวอย่างเดือนละ 20,000 บาทจึงยังต้องยื่นแม้ภาษีตามขั้นบันไดเป็นศูนย์
ข้อควรระวัง
- เอาตัวอย่างนี้ไปใช้เมื่อยังมีเงินเดือน เพราะค่าเช่าจะไปต่อท้ายขั้นของเงินได้นั้น
- บวกลดหย่อนบุตรหรือคู่สมรสเข้าไป ทั้งที่ตัวอย่างหักเฉพาะ 60,000 บาท
6,300 บาท
ตัวอย่างค่าเช่าปีละ 480,000 บาท เมื่อไม่มีเงินได้อื่น
0 บาท
ตัวอย่างค่าเช่าปีละ 240,000 บาท แต่ยังต้องยื่นแบบ
60,000 บาท
เกณฑ์เงินได้พึงประเมินของคนโสดที่ต้องยื่น
ค่าเช่า ภาษีที่ดิน และรายวัน คนละรายการ
ภาษีเงินได้คิดจากค่าเช่า ภาษีที่ดินและสิ่งปลูกสร้างภูเก็ต 2569 จ่ายเท่าไหร่ คิดจากราคาประเมินและการใช้ประโยชน์ คนละแบบและคนละใบประเมิน บ้านที่ปล่อยเช่าและเจ้าของไม่มีชื่อในทะเบียนบ้านวันที่ 1 มกราคม ไม่เข้ายกเว้นบ้านหลังแรกของมาตรา 41
ค่าเช่าบ้านต้องเสียภาษีมูลค่าเพิ่มไหม?
ค่าเช่าตัวอาคารหรือที่ดินที่เข้าลักษณะให้เช่าอสังหาริมทรัพย์ได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา 81 (1) (ต) บริการเสริมที่เรียกเก็บแยก และการให้พักในลักษณะโรงแรมไม่ได้อยู่ในข้อยกเว้นนี้
จุดเด่น / สิ่งที่ควรทำ
- การให้เช่าอสังหาริมทรัพย์ได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา 81 (1) (ต) คำสั่งกรมสรรพากร ที่ ป.90/2542 ข้อ 1 หมายถึงการให้ใช้พื้นที่ชั่วระยะเวลาอันมีจำกัดโดยผู้ให้เช่าส่งมอบการครอบครอง
- บริการที่เรียกแยกจากค่าเช่าอาคาร เช่น เฟอร์นิเจอร์หรือบริการส่วนกลางที่ผู้ประกอบการเรียกเก็บ เป็นคนละรายการตามข้อ 8 ของคำสั่งนั้น และการให้บริการในลักษณะโรงแรมเป็นข้อ 9
- ปล่อยเป็นรายวันที่เข้าลักษณะโรงแรมอ่านต่อที่ ปล่อยเช่าวิลลารายวันภูเก็ต ต้องมีใบอนุญาตโรงแรมไหม
- งบที่ผู้เช่าจ่ายรายเดือนเป็นคนละเรื่องกับภาษีของผู้ให้เช่า อ่าน เช่าบ้านหรือคอนโดภูเก็ต รายเดือน งบเท่าไหร่
- การขายบ้านเข้าภาษีคนละแบบกับค่าเช่า อ่าน ขายบ้านภูเก็ตเสียภาษีเท่าไหร่ ถือไม่ครบ 5 ปี
ข้อควรระวัง
- เอาอัตราภาษีที่ดินไปคูณกับค่าเช่า
- เข้าใจว่าปล่อยรายวันแบบโรงแรมได้ยกเว้นภาษีมูลค่าเพิ่มเหมือนสัญญาเช่าบ้านรายเดือน
ค่าเช่า
ฐานของภาษีเงินได้บุคคลธรรมดา
ราคาประเมิน
ฐานของภาษีที่ดินและสิ่งปลูกสร้าง
ยกเว้น
ภาษีมูลค่าเพิ่มของค่าเช่าอสังหาริมทรัพย์
| หัวข้อ | ภาษีเงินได้จากค่าเช่า | ภาษีที่ดินและสิ่งปลูกสร้าง |
|---|---|---|
| ฐาน | ค่าเช่าที่ได้รับในปีภาษี | ราคาประเมินทุนทรัพย์ |
| ผู้ให้เช่าบุคคลธรรมดา | หักค่าใช้จ่ายเหมาร้อยละ 30 แล้วคิดตามขั้นบันได | ตามประเภทการใช้ประโยชน์ในใบประเมิน |
| ผู้เช่าเป็นบุคคลธรรมดา | ไม่มีหน้าที่หัก ณ ที่จ่ายตามข้อ 6 | ไม่ใช่ผู้เสียภาษีที่ดินแทนเจ้าของ |
| ผู้เช่าเป็นนิติบุคคลในปี 2569 | หัก ณ ที่จ่ายร้อยละ 5 ของค่าเช่าที่จ่าย | ยังเป็นภาษีของเจ้าของ คนละใบ |
| ภาษีมูลค่าเพิ่มของค่าเช่าอาคาร | ได้รับยกเว้นตามมาตรา 81 (1) (ต) | ไม่เกี่ยวกับใบประเมินภาษีที่ดิน |
แหล่งที่มา
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน ฉบับที่ 11 พ.ศ. 2502 มาตรา 5 ค่าใช้จ่ายเหมาของการให้เช่า
- คำสั่งกรมสรรพากร ที่ ท.ป.4/2528 ข้อ 6 การหักภาษี ณ ที่จ่ายค่าเช่า และคำสั่ง ที่ ท.ป.354/2566 ที่ลดอัตราเหลือร้อยละ 1 ถึงวันที่ 31 ธันวาคม 2568
- กรมสรรพากร บัญชีอัตราภาษีเงินได้บุคคลธรรมดา เริ่มใช้ปีภาษี 2560 และข้อยกเว้นเงินได้สุทธิ 150,000 บาทแรก
- กรมสรรพากร คำอธิบายแบบ ภ.ง.ด.90 ปีภาษี 2568 เกณฑ์ผู้มีหน้าที่ยื่น ลดหย่อน 60,000 บาท และเงินเพิ่มเมื่อไม่ชำระภายในเดือนมีนาคม
- คำสั่งกรมสรรพากร ที่ ป.90/2542 การให้เช่าอสังหาริมทรัพย์ที่ได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา 81 (1) (ต)
- คำชี้แจงกรมสรรพากร ลงวันที่ 24 สิงหาคม 2544 เกณฑ์หนึ่งพันบาทของสัญญารายหนึ่งสำหรับการหักภาษี ณ ที่จ่าย
FAQ
คำถามจากบทความนี้
คำตอบสั้น ๆ สำหรับ SEO และ Answer Engine — อ้างอิงข้อมูลในคู่มือนี้ของ NTP Estate
01ปล่อยเช่าบ้านต้องเสียภาษีเท่าไหร่?
ไม่มีจำนวนเดียวของทุกหลัง ผู้ให้เช่าที่เป็นบุคคลธรรมดาหักค่าใช้จ่ายเหมาร้อยละ 30 จากค่าเช่าบ้าน หักลดหย่อน แล้วนำเงินได้สุทธิไปคิดตามบัญชีอัตรา ช่วง 150,000 บาทแรกได้รับยกเว้น เงินได้อื่นในปีเดียวกันถูกนำมารวม
02ผู้เช่าต้องหักภาษีร้อยละ 5 ทุกสัญญาไหม?
ไม่ทุกสัญญา ผู้เช่าที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นหักร้อยละ 5 ของค่าเช่าที่จ่ายในปี 2569 ผู้เช่าที่เป็นบุคคลธรรมดาไม่มีหน้าที่นี้ตามข้อ 6 ของคำสั่ง ที่ ท.ป.4/2528
03ร้อยละ 1 ที่เคยถูกหักยังใช้ในปี 2569 ไหม?
ไม่ใช้กับการจ่ายในปี 2569 อัตราร้อยละ 1 ใช้เฉพาะเงินได้ที่จ่ายตั้งแต่วันที่ 1 มกราคม 2566 ถึงวันที่ 31 ธันวาคม 2568 และนำส่งด้วยวิธีตามมาตรา 3 ปัณรส
04ค่าเช่าน้อยแล้วภาษีเป็นศูนย์ ยังต้องยื่นแบบไหม?
ต้องยื่นเมื่อเงินได้พึงประเมินเกินเกณฑ์ คนโสดเกิน 60,000 บาท ผู้มีคู่สมรสเกิน 120,000 บาทเมื่อนับฝ่ายเดียวหรือทั้งสองฝ่ายรวมกัน แบบ ภ.ง.ด.90 ยื่นภายในเดือนมีนาคมของปีถัดไป
05ภาษีค่าเช่ากับภาษีที่ดินคือก้อนเดียวกันไหม?
ไม่ใช่ก้อนเดียวกัน ภาษีเงินได้คิดจากค่าเช่า ภาษีที่ดินและสิ่งปลูกสร้างคิดจากราคาประเมินและการใช้ประโยชน์ และค่าเช่าตัวอาคารได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา 81 (1) (ต)
ยังหาคำตอบไม่เจอ? ทีม NTP Estate พร้อมช่วยต่อ
Next step
พร้อมตรวจสอบสิทธิ์ก่อนซื้อแล้วหรือยัง?
ทีม NTP Estate ช่วยเทียบทำเล นัดชมทรัพย์ และตรวจเอกสารก่อนตัดสินใจ